据证券之星公开数据整理,近期威胜信息(688100)发布2026年三季报。截至本报告期末,公司营业总收入17.93亿元,同比下降15.12%,归母净利润3.34亿元,同比下降29.61%。按单季度数据看,第三季度营业总收入7.26亿元,同比下降2.43%,第三季度归母净利润1.31亿元,同比下降22.27%。本报告期威胜信息公司应收账款体量较大,当期应收账款占最新年报归母净利润比达413.45%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率37.28%,同比减6.7%,净利率18.62%,同比减17.07%,销售费用、管理费用、财务费用总计1.24亿元,三费占营收比6.89%,同比增17.72%,每股净资产7.19元,同比增5.8%,每股经营性现金流0.14元,同比减82.97%,每股收益0.68元,同比减29.9%
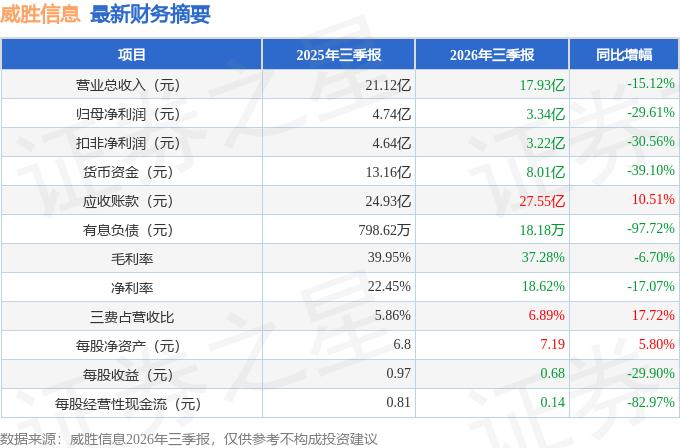
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在6.81亿元,每股收益均值在1.38元。
最近有知名机构关注了公司以下问题:
问:如何看待当前行业环境与公司所处的发展阶段?
答:“双碳”目标推动下,新能源高比例接入使传统电力系统从“单向输电”转向“双向互动”,电网由稳定的“单行道”变为动态的“立交桥”,亟需构建“可观、可测、可调、可控”的数字电网。这一转变驱动行业投资重心从传统用电信息采集(MI)向更广阔的配网数字化、数智电网迁移。国家“十五五”规划新型电力系统总投资超12万亿元,其中国网、南网总投资约5万亿元,国网对配网投资1.6万亿—1.8万亿元,数智化投资0.6万亿—0.8万亿元,配网数字化升级是本轮电网投资的核心增量方向,短期招标节奏波动不改变长期成长逻辑。威胜信息的主战场正从相对成熟的"电力MI"向更广阔、更复杂的"数智电网"加速转移。在"数智电网"中,主角变成海量的"非法制计量设备",如智能开关、在线监测装置、光伏并网断路器/台区电能质量治理装置等,核心任务是状态监测和智能控制。传统"通信芯、感知芯、计算芯"三颗芯片分离方案面临体积、功耗和成本瓶颈,SoC级别的"通感算三芯合一"不再是选择题,而是必题。我们预估未来国内国际配电网将有数十亿个节点需要互联互通。同时近期国网发布2026年营销项目第二次智能融合终端专项招标,该产品作为配网数智化、台区自治的核心硬件,本次独立批次共52包,新增2个中标名额,各标包需求规模较2026年第一批普遍翻倍,进一步印证配网数字化投资正在加速落地。
本文数据来源于威胜信息2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




