据证券之星公开数据整理,近期福昕软件(688095)发布2026年三季报。截至本报告期末,公司营业总收入7.24亿元,同比上升7.09%,归母净利润4766.72万元,同比上升3292.39%。按单季度数据看,第三季度营业总收入2.53亿元,同比下降0.17%,第三季度归母净利润3370.88万元,同比上升436.36%。本报告期福昕软件盈利能力上升,毛利率同比增幅2.13%,净利率同比增幅204.78%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率91.71%,同比增2.13%,净利率2.85%,同比增204.78%,销售费用、管理费用、财务费用总计4.48亿元,三费占营收比61.93%,同比减6.35%,每股净资产28.76元,同比增3.91%,每股经营性现金流1.45元,同比增21605.97%,每股收益0.52元,同比增3233.12%
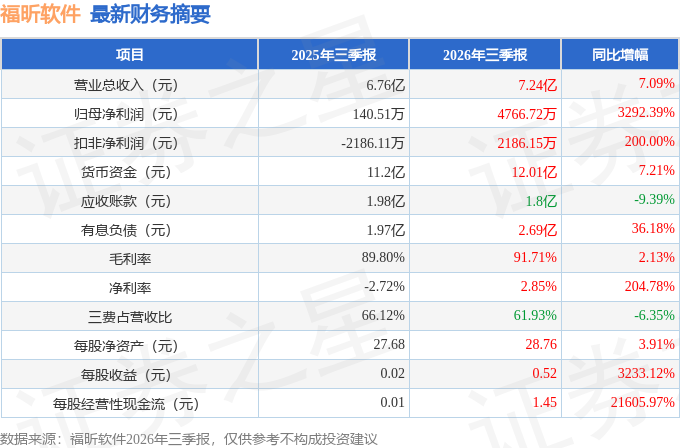
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.59亿元,每股收益均值在1.75元。
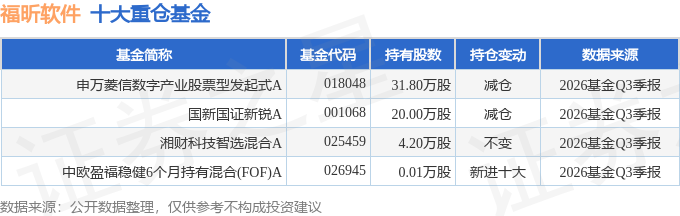
持有福昕软件最多的基金为申万菱信数字产业股票型发起式A,目前规模为0.5亿元,最新净值0.9816(10月30日),较上一交易日下跌3.92%,近一年下跌17.55%。该基金现任基金经理为梁国柱。
最近有知名机构关注了公司以下问题:
问:随着订阅及渠道转型取得成效并基本收官,公司未来的战略重点及新增业务方向是什么?
答:公司将坚持稳中求进的战略。首先,持续提升文档订阅业务的经营效率,涵盖市场宣传、渠道开拓、销售、产品研发及服务等环节,通过提升客户满意度,维持并提高续订水平,同时主要通过渠道合作伙伴和在线营销拓展新业务。随着客户基数扩大,即使退订率较低,退订对业务增量的影响也会增加因此,公司将重点围绕新客户拓展及存量客户增购,力争保持净新增业务和RR 绝对增量的稳定。
在新增业务方面,公司正从两个方向探索 I 商业化。一方面,在现有文档工具中增加 I 功能,除部分用于吸引用户的免费基础功能外,逐步丰富付费功能。目前行业通常采用按用量、消耗额度(Credit)付费的方式,用户对执行任务的费用可预期性依旧存在顾虑,公司正在探索更可预期的收费模式但相关方案尚未确定。另一方面,推进面向企业批量文档处理的智能文档自动化业务。公司目前在中国及海外市场都有尝试,已开始形成少量的收入,今年是该业务真正开始产生收入的第一年。公司认为,其商业化能力相较于文档工具中的 I 功能更强,有望成为具有实际意义的新增长来源。
本文数据来源于福昕软件2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




