据证券之星公开数据整理,近期迈为股份(300751)发布2026年中报。截至本报告期末,公司营业总收入29.09亿元,同比下降30.95%,归母净利润2.52亿元,同比下降35.99%。按单季度数据看,第二季度营业总收入15.72亿元,同比下降20.78%,第二季度归母净利润1.34亿元,同比下降42.14%。本报告期迈为股份三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达129.09%。
本次财报公布的各项数据指标表现一般。其中,毛利率48.46%,同比增43.64%,净利率7.1%,同比减25.25%,销售费用、管理费用、财务费用总计4.27亿元,三费占营收比14.7%,同比增129.09%,每股净资产28.84元,同比增4.27%,每股经营性现金流5.91元,同比增254.65%,每股收益0.91元,同比减35.46%
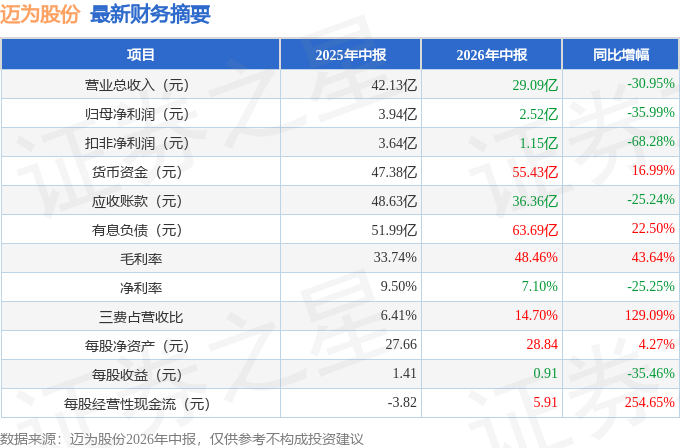
财务报表中对有大幅变动的财务项目的原因说明如下:- 营业收入变动幅度为-30.95%,原因:光伏设备客户订单验收下降。
- 营业成本变动幅度为-46.3%,原因:收入规模下降及本期验收合同毛利率同比提升双重因素。
- 财务费用变动幅度为560.94%,原因:外币汇兑损失增加。
- 所得税费用变动幅度为487.49%,原因:可弥补亏损增加。
- 经营活动产生的现金流量净额变动幅度为254.37%,原因:公司预收客户货款增加。
- 投资活动产生的现金流量净额变动幅度为-856.55%,原因:股权投资支出现金增加。
- 筹资活动产生的现金流量净额变动幅度为-81.69%,原因:新增银行借款减少。
- 现金及现金等价物净增加额变动幅度为1371.65%,原因:收到客户货款增加。
- 公允价值变动收益变动幅度为467.12%,原因:金融资产公允价值增加。
- 资产减值损失变动幅度为90.53%,原因:存货跌价准备计提减少。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为5.07%,资本回报率一般。去年的净利率为8.45%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为14.52%,投资回报也较好,其中最惨年份2014年的ROIC为-0.14%,投资回报极差。公司历史上的财报较为好看(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市8年以来,累计融资总额41.57亿元,累计分红总额14.91亿元,分红融资比为0.36。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为29%/18.1%/11.4%,净经营利润分别为8.75亿/9.64亿/6.89亿元,净经营资产分别为30.17亿/53.17亿/60.2亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.14/0.2/0.32,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为11.71亿/19.39亿/26.2亿元,营收分别为80.89亿/98.3亿/81.52亿元。
财报体检工具显示:
- 建议关注公司现金流状况(货币资金/流动负债仅为83.66%、近3年经营性现金流均值/流动负债仅为0.47%)
- 建议关注公司债务状况(有息资产负债率已达27.34%、有息负债总额/近3年经营性现金流均值已达168.61%)
- 建议关注财务费用状况(财务费用/近3年经营性现金流均值已达220.26%)
- 建议关注公司应收账款状况(应收账款/利润已达503.85%)
分析师工具显示:证券研究员普遍预期2026年业绩在6.12亿元,每股收益均值在1.94元。
该公司被2位明星基金经理持有,持有该公司的最受关注的基金经理是睿远基金的傅鹏博,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为222.01亿元,已累计从业16年219天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
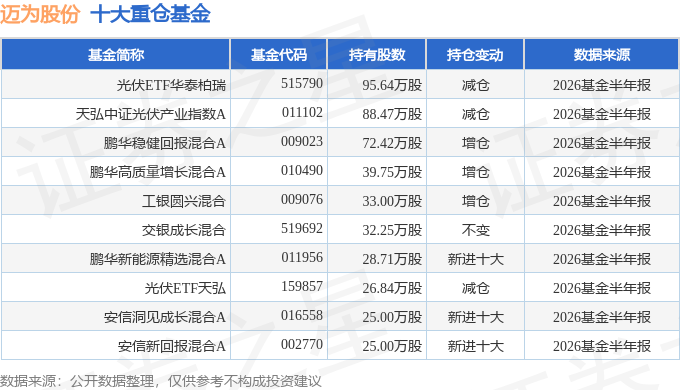
持有迈为股份最多的基金为光伏ETF华泰柏瑞,目前规模为70.54亿元,最新净值0.8387(8月25日),较上一交易日下跌0.42%,近一年上涨4.31%。该基金现任基金经理为李茜 李沐阳。
最近有知名机构关注了公司以下问题:
问:请展望公司光伏设备业务在国内和国外的整体情况,以及今年、明年及远期的规划。
答:从远期来看,能源增长与新能源利用已成为不可逆转的发展趋势,光伏是实现这一目标的最优路径,当前面临的困难具有短期性。公司已布局未来异质结钙钛矿叠层电池技术,近年来该技术取得快速进步,稳定性指标每月均有提升,预计 2028年可实现产业化,且该目标正逐步接近现实。在效率和稳定性方面,异质结钙钛矿叠层电池经过两年左右的发展,将迈入产业化的关键节点。从长期视角看,公司确信光伏及异质结钙钛矿叠层电池能够充分发挥其技术优势。今明两年光伏行业仍面临一定困难,公司正积极拓展国内外市场。
本文数据来源于迈为股份2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




