首页 - 股票 - 财报季 - 正文

海川智能(300720)2026年中报简析:增收不增利,三费占比上升明显

据证券之星公开数据整理,近期海川智能(300720)发布2026年中报。截至本报告期末,公司营业总收入1.09亿元,同比上升12.84%,归母净利润1088.63万元,同比下降30.97%。按单季度数据看,第二季度营业总收入5321.44万元,同比上升3.2%,第二季度归母净利润380.92万元,同比下降55.09%。本报告期海川智能三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达44.51%。

本次财报公布的各项数据指标表现一般。其中,毛利率54.19%,同比增0.94%,净利率10.08%,同比减37.54%,销售费用、管理费用、财务费用总计3409.76万元,三费占营收比31.24%,同比增44.51%,每股净资产2.99元,同比增1.44%,每股经营性现金流0.03元,同比减47.78%,每股收益0.06元,同比减30.9%
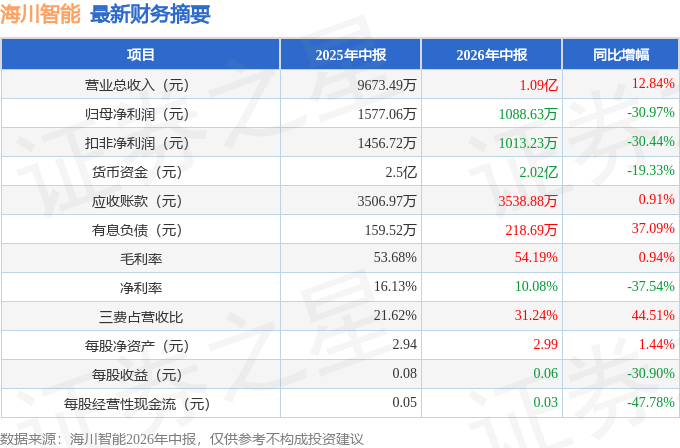
证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为2.72%,资本回报率不强。去年的净利率为10.04%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为11.63%,投资回报也较好,其中最惨年份2025年的ROIC为2.72%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
  • 偿债能力:公司现金资产非常健康。
  • 融资分红:公司上市9年以来,累计融资总额2.11亿元,累计分红总额2.49亿元,分红融资比为1.18。
  • 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为11.1%/13.5%/6.5%,净经营利润分别为3558.96万/4747.21万/2290.04万元,净经营资产分别为3.22亿/3.51亿/3.54亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.45/0.47/0.5,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1亿/1.11亿/1.15亿元,营收分别为2.25亿/2.36亿/2.28亿元。

财报体检工具显示:

  1. 建议关注公司应收账款状况(应收账款/利润已达153.11%)

最近有知名机构关注了公司以下问题:
问:公司为什么选择南京集溢半导体科技有限公司作为收购项目的标的公司?
答:南京集溢半导体科技有限公司(以下简称“南京集溢”)是公司战略投资的审慎选择。一方面,化合物半导体业务所属的产业领域契合培育发展新质生产力的政策导向,属于新一代信息技术、重要半导体新材料范畴;公司实控人拥有半导体产业经验和市场资源,有利于为半导体企业赋能;另一方面,南京集溢在化合物半导体领域经营多年,具有较好的竞争优势,具体包括以下几点
1.具备自有土地、厂房、洁净室、晶片制造设备;
2.具有十几年的技术、工艺、团队积累,形成一定竞争壁垒;
3.砷化镓业务基础较好;
4.自有硬件基础及自主工艺技术等形成一定的成本和良率优势;
5.经多年发展,已经形成一定的客户基础,具有一定的市场渠道优势。
此次公司拟以 1.3 亿元受让南京集溢 15.3%的股权,持股比例较低,是参股行为、为获取投资收益,并非控股。根据协议安排,股权转让实施完成后,南京集溢董事会由五名董事组成,公司提名委派一名董事。

本文数据来源于海川智能2026年中报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示海川智能行业内竞争力的护城河良好,盈利能力一般,营收成长性较差,综合基本面各维度看,估值偏高。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

