首页 - 股票 - 财报季 - 正文

西昌电力(600505)2026年中报简析:净利润同比增长102.69%,公司应收账款体量较大

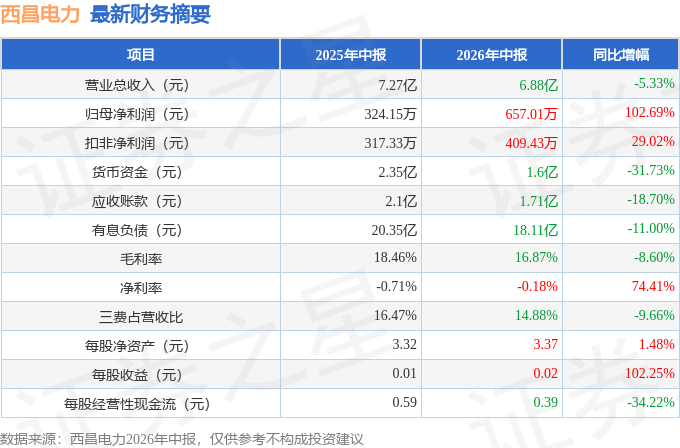
据证券之星公开数据整理,近期西昌电力(600505)发布2026年中报。截至本报告期末,公司营业总收入6.88亿元,同比下降5.33%,归母净利润657.01万元,同比上升102.69%。按单季度数据看,第二季度营业总收入3.17亿元,同比下降6.93%,第二季度归母净利润345.72万元,同比上升83.29%。本报告期西昌电力公司应收账款体量较大,当期应收账款占最新年报归母净利润比达1431.24%。

本次财报公布的各项数据指标表现一般。其中,毛利率16.87%,同比减8.6%,净利率-0.18%,同比增74.41%,销售费用、管理费用、财务费用总计1.02亿元,三费占营收比14.88%,同比减9.66%,每股净资产3.37元,同比增1.48%,每股经营性现金流0.39元,同比减34.22%,每股收益0.02元,同比增102.25%
财务报表中对有大幅变动的财务项目的原因说明如下:

  1. 货币资金变动幅度为-11.7%,原因:本期清偿长期应付款。
  2. 预付款项变动幅度为137.97%,原因:本期预付物资款、工程款增加。
  3. 其他应收款变动幅度为-45.84%,原因:本期单位间往来款减少。
  4. 合同资产变动幅度为36.61%,原因:本期应收工程质保金增加。
  5. 其他流动资产变动幅度为-55.3%,原因:本期留抵增值税减少。
  6. 在建工程变动幅度为22.07%,原因:本期电网建设投资增加。
  7. 短期借款变动幅度为999.92%,原因:本期提取流动资金借款。
  8. 应付账款变动幅度为-21.97%,原因:本期支付购电费、工程款等。
  9. 一年内到期的非流动负债变动幅度为-23.59%,原因:本期归还贷款。
  10. 其他流动负债变动幅度为-31.17%,原因:本期工程结算,待转销项税下降。
  11. 租赁负债变动幅度为-29.53%,原因:本期支付租赁款。
  12. 长期应付款变动幅度为-31.89%,原因:本期清偿四川省水电集团农网统贷统还借款本金。
  13. 其他收益变动幅度为32.69%,原因:本期收到政府补助。
  14. 信用减值损失变动幅度为146.36%,原因:本期收回以前年度应收款项。
  15. 资产减值损失变动幅度为-50.5%,原因:本期合同资产增加。
  16. 营业外收入变动幅度为256.74%,原因:本期违规违约用电费增加。
  17. 营业外支出变动幅度为-100.0%,原因:上期资产报废核销处置等因素影响。
  18. 经营活动产生的现金流量净额变动幅度为-34.22%,原因:本期经营性收现净额较上期减少。
  19. 投资活动产生的现金流量净额变动幅度为35.34%,原因:本期购建固定资产、无形资产和其他长期资产所支付的现金减少。
  20. 筹资活动产生的现金流量净额变动幅度为-4.55%,原因:本期偿还债务支付的现金增加。

证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为2.08%,历来资本回报率不强。去年的净利率为0.17%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为2.38%,中位投资回报较弱,其中最惨年份2023年的ROIC为0.49%,投资回报一般。公司历史上的财报非常一般,公司上市来已有年报24份,亏损年份2次,显示生意模式比较脆弱。
  • 融资分红:公司上市24年以来,累计融资总额2.40亿元,累计分红总额2.59亿元,分红融资比为1.08。
  • 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/0.1%,净经营利润分别为-6818.15万/-657.21万/253.42万元,净经营资产分别为33.64亿/32.49亿/29.87亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.15/-0.11/-0.13,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-2.17亿/-1.57亿/-1.97亿元,营收分别为14.05亿/14.54亿/15.11亿元。

财报体检工具显示:

  1. 建议关注公司现金流状况(货币资金/流动负债仅为27.18%)
  2. 建议关注公司债务状况(有息资产负债率已达43.47%)
  3. 建议关注公司应收账款状况(应收账款/利润已达1431.24%)

最近有知名机构关注了公司以下问题:
问:投资者关系活动主要内容
答:您好,公司紧扣凉山州“三大强州”战略,抢抓新能源发展机遇,推动公司高质量发展,相关信息按规定及时披露。感谢您的关注!
2、问十几年前,公司为了解债,引入大股东。却没想大股东全资子公司把公司并网的县电力公司都改制了,公司的年净利也从五千万以上降到目前一千多万。公司有没后悔“引狼入室”?同行都在不同程度增利,而西昌要这样一直颓下去吗?我不相信唯物,我信因果!
您好,公司坚持依法经营、合规管理,对涉及公司的相关改革、电价政策、年度经营情况等,严格按照相关规定履行了信息披露义务。感谢您的关注!
3、问请问前几年西昌中标的光伏项目,怎么没下文?
您好,我公司在西昌境内开展的分布式光伏项目,罗家沟一、二期光伏项目、西昌卷烟厂屋顶光伏项目一期已建成投运,胜利村光伏项目、西昌卷烟厂屋顶光伏项目二期等正在建设中。感谢您的关注!
4、问请问净利润翻倍增长的主要来源是什么?是主营业务的改善还是非经常性损益的贡献?
您好,影响公司2025年度业绩的主要原因一是开展精益管理提质增效,强化全面预算管理,有效压降非生产性开支;二是积极增供促销,大力提升优质服务,供电环节售电量同比增长5.96%;三是科学调度,强化发电运维管理,网内自有和控股电站发电量同比增长5.89%。感谢您的关注!
5、问四川省正在推进小水电自供区供电体制改革,明确改革后小水电按照“厂网分离”原则“只发不供”,请问这项政策对公司的地方电网业务和电源结构会产生怎样的影响?
您好,地方政府和小水电经营业主开展相关工作时,公司将积极配合。感谢您的关注!
6、问公司2025年是如何保障安全生产的?
您好,公司始终坚持“人民至上、生命至上”,严格按照国家关于安全生产相关法律法规要求执行,2025年全面完成了安全生产目标任务。感谢您的关注!
7、问公司这十几年业绩一直下滑,请问管理层什么时候能让西昌年净利重五千万以上?有信心吗?有计划吗?
您好,公司坚持依法经营,合规管理,全面加强电网建设服务凉山州“三大强州”战略;以科学调度、增供促销、优质服务为抓手,持续提升公司经营管理质效。感谢您的关注!
8、问凉山有丰富的光伏与风电资源,请问公司为什么没办法吸纳这些资源?是条件不允许吗?
您好,公司将安全、优质、有序地服务好新能源发展。感谢您的关注!
9、问请问公司未来利润点在那里?今年会上马新电源点吗?分别是那些?
您好,公司以凉山州“三大强州”战略布局为依托,积极提升供电优质服务,努力增供促销,抓好经济调度、新能源发展和管理提质增效。感谢您的关注!

本文数据来源于西昌电力2026年中报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示西昌电力行业内竞争力的护城河一般,盈利能力较差,营收成长性较差,综合基本面各维度看,估值偏高。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

