首页 - 股票 - 财报季 - 正文

蓝科高新(601798)2026年一季报简析:净利润同比增长89.69%,应收账款上升

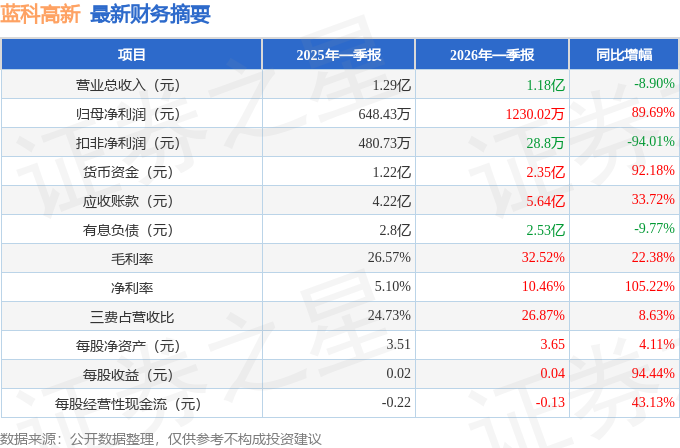
据证券之星公开数据整理,近期蓝科高新(601798)发布2026年一季报。截至本报告期末,公司营业总收入1.18亿元,同比下降8.9%,归母净利润1230.02万元,同比上升89.69%。按单季度数据看,第一季度营业总收入1.18亿元,同比下降8.9%,第一季度归母净利润1230.02万元,同比上升89.69%。本报告期蓝科高新应收账款上升,应收账款同比增幅达33.72%。

本次财报公布的各项数据指标表现一般。其中,毛利率32.52%,同比增22.38%,净利率10.46%,同比增105.22%,销售费用、管理费用、财务费用总计3165.64万元,三费占营收比26.87%,同比增8.63%,每股净资产3.65元,同比增4.11%,每股经营性现金流-0.13元,同比增43.13%,每股收益0.04元,同比增94.44%
证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为3.63%,近年资本回报率不强。公司业绩具有周期性。去年的净利率为4.96%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为-3.52%,中位投资回报极差,其中最惨年份2022年的ROIC为-8.13%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报14份,亏损年份7次,如无借壳上市等因素,价投一般不看这类公司。
  • 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/4.7%,净经营利润分别为-1.39亿/-8733.56万/4918.59万元,净经营资产分别为12.02亿/10.35亿/10.53亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.67/0.85/0.57,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为7.51亿/5.77亿/5.7亿元,营收分别为11.15亿/6.75亿/9.92亿元。

财报体检工具显示:

  1. 建议关注公司现金流状况(货币资金/流动负债仅为22.89%、近3年经营性现金流均值/流动负债仅为10.36%)
  2. 建议关注公司应收账款状况(应收账款/利润已达1159.8%)

分析师工具显示:证券研究员普遍预期2026年业绩在6376.0万元,每股收益均值在0.18元。

最近有知名机构关注了公司以下问题:
问:请介绍公司的整体战略定位。
答:公司总体战略定位可概括为“一条主线、两大市场、三类业务”。即坚持以科技创新为引领、市场需求为导向、精益制造为支撑的发展逻辑,聚焦石油石化装备与新能源装备两大市场,围绕产品、工程、服务三大业务板块,致力于为客户提供高质量的综合解决方案,打造产研深度融合的专精特新企业。公司将持续强化技术研发与市场拓展双轮驱动,巩固石油石化装备领域优势,提升高端制造能力;在新能源装备领域重点布局氢能、光热储能等方向,加快推进产业化进程。同时,推动工程与服务业务协同发展,增强客户粘性,助力公司从单一产品供应商向综合解决方案提供商转型。

以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示蓝科高新行业内竞争力的护城河较差,盈利能力较差,营收成长性较差,综合基本面各维度看,估值偏高。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

