据证券之星公开数据整理,近期爱科赛博(688719)发布2026年中报。截至本报告期末,公司营业总收入4.15亿元,同比下降7.2%,归母净利润-1683.06万元,同比上升1.23%。按单季度数据看,第二季度营业总收入2.56亿元,同比下降20.05%,第二季度归母净利润73.65万元,同比下降78.11%。本报告期爱科赛博存货明显上升,存货同比增幅达46.82%。
本次财报公布的各项数据指标表现一般。其中,毛利率39.75%,同比增34.02%,净利率-4.06%,同比减6.43%,销售费用、管理费用、财务费用总计9184.18万元,三费占营收比22.13%,同比增28.67%,每股净资产14.41元,同比减2.64%,每股经营性现金流-0.6元,同比减33.71%,每股收益-0.15元
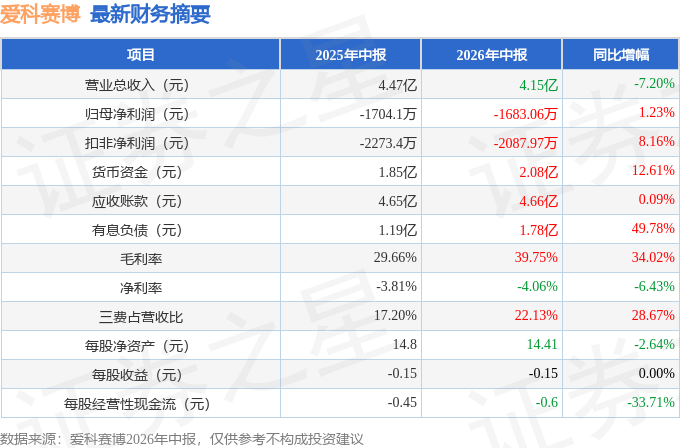
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在5300.0万元,每股收益均值在0.46元。
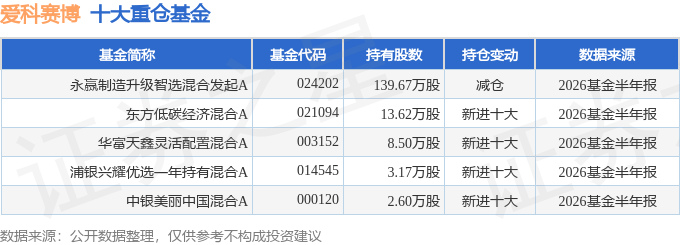
持有爱科赛博最多的基金为永赢制造升级智选混合发起A,目前规模为2.76亿元,最新净值1.3509(8月26日),较上一交易日上涨0.14%,近一年上涨23.78%。该基金现任基金经理为胡泽。
最近有知名机构关注了公司以下问题:
问:公司新品PRL系列高动态回馈负载主要适用于AIDC电源测试的哪些具体使用场景?
答:PRL系列高动态馈负载主要面向数据中心全链路电源测试场景,桌面型产品可直接用于50V/54V低压PSU模块的研发验证与产线测试,机柜型产品能够满足800V高压HVDC、SST系统的性能测试需求,多台并联后还可支撑MW级算力柜、整站级大功率电源系统测试,全面覆盖从板级、模块级到系统级的EDPP脉冲、宽频动态高过载等典型测试工况。
2、公司MW级IDC测试平台达成的效果有哪些?
公司完成MW级IDC测试平台搭建,可针对MW级场景采用模块化集群并联专属架构,搭配自研大功率高动态馈负载与定制化交流源,通过算法优化解决多模块并机环流、信号同步难题,精准把控电压波动,依托高效能量馈化解MW级大功率能耗与散热痛点;产品还可灵活适配尚不统一的行业标准,无缝对接研发及量产自动化测试体系,形成了适配MW级大工况的独有解决方案。
3、HVDC和SST使用测试电源的占比是否比UPS多?请说下占比高的主要原因?
HVDC与SST所需测试电源配套占比高于UPS产品,核心缘由在于UPS技术体系成熟、动态性能标准宽松量产出厂测试流程简化、测试需求集中于研发环节,而IDC场景下HVDC、SST工况标准严苛,出厂测试覆盖维度与完备度大幅提升,整体测试设备需求量显著更高。
4、公司是否了解到HVDC升级及批量化节点,公司在HVDC和SST切入的优势及业务进展?
HVDC推进节奏处于新技术产业化磨合阶段,不会动摇公司在HVDC、SST测试业务推进节奏。HVDC今年将率先在客户的实验室端渗透,行业整体长期发展方向明确,短期进度波动不会改变赛道成长逻辑。
5、目前公司IDC的测试产品核心供应链及元器件是否受外部政策影响交付?产能规模及交付周期情况?
公司多年推进核心元器件国产化替换布局,供应链自主可控能力较强,能够对冲海外厂商调价、供货不稳及贸易环境波动带来的交付风险;整体产能调配优先保障核心客户订单,标准化桌面、单柜机型交付节奏稳定,高效响应客户需求的交付能力构成自身竞争壁垒。
6、公司近期是否有股权激励及再融资计划?
公司股权激励事宜尚在评估研判阶段,再融资规划将结合募投项目结项进度、创新及增量业务订单落地情况统筹考量,具体实施方案后续视实际经营节奏确定。
本文数据来源于爱科赛博2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




