据证券之星公开数据整理,近期华电能源(600726)发布2026年中报。截至本报告期末,公司营业总收入80.34亿元,同比下降3.03%,归母净利润5.92亿元,同比上升29.16%。按单季度数据看,第二季度营业总收入30.28亿元,同比下降3.18%,第二季度归母净利润-1007.97万元,同比上升46.7%。本报告期华电能源盈利能力上升,毛利率同比增幅11.72%,净利率同比增幅26.69%。
本次财报公布的各项数据指标表现一般。其中,毛利率23.5%,同比增11.72%,净利率12.16%,同比增26.69%,销售费用、管理费用、财务费用总计3.86亿元,三费占营收比4.81%,同比减14.83%,每股净资产0.67元,同比增23.87%,每股经营性现金流0.02元,同比减77.83%,每股收益0.07元,同比增16.67%
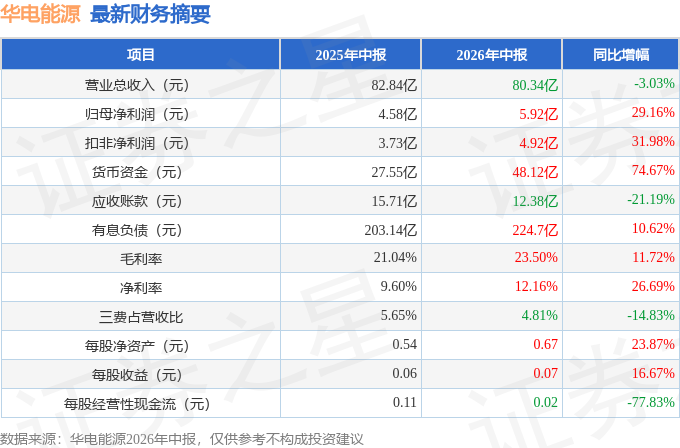
财务报表中对有大幅变动的财务项目的原因说明如下:- 货币资金变动幅度为32.13%,原因:子公司实现盈利待分红影响。
- 应收款项变动幅度为30.26%,原因:应收热费增加影响。
- 应收款项融资变动幅度为-80.22%,原因:收到汇票减少影响。
- 预付款项变动幅度为43.45%,原因:预付煤款及运费增加影响。
- 其他应收款变动幅度为59.61%,原因:应收补偿金增加影响。
- 合同资产变动幅度为-81.5%,原因:工程施工较上年减少影响。
- 长期应收款变动幅度为70.53%,原因:应收土地复垦保证金增加影响。
- 长期股权投资变动幅度为45.7%,原因:权益法下被投资单位净资产增长,按持股比例调增账面价值。
- 在建工程变动幅度为36.66%,原因:基建项目增加影响。
- 其他非流动资产变动幅度为112.83%,原因:预付基建工程款增加影响。
- 短期借款变动幅度为72.18%,原因:调整融资结构影响。
- 合同负债变动幅度为-71.55%,原因:将预收热费确认收入影响。
- 租赁负债变动幅度为-31.22%,原因:摊销租赁负债本金影响。
- 应交税费变动幅度为-55.48%,原因:缴纳各项税费减少影响。
- 其他流动负债变动幅度为-50.76%,原因:兑付超短期融资券影响。
- 其他综合收益变动幅度为132.27%,原因:参股单位其他权益工具公允价值上升影响。
- 营业收入变动幅度为-3.03%,原因:发电量减少、电价下降影响。
- 营业成本变动幅度为-6.05%,原因:采购煤炭价格下降影响。
- 销售费用变动幅度为-4.52%,原因:营销费用减少影响。
- 管理费用变动幅度为-10.5%,原因:租赁费等减少影响。
- 财务费用变动幅度为-22.54%,原因:争取贷款贴息,以及调整融资结构、置换高利率贷款实现贷款利率下调影响。
- 研发费用变动幅度为-41.51%,原因:技术服务费减少影响。
- 经营活动产生的现金流量净额变动幅度为-77.83%,原因:本报告期电力收入减少影响。
- 投资活动产生的现金流量净额变动幅度为-88.11%,原因:本报告期基建和技改投资增加影响。
- 筹资活动产生的现金流量净额变动幅度为647.23%,原因:报告期基建项目增加借款影响。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为6.42%,资本回报率一般。去年的净利率为4.78%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为5.44%,中位投资回报较弱,其中最惨年份2017年的ROIC为-2.67%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报30份,亏损年份9次,如无借壳上市等因素,价投一般不看这类公司。
- 融资分红:公司上市30年以来,累计融资总额156.60亿元,累计分红总额7.78亿元,分红融资比为0.05。
- 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为5%/5.1%/3.3%,净经营利润分别为10.45亿/11.08亿/7.96亿元,净经营资产分别为210.92亿/215.45亿/239.51亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.04/-0.04/0.07,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-7.1亿/-6.95亿/11.7亿元,营收分别为188.44亿/181.51亿/166.58亿元。
财报体检工具显示:
- 建议关注公司现金流状况(货币资金/流动负债仅为34.11%)
- 建议关注公司债务状况(有息资产负债率已达59.87%)
- 建议关注公司应收账款状况(应收账款/利润已达619.3%)
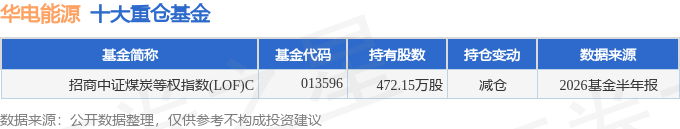
持有华电能源最多的基金为招商中证煤炭等权指数(LOF)C,目前规模为3.25亿元,最新净值2.3697(8月20日),较上一交易日下跌0.35%,近一年上涨22.05%。该基金现任基金经理为邓童 窦福成。
最近有知名机构关注了公司以下问题:
问:您好,请公司营收情况如何?
答:您好,感谢您的关注。2025年,公司实现营业总收入166.58亿元,同比下降8.22%;归属于上市公司股东的净利润2.00亿元,同比增长20.81%;归属于上市公司股东的扣除非经常性损益的净利润1,302.82万元,同比增加1.63亿元,十年来首次实现经营层面扭亏,主业盈利修复成效显著。经营活动产生的现金流量净额为39.54亿元,同比增长32.68%,盈利质量持续改善。谢谢您的关注!
2、管理层您好。面对当前宏观经济环境,公司在下半年(或未来一年)面临的毛利率压力主要来自哪些环节?公司目前是否有具体的措施(如产品结构调整或成本转移)来维持或提升盈利水平?
您好,感谢您的关注!当前宏观环境下,公司下半年的毛利率压力,主要集中在煤炭价格波动、电力市场价格波动的压力。公司已制定系统性应对方案,从市场增效、成本管控等方面发力,全力稳定并提升盈利水平。公司已采取的主要应对措施如下一是精益煤炭销售管理,提升长协煤兑现率,稳定基础销量与价格,拓展化工煤等差异化渠道,优化煤质满足验收要求;二是优化电力交易策略,争取容量电费全额兑现,拓展外送电量及碳资产收益;三是深化发电、供热燃料成本管控,目前长协煤覆盖率超过90%,有效降低燃料成本;四是加大热费收力度,积极争取热价上调和供热补贴;五是持续压降融资成本,加大银行承兑汇票、信用证等低利率融资产品使用比例;六是加快新能源项目投产,培育新的利润增长点。谢谢您的关注!
3、您好,请问公司今年有扩展其他业务的打算吗?
您好,感谢您的关注。2026年是“十五五”规划的开局之年,也是公司加快转型发展、实现全面晋位升级的关键一年。公司锚定战略目标,聚焦煤炭、发电、供热主责主业,加大绿色低碳发展力度,全面推进煤电转型升级与新型能源体系重塑。公司明确以“保供稳基、提质增效、绿色转型、价值重塑”为核心抓手,构建“绿色+高效”双轮驱动发展格局。谢谢您的关注!
本文数据来源于华电能源2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




