据证券之星公开数据整理,近期中策橡胶(603049)发布2026年中报。截至本报告期末,公司营业总收入234.74亿元,同比上升7.41%,归母净利润24.4亿元,同比上升5.09%。按单季度数据看,第二季度营业总收入122.84亿元,同比上升9.54%,第二季度归母净利润12.21亿元,同比上升4.28%。本报告期中策橡胶公司应收账款体量较大,当期应收账款占最新年报归母净利润比达216.92%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率20.84%,同比增1.46%,净利率10.4%,同比减2.16%,销售费用、管理费用、财务费用总计15.41亿元,三费占营收比6.57%,同比增5.52%,每股净资产28.77元,同比增9.73%,每股经营性现金流0.96元,同比增6689.08%,每股收益2.79元,同比减3.79%
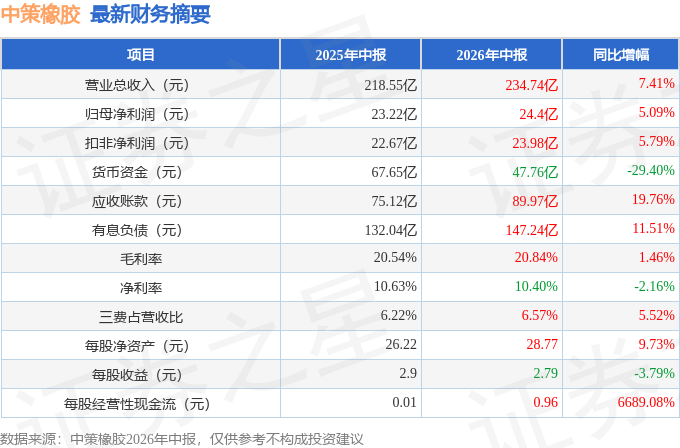
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在44.87亿元,每股收益均值在5.13元。
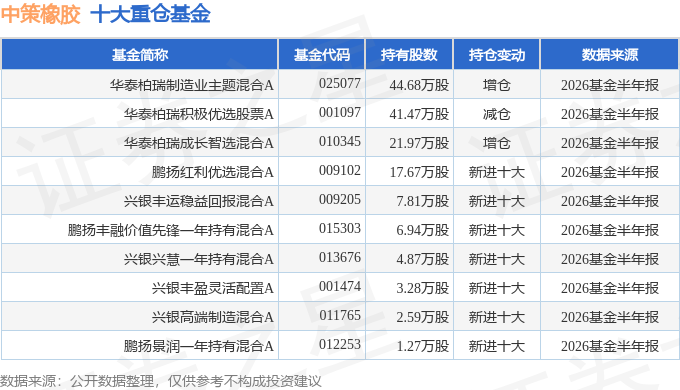
持有中策橡胶最多的基金为华泰柏瑞制造业主题混合A,目前规模为2.46亿元,最新净值1.0214(8月18日),较上一交易日上涨0.76%。该基金现任基金经理为王林军。
最近有知名机构关注了公司以下问题:
问:尊敬的沈总,中策橡胶在您的带领下取得了巨大的成功,就营收和产品品质来讲,已经是国内当之无愧的龙头公司!我想请的是,公司下一步,如何从产品型公司向品牌型公司跃升,如何在全世界消费者心中塑造品牌形象,打造朝阳轮胎自己的“米其林娃娃”,只要一说到朝阳轮胎消费者心中就有一个清晰的品牌图像。就我的理解来讲,这是公司发展壮大很关键的一步!
答:尊敬的投资者,您好!非常感谢您对公司的认可与关注,公司始终将品牌建设作为核心战略,下一步将从多个维度推进第一,发挥渠道优势,筑牢品牌根基。公司目前已形成覆盖全国县级区域、远销全球近160个国家和地区的营销网络,后续将依托国内替换市场的优势,逐步向全球市场渗透品牌影响力。第二,紧抓新能源汽车出海的历史性机遇,实现品牌跃升。公司当前已经成为比亚迪、小鹏、零跑、吉利等国内新能源车企的核心原配轮胎供应商,接下来将深度绑定新能源车企出海浪潮,依托民族车企出海的发展红利,跟随整车品牌同步拓展全球市场。第三,丰富品牌传播方式,扩大品牌影响力。公司在传统体育赛事赞助、展会参与、广告投放等品牌推广方式的基础上,将进一步利用新媒体、达人种草等新型传播方式,打造贴合品牌定位的传播内容。感谢您的关注!
2、请问目前泰国,印尼基地的产能及创收如何?越南基地是基于什么原因东南亚再次建场?墨西哥工厂目前进展如何?另外企业目前有否进军f1的想法,成为世界一级方程式赛车的唯一轮胎供货商,谢谢
尊敬的投资者,您好!2025年度,公司泰国基地实现营业收入74.66亿元人民币,印尼基地实现营业收入11.31亿元,目前公司正大力推进泰国及印尼基地的扩产工作。越南基地主要凭借越南的制造成本优势及针对部分市场的自贸协议优势,为公司全球供应提供新的解决方案。墨西哥基地已完成土地平整。公司目前尚未向F1赛车车队供应轮胎产品。感谢您的关注!
3、公司发展前景,市值维护等叙述,说明
尊敬的投资者,您好!公司作为我国销售规模最大的轮胎制造企业之一,目前已构建覆盖全品类的产品布局。当前全球轮胎行业竞争格局呈现“东升西降”的重构趋势,中国新能源汽车产业的崛起也为本土轮胎企业打开了新增量空间。公司制造能力符合行业高性能、绿色化、智能化的发展趋势,随着全球消费者对中国轮胎认可度不断提升,叠加公司境内外产能的持续投资,公司收入及销量仍有较大增长空间。公司长期以引领中国轮胎行业赶超式发展为己任,向着全球轮胎企业第一梯队进发。
在市值维护方面,公司始终高度重视投资者报与市值管理工作,已制定《股票上市后三年内公司股价稳定预案》《市值管理制度》等制度文件。公司建立了长期稳定可持续的股东报机制,也会持续加强市值管理相关工作,做好投资者沟通交流,传递公司投资价值,增进市场对公司的价值认同。感谢您的关注!
4、请问当前公司向欧美市场销售,能够实现完全由海外工厂发货么?如果不能的话,本土发货是否面临高额关税或反倾销税。谢谢
尊敬的投资者,您好!目前公司已有泰国、印尼两个投产的海外基地,对于存在高额关税及高额反倾销税、反补贴税的产品品类,公司海外基地产能可以供应欧美市场需求。感谢您的关注!
5、石油涨价对公司影响如何?
尊敬的投资者,您好!3月由于石油涨价,带动公司部分涉油原材料价格上升,但近期随着油价涨幅趋缓,该部分原材料整体价格相对平稳。面对成本压力,公司已对产品售价进行了相应的涨价调整。感谢您的关注!
6、请问欧洲对中国半钢胎双反出裁税率公布后,海外基地的订单情况如何
尊敬的投资者,您好!目前公司海外基地订单饱满,公司正大力推进泰国、印尼两个海外基地的产能提升工作。感谢您的关注!
7、国内基地半钢胎产能利用率情况如何?
尊敬的投资者,您好!公司半钢胎产品市场需求情况良好,公司各基地2023年以来均保持接近满负荷的半钢胎产能利用率。感谢您的关注!
8、海外产能的两次涨价落地情况如何,能否覆盖成本上涨的影响
尊敬的投资者,您好!公司长期专注于轮胎行业,拥有化解成本压力的丰富经验与多种手段。公司正通过产品涨价、调整产品结构、提高生产效率等多种方式应对原材料价格上涨的成本压力,成本上涨对公司经营业绩的影响可控。感谢您的关注!
9、如何看待6月份大规模解禁,股东如果看好公司,有没有不减持的公告?
尊敬的投资者,您好!截至目前,公司董秘办尚未收到公司主要股东关于减持意向的通知,后续具体情况请关注公司公告。感谢您的关注!
本文数据来源于中策橡胶2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




