据证券之星公开数据整理,近期有研粉材(688456)发布2026年三季报。截至本报告期末,公司营业总收入39.13亿元,同比上升37.35%,归母净利润7481.22万元,同比上升44.81%。按单季度数据看,第三季度营业总收入12.92亿元,同比上升22.06%,第三季度归母净利润1946.01万元,同比上升22.37%。本报告期有研粉材应收账款上升,应收账款同比增幅达57.48%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率7.33%,同比减3.28%,净利率1.97%,同比增5.68%,销售费用、管理费用、财务费用总计1.03亿元,三费占营收比2.63%,同比减2.69%,每股净资产12.54元,同比增4.17%,每股经营性现金流-2.3元,同比减191.57%,每股收益0.72元,同比增44.0%
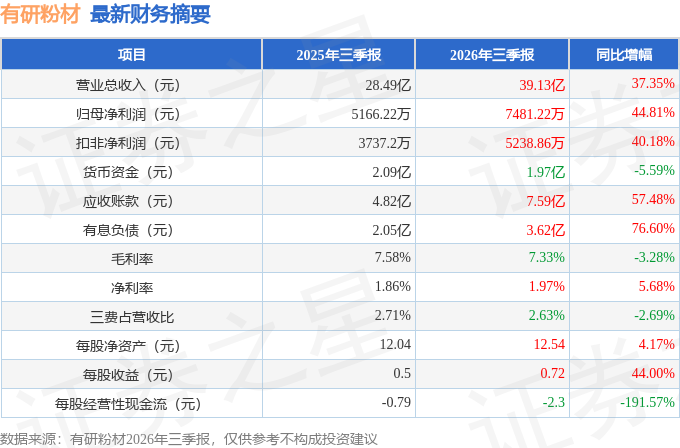
证券之星价投圈财报分析工具显示:
财报体检工具显示:
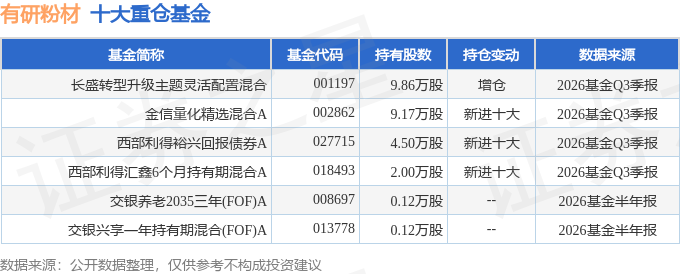
持有有研粉材最多的基金为长盛转型升级主题灵活配置混合,目前规模为1.59亿元,最新净值0.48(10月30日),较上一交易日下跌5.88%,近一年下跌41.96%。该基金现任基金经理为王柄方。
最近有知名机构关注了公司以下问题:
问:纳微公司的主营业务是哪些?
答:有研纳微公司成立于2023年,目前主营光伏用锡膏,另外还有锡膏产品应用于mini-led和分立元器件等。
Q2目前锡基板块的客户稳定吗?
受出口退税政策调整影响,锡粉板块的出口业务面临一定压力,未来公司会积极寻求其他解决方案,如通过优化产品结构、加快境外市场开拓等方式化解影响。锡膏板块客户基础较好,当前客户总体稳定;但下游客户基于供应链安全和成本控制等考量,存在引入第二供应商的可能性,后续行业市场竞争或将进一步加剧。公司将持续加快产品迭代升级,强化产品竞争力,提升客户黏性,以巩固并扩大市场份额。
Q3MLCC镍粉当前进展如何?
目前公司的镍粉处于下游客户多轮次验证过程中,验证过程需要反复调试参数、配合实验,因此整个周期较长。
Q43D打印板块的产能扩产项目进展如何?产品销量是否有所增长?
增材山东基地目前土建阶段基本完成,预计明年开始投产。2026年上半年,3D打印用粉体材料产品销量同比增长79%。
Q5超细锡粉产能情况如何?扩产难度如何?
公司现有设备具备制备高端锡粉产品的能力,可针对市场需求变化快速响应、灵活调整产能,扩产难度不大,能够高效实现产能提升。
Q6公司在原材料库存方面是如何进行管理的?
公司对原材料库存实施精细化管控,由各子公司结合在手订单、生产计划自主测算并合理规划库存规模;同时公司建立存货相关考核指标,定期检查存货数量,严控存货风险。
Q7公司有感受到高端锡粉的客户端呈现爆发式增长的趋势吗?
当前锡基板块的市场整体平稳,公司与下游客户保持常态化对接,暂未观察到高端锡粉需求爆发式增长的情形。公司持续通过订单跟踪、行业展会、产业交流等渠道,紧密对接下游需求变化。后续公司将密切关注市场动态,及时捕捉发展机遇,积极推进业务拓展。
Q8公司在高新补贴方面有没有感受到压力?
我们能明显感受到高新技术企业的监管越来越严格,核查力度持续加大,叠加原材料价格上涨带动营收增长,对公司研发投入的合规性、投入强度也提出更高要求。公司境内子公司均为高新技术企业,已多次顺利通过各级主管部门的专项检查,有相应的管理基础。后续公司将持续深耕技术创新、优化产品结构、推进降本增效,不断提升自身盈利能力与抗风险能力,保障企业长期稳健发展。
Q93D打印山东基地的产能明年能全部释放吗?
3D打印山东基地的产能会逐步释放,明年约释放30%,预计大部分增量都集中于商业航天领域。
本文数据来源于有研粉材2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




