据证券之星公开数据整理,近期汇成股份(688403)发布2026年三季报。截至本报告期末,公司营业总收入14.65亿元,同比上升13.08%,归母净利润2808.99万元,同比下降77.39%。按单季度数据看,第三季度营业总收入5.06亿元,同比上升17.94%,第三季度归母净利润2307.76万元,同比下降18.18%。本报告期汇成股份应收账款上升,应收账款同比增幅达45.66%。
本次财报公布的各项数据指标表现一般。其中,毛利率17.88%,同比减20.95%,净利率1.9%,同比减80.18%,销售费用、管理费用、财务费用总计1.15亿元,三费占营收比7.83%,同比增13.7%,每股净资产4.46元,同比增11.07%,每股经营性现金流0.33元,同比减41.44%,每股收益0.03元,同比减80.0%
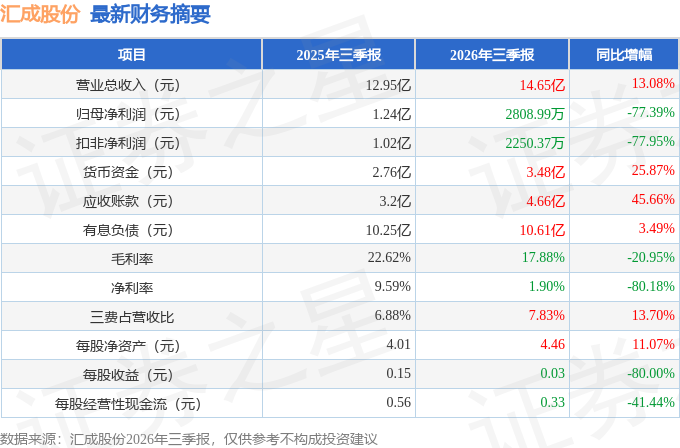
证券之星价投圈财报分析工具显示:
财报体检工具显示:
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是景顺长城基金的杨锐文,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为153.60亿元,已累计从业12年9天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
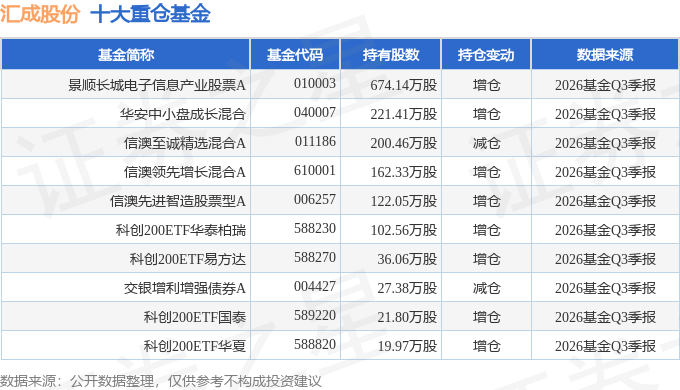
持有汇成股份最多的基金为景顺长城电子信息产业股票A,目前规模为14.58亿元,最新净值1.39(10月30日),较上一交易日下跌5.37%,近一年下跌15.34%。该基金现任基金经理为杨锐文。
最近有知名机构关注了公司以下问题:
问:报告期内,公司单季度营收创历史新高,但是利润表现一般,如何公司报告期的业绩表现?
答:报告期内,公司第二季度实现营收约 5.48 亿元,创单季度历史新高,归母净利润实现 1,782.15 万元(环比第一季度实现扭亏为盈),公司出货规模与市场份额整体处于稳步扩张的态势。对于利润同比有所下滑的业绩表现,主要受到毛利率与费用端多重因素叠加的影响
首先,在毛利率方面,主要受到三个核心因素的阶段性挤压一是黄金原材料价格上涨及税率调整,采购成本增加,且黄金现货价格持续走高,公司成本传导存在一定的滞后性;二是产品结构变化,手机端存储芯片涨价一定程度导致终端出货下滑,高毛利的 OLED DDIC 及 CP 测试段订单占比阶段性落;三是固定成本摊销,一季度春节假期及排产影响导致单位折旧摊销成本上升,拖累了上半年整体毛利率表现。
其次,在费用端及非经常性损益方面,本期计提股份支付费用同比增加约 1,500 万元;存货跌价准备计提同比增加约1,400 万元;同时受美元汇率波动影响产生汇兑损失 956 万元(上年同期为汇兑收益)。 综上所述,公司营收创新高证明了业务基本盘与交付能力的稳固,利润承压主要系阶段性、非结构性的成本与费用因素所致。若手机等终端产品需求复苏,或成本费用端影响因素得到优化,公司盈利能力有望升。
本文数据来源于汇成股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




