据证券之星公开数据整理,近期德马科技(688360)发布2026年三季报。截至本报告期末,公司营业总收入13.83亿元,同比上升13.75%,归母净利润1.19亿元,同比上升8.16%。按单季度数据看,第三季度营业总收入4.53亿元,同比上升3.96%,第三季度归母净利润3959.88万元,同比上升42.72%。本报告期德马科技存货明显上升,存货同比增幅达99.98%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率28.62%,同比减6.69%,净利率8.35%,同比减5.35%,销售费用、管理费用、财务费用总计1.62亿元,三费占营收比11.68%,同比增2.42%,每股净资产5.65元,同比增1.43%,每股经营性现金流0.65元,同比增146.95%,每股收益0.45元,同比增7.14%
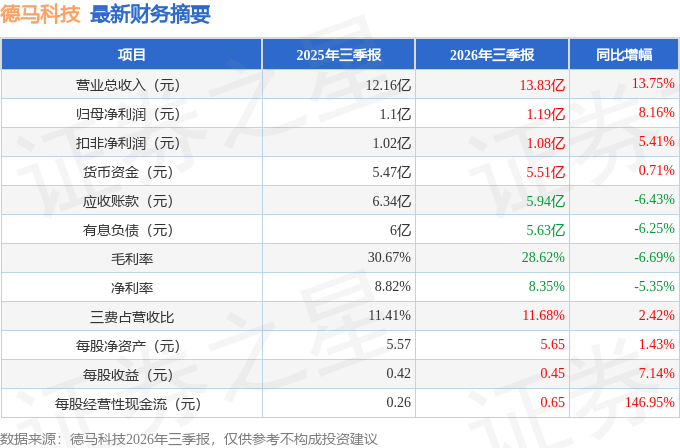
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司于2026年9月29日(星期二)14:00-15:00以网络平台在线交流方式在同花顺路演平台(https://board.10jqka.com.cn/rs/pc/detail?roadshowId=1010991)召开了2026年半年度业绩说明会。公司就2026年半年度经营成果及财务指标的具体情况与投资者进行互动交流和沟通,在信息披露允许的范围内就投资者普遍关注的进行回答。相关内容如下:
答:公司于2026年9月29日(星期二)1400-1500以网络平台在线交流方式在同花顺路演平台(https//board.10jqka.com.cn/rs/pc/detail?roadshowId=1010991)召开了2026年半年度业绩说明会。公司就2026年半年度经营成果及财务指标的具体情况与投资者进行互动交流和沟通,在信息披露允许的范围内就投资者普遍关注的问题进行。相关内容如下
问题1电商、锂电、机场、医药等行业需求怎么样?哪些行业订单增、哪些拖延?
投资者您好!公司下游客户需求呈“基本稳固、结构分化”特征。电商快递作为业务基本盘保持稳健;机场、医药领域受益于改扩建项目落地、医药流通智能化升级,相关订单实现增长;锂电行业受下游扩产节奏变化影响,行业需求向头部客户集中。
2026 年上半年公司实现营业收入 9.30 亿元,同比增长 19.21%。期末合同负债较上年末增长 67.79%、存货增长 59.24%,主要系在手订单增加、客户预付款上升所致。目前公司在手订单和商机充足,为后续经营规模提升提供有力支撑。感谢关注!
问题2美国工厂2027才投产,今明两年北美订单是先国内出口还是外包?
投资者您好!美国工厂 2027 年上半年投产,是公司在美国工厂的产能扩张投产,今明两年北美订单的履约方式,公司会在“国内整机出口”与“外包”之间二选一,依托既定的“中央工厂+全球区域工厂+本地合作组装工厂”全球化布局,采取“国内核心部件制造+北美属地组装装配交付”的组合履约模式。该模式不是外包,而是把国内规模化制造能力与北美本地装配、调试和交付能力进行组合。待2027 年美国工厂产能扩建完成后,会加强属地规模化生产能力,提升公司整体竞争力。感谢关注!
问题3和优必选合资做物流人形机器人,目前进度如何?上半年有收入吗?
投资者您好!公司与优必选设立的合资公司已落地运营,当前正处于”联合研发+场景适配+数据协同迭代“的阶段。双方合作聚焦仓储物流场景人形机器人的技术研发、场景落地与商业化交付,现阶段以产品研发和实景 POC 验证为主。后续公司将持续开展场景测试,稳步推进项目落地与市场拓展。相关业务进展请以公司公告为准。感谢您的持续关注!
问题4能否分享出海战略以及2030规划,以及目前是否如期达成既定目标
投资者您好!公司的全球化战略历经“业务出海”到 “战略扎根”的升级,目前执行的是全球化2.0战略,以全球化、规模化、数字化为方向,在巩固智能物流行业龙头地位的基础上拓展新行业、新领域。目标定位“全球领先的综合物流系统解决方案服务商”。公司已经建立了“国内中央工厂+全球区域工厂+本地合作组装工厂”的创新布局,以“本地服务本地”为核心策略,降低贸易壁垒风险、缩短交付周期,提升全球竞争力,目前业务已覆盖全球各大洲,海外收入在持续增长,公司在稳步按照公司既定的战略目标、战略路径和战略节奏前行。感谢关注!
问题5具身智能方面的业务产生实质性订单了吗?
投资者您好!公司依托“本体 + EGO”技术体系,持续采集、沉淀人形机器人在物流场景下的高质量具身数据集。相关数据一方面用于自研物流垂域模型迭代,持续优化机器人场景作业能力;另一方面稳步推进具身数据服务对外商业化,已取得稳定的数据服务订单。具身智能业务相关经营情况及财务数据,公司将严格按照相关信息披露规则进行披露。感谢您的持续关注!
本文数据来源于德马科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




