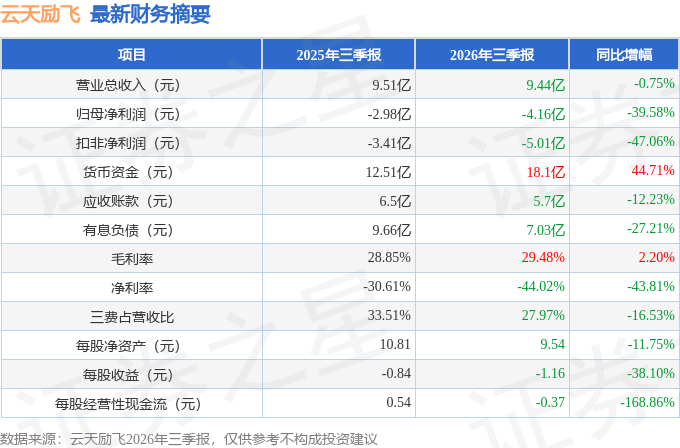
据证券之星公开数据整理,近期云天励飞(688343)发布2026年三季报。截至本报告期末,公司营业总收入9.44亿元,同比下降0.75%,归母净利润-4.16亿元,同比下降39.58%。按单季度数据看,第三季度营业总收入3.08亿元,同比上升0.98%,第三季度归母净利润-1.64亿元,同比下降78.09%。本报告期云天励飞公司应收账款体量较大,当期应收账款占最新年报营业总收入比达42.57%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率29.48%,同比增2.2%,净利率-44.02%,同比减43.81%,销售费用、管理费用、财务费用总计2.64亿元,三费占营收比27.97%,同比减16.53%,每股净资产9.54元,同比减11.75%,每股经营性现金流-0.37元,同比减168.86%,每股收益-1.16元,同比减38.1%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在-4.92亿元,每股收益均值在-1.37元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是诺安基金的杨谷,在2025年的证星公募基金经理顶投榜中排名前十,其现任基金总规模为66.74亿元,已累计从业20年256天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
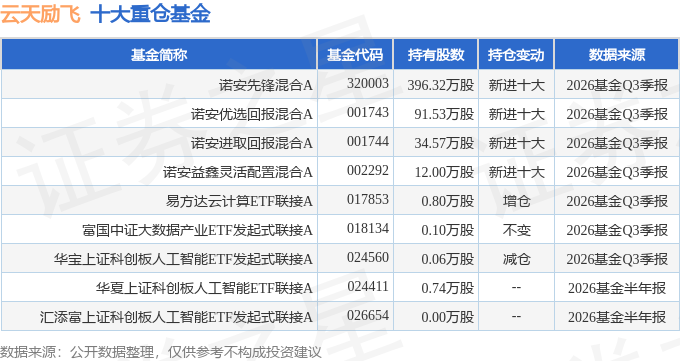
持有云天励飞最多的基金为诺安先锋混合A,目前规模为41.49亿元,最新净值3.17(10月30日),较上一交易日下跌2.06%,近一年下跌5.15%。该基金现任基金经理为杨谷。
最近有知名机构关注了公司以下问题:
问:董事长兼总经理陈宁先生作开场致辞并欢迎广大投资者参与公司2026年半年度业绩说明会,并通过网络互动的方式回复了投资者出的。董事、财务总监兼董事会秘书邓浩然先生作总结发言。
答:尊敬的投资者,您好!2026年上半年,大模型应用由能力验证加快转向规模化产业落地,推理应用和智能体的规模化落地推动推理算力需求加速释放。 本年上半年,公司面向不同业务板块制定了不同经营策略。在企业级场景业务方面,公司在保持现有业务稳定运行的基础上,将资源与精力主要投向于下一代大算力推理芯片的研发与产能保障,发布将在未来两年多时间里推出三款云端大算力推理芯片的路线图规划,获取上游晶圆代工先进工艺产能以保障产品生产,通过大项目中标为芯片出货开始打下基础,持续拓展行业头部客户进行订单储备等;在消费级场景业务方面,持续开拓新品,收入取得一定增长;行业级业务场景方面,以追求收入质量为目标,报告期内实现了毛利率提升。谢谢!
二、请问公司对市值管理是怎么规划的?公司目前的合理市值应该是多少?公司是否有购计划?
尊敬的投资者,您好!二级市场行为受经济环境、政策、市场因素、投资者心理等多方面因素影响。为提高公司经营质量,增强投资者报,提升投资者的获得感,公司已制定“提质增效重报”行动方案,全面聚焦I推理芯片的战略,构建“高性能、低成本、强适配”的国产I推理芯片体系,致力于成为中国I推理芯片领军企业。未来,云天励飞将以 GPNPU 架构为核心,大力推进云端大算力芯片,强化软硬协同与存储体系攻坚,推动大模型从示范应用走向规模化交付。公司如有购或增持相关安排,将会按照相关规定及时履行信息披露义务。谢谢!
三、请问公司deepverse芯片什么时候出来?
尊敬的投资者,您好!公司在研芯片进度正在有序推进中。公司的下一代芯片DeepVerse是针对大模型推理应用场景设计的一系列I推理芯片。基于DeepVerse芯片构建的智能计算产品包括加速卡、I推理服务器、I超节点和I集群,支持各类大模型的高效推理和微调计算。通过系统级软硬件协同优化,这些智能计算产品提供了高效的I推理计算平台,构建高性价比的I推理计算基础设施。有关于新一代芯片的进展,请关注公司后续的公开披露信息。谢谢!
四、公司的核心技术壁垒体现在哪些方面?研发投入情况如何?
尊敬的投资者,您好!公司正在研发面向云端的大算力I推理芯片,采用GPNPU的技术路线。主要技术亮点包括四个方面 (1)GPGPU级通用编程能力。面向国内芯片“易用性”痛点,GPNPU架构强调对主流生态的兼容与迁移支持,以降低客户模型部署与迁移门槛;(2)极致能效的NPU内核。围绕推理效率与能效比进行深度优化,提升推理侧性价比;(3)引入3D堆叠存储架构。采用3D堆叠存储架构,以获得更高带宽与更低访问时延,突破“内存墙”,提升推理效率;(4)算力积木架构。公司延续过去五年在国产工艺上的探索,以“算力积木”架构利用下一代芯片构建机架级Scale-up超节点,以满足万亿级乃至十万亿级MoE架构大模型的推理需求。 2026年上半年,公司继续加大自研芯片技术攻关,研发费用29,744.97万元,同比增加9,491.33万元,增长46.86%。谢谢!
五、公司股价目前一直在下跌,请问公司新研发的芯片什么时间能流片?
尊敬的投资者,您好!本年度以来大算力推理芯片开始迎来市场需求的爆发,公司目前的研发进展顺利,和下游市场的对接亦在同步进行。请股东持续关注公司后续的公开披露信息。谢谢!
本文数据来源于云天励飞2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




