据证券之星公开数据整理,近期开创电气(301448)发布2026年三季报。根据财报显示,开创电气营收净利润同比双双增长。截至本报告期末,公司营业总收入5.42亿元,同比上升10.62%,归母净利润74.71万元,同比上升107.14%。按单季度数据看,第三季度营业总收入1.72亿元,同比下降13.7%,第三季度归母净利润-554.63万元,同比下降211.81%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率21.65%,同比减2.25%,净利率-1.74%,同比增14.62%,销售费用、管理费用、财务费用总计1.04亿元,三费占营收比19.2%,同比减5.1%,每股净资产6.61元,同比增1.37%,每股经营性现金流-0.08元,同比增85.77%,每股收益0.01元,同比增110.0%
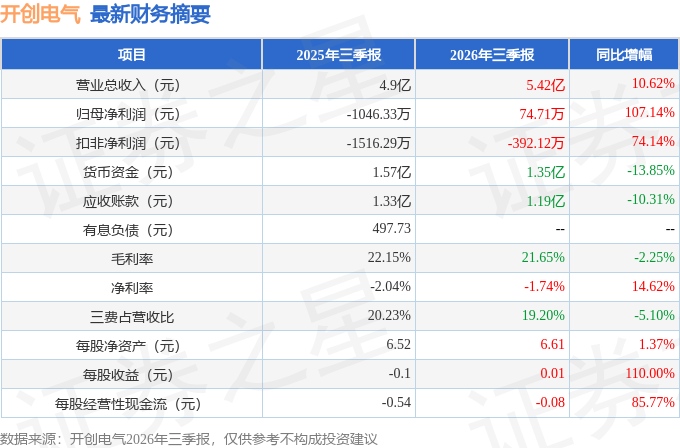
证券之星价投圈财报分析工具显示:
最近有知名机构关注了公司以下问题:
问:请介绍公司目前业务情况
答:公司主营手持式电动工具整机及核心零部件的研发、生产、销售及贸易。近年来,顺应电动工具行业锂电化、智能化的发展趋势,公司依托自身技术积淀与供应链优势,主动推进战略布局与业务结构优化,持续加大研发投入,在稳固传统主业核心优势的基础上,拓展锂电园林工具,优品小家电业务,持续丰富产品矩阵、培育多元化增长动能。
2025年9月公司成立控股子公司燕谷(北京)机器人智能技术有限公司(以下简称“燕谷智能”),专项布局具身智能机器人产业领域,与清华大学达成深度产学研合作,联合组建多模态具身智能联合研究中心,聚焦具身智能前沿技术开展技术攻关与产业化探索。为适配燕谷智能长远发展需求,燕谷智能将持续引进优秀人才,同时积极探索各种渠道筹集资本,以人才赋能、资本助力的双向合力,助力燕谷智能长期健康稳定发展。
二、公司8月份披露了《机器人产业基金与项目落地八方合作框架协议》,根据框架协议内容,请介绍下新设1亿元产业基金的设立情况及与灵心巧手(北京)科技股份公司合作建设落地具身智能关节模组生产制造产线的进展情况。
相关各项工作正有序推进,有关具体进展情况,公司将按照规定及时披露,敬请留意后续公告。
三、2025年度公司业绩亏损的原因
主要原因有两方面一、2025年上半年美国对多国实施对等关税,导致公司在美国市场订单大幅减少,且用于对冲关税的开创(越南)于2025年6月才正式投产,短期内无法有效分散关税冲击,公司营收端承压明显,成为业绩下滑的核心外部因素;二、为强化公司竞争力、应对市场竞争,公司在研发投入、人才引进、股权激励计划推进等方面加大战略投入,导致当期相关费用增幅较大,间接对整体业绩造成一定影响。
四、公司越南生产基地目前经营情况如何?
目前越南生产基地已实现稳定运营与生产,2026年上半年越南子公司实现净利润2,003.52万元。
五、公司目前生产基地有哪些。
公司已投产基地包括金华婺城区生产基地与越南海外生产基地。其中金华婺城区基地现有年产420万台电动工具产能;越南生产基地一期年产电动工具80万台。金华金东区年产200万台锂电电动工具生产项目尚在建设中。
本文数据来源于开创电气2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




