据证券之星公开数据整理,近期金杨精密(301210)发布2026年三季报。截至本报告期末,公司营业总收入19.1亿元,同比上升59.81%,归母净利润8718.12万元,同比上升158.93%。按单季度数据看,第三季度营业总收入7.33亿元,同比上升60.2%,第三季度归母净利润3368.7万元,同比上升133.83%。本报告期金杨精密应收账款上升,应收账款同比增幅达61.03%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率14.06%,同比增16.45%,净利率5.28%,同比增42.38%,销售费用、管理费用、财务费用总计6674.03万元,三费占营收比3.49%,同比减22.6%,每股净资产11.98元,同比减25.7%,每股经营性现金流-0.17元,同比减159.33%,每股收益0.54元,同比增157.14%
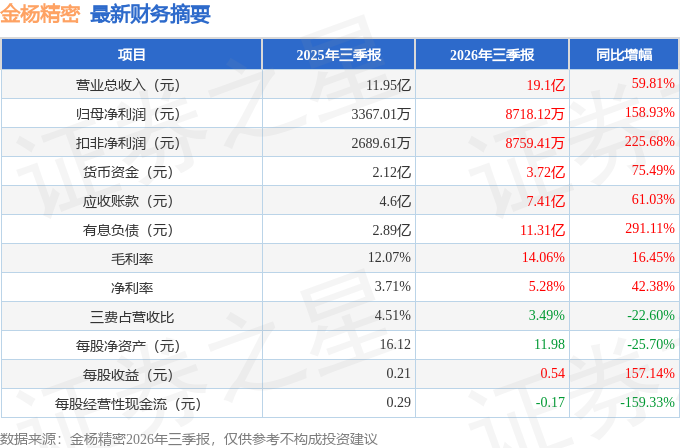
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.19亿元,每股收益均值在0.74元。
最近有知名机构关注了公司以下问题:
问:公司上半年业绩增长的主要原因?
答:2026年上半年,公司把握锂电池精密结构件行业增长机遇实现收入与利润同比双增长。在小动力结构件领域,随着I数据中心、高端电动工具和消费类市场等终端需求的增长,公司21系列产品出货量稳步提升,全极耳结构件占比不断提升;在储能、大动力领域,全球储能、大动力市场延续高景气度,电池精密结构件需求旺盛,公司方形电池精密结构件产销规模大幅提升。公司通过前瞻布局核心客户、持续推进产品迭代,有效把握了小动力结构件与储能、大动力结构件市场扩容的双重行业趋势,实现了经营业绩的稳健增长。
2.公司上半年毛利率有所提升,改善的主因是什么?
公司电池结构件业务综合毛利率为 15.25%,较 2025 年提升 3.58个百分点,主要原因是(1)2026 年上半年公司产能利用率较 2025 年有所改善;(2)新增产能产线自动化水平更高;(3下游客户产品迭代带来产品结构优化。
3.请问公司全极耳结构件产品上半年进展情况如何?全极耳圆柱终端应用领域情况?
基于下游行业需求,公司上半年全极耳小圆柱相关产品出货量同比实现较大增长。国内首家推出全极耳小圆柱的电池厂商,其对应结构件主要由公司供应。据公司了解,该类电池除应用于高端家电、电动工具等领域外,I 数据中心场景比如BBU的市场需求也在快速增长。
4.请问公司结构件、镍基导体材料营收占比是多少?
2026年上半年,结构件收入为7.85亿,同比+68.64%。其中61%为圆柱,39%为方形;镍基导体材料收入2.33亿元。
5.请问公司新建生产基地目前进度情况?
荆门、孝感基地已投产,并根据客户需求情况逐步推进达产厦门基地与马来西亚项目正按计划有序建设,预计今年底投产试运行。未来,公司会根据行业、客户情况适时开展项目建设,以更好匹配下游客户的订单需求。
6.公司机器人业务布局及进展?
基于人形机器人广阔的市场空间与发展前景,公司于2025年布局了机器人精密传动部件、六维力传感器等核心赛道,分别参股了国华智能和智立传感。其中,智立传感为公司孵化并发起设立,主要从事人形机器人和协作机器人用六维力传感器等产品的研发、生产与销售。国华智能主要从事人形机器人精密传动部件研发制造(含谐波减速器、行星滚柱丝杠等传动系统关键组件)、机电一体化模组集成(包括旋转关节及直线关节解决方案)以及提供整机总成系统解决方案。未来,公司将根据人形机器人的技术发展以及市场与客户需求,逐步加大相关领域投资,积极利用自身资源支持促进生态链企业的发展。
本文数据来源于金杨精密2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




