据证券之星公开数据整理,近期中科江南(301153)发布2026年三季报。截至本报告期末,公司营业总收入3.9亿元,同比上升7.09%,归母净利润-995.83万元,同比上升84.5%。按单季度数据看,第三季度营业总收入1.22亿元,同比下降1.02%,第三季度归母净利润501.08万元,同比上升131.71%。本报告期中科江南公司应收账款体量较大,当期应收账款占最新年报归母净利润比达398.18%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率51.33%,同比减3.5%,净利率-1.52%,同比增91.5%,销售费用、管理费用、财务费用总计7950.39万元,三费占营收比20.41%,同比减19.02%,每股净资产5.11元,同比增7.16%,每股经营性现金流-0.3元,同比增32.44%,每股收益-0.03元,同比增83.33%
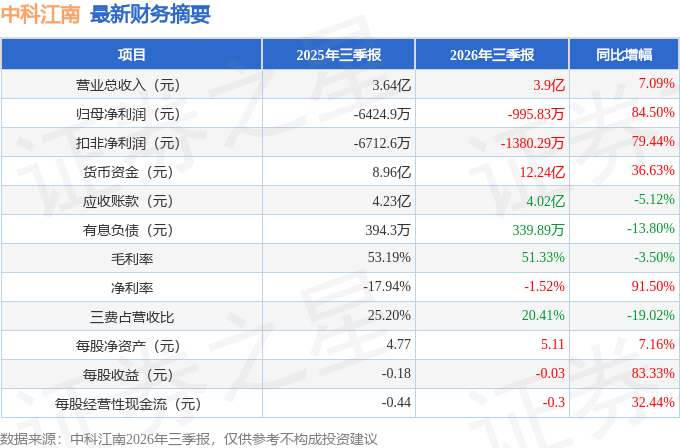
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.53亿元,每股收益均值在0.43元。
最近有知名机构关注了公司以下问题:
问:介绍公司 2026 年上半年主要经营情况
答:2026 年上半年,公司经营态势稳中向好,营业收入与利润实现同比双增长,整体发展韧性持续凸显。报告期内,公司实现营业收入 26,730.96 万元,同比增长 11.26%;实现归属于上市公司股东的净利润-1,496.91 万元,同比增长 69.10%。单季度来看,公司归属于上市公司股东的净利润已经实现连续四个季度增长。公司经营活动产生的现金流量净额同比增长 26.14%,同时,报告期内公司持续加强费用管控和 I 提效,经营效益得到提升。
2、介绍公司支付电子化的业务进展
支付电子化是公司业务的基本盘,2026 年上半年营业收入16,384.16 万元,较上年同期增长 7.51%。
公司国库集中支付电子化业务已实现财政部及 32 个省级财政单位覆盖,服务于国库资金支付、非税缴库、转移支付、单位资金支付等广域政府资金管理。在财政科学管理工作部署推进的趋势下,公司全链条电子化业务也依然存在较多的业务机会。
3、介绍公司智慧财政的业务进展
2026 年上半年智慧财政营业收入 5,196.85 万元,较上年同期增长了 7.11%。
公司财政预算管理一体化业务覆盖十余个省级财政单位。报告期内,公司重点推进财政大模型与 I 智能体矩阵建设,财政大模型已具备资金流转智能分析、风险预警及自动化报告生成等核心能力;财政 I 智能体矩阵涵盖预算执行监督 I 审核助手、预算编审、绩效管控、投资评审等智能工具,将 I 能力覆盖绩效管理、财会监督等财政核心业务场景,提高财政全链条智能化管理能力。
4、介绍公司在 I 应用方面的进展
今年,公司面向财政科学管理各场景推出了“元衡”大模型,完成北京市生成式人工智能服务备案。“元衡”是公司立足真实财政业务打磨而成的专业大模型,目前已应用于预算编审、绩效管理、预算执行监督、财会监督、投资评审等业务场景中。
现阶段 I 相关能力主要作为功能模块,内嵌在智慧财政整体项目当中交付实施,也为公司后续智能化业务拓展奠定基础。公司将围绕财政科学管理、数字政务等核心场景,持续迭代模型能力,拓展落地应用范围,始终与监管要求和客户需求保持对齐。
5、介绍公司政企数智服务的业务进展
公司前些年一直在培育的政企数智服务,在 2026 年上半年实现营业收入 4,675.69 万元,同比增长 53.49%。
政企数智服务本质是依托公司在财政领域积累的行业标准、安全信任体系以及电子凭证库底座,将政务数字化能力延伸至预算单位和企业端。目前医保、商标、数电票三大业务按照既定规划稳定发展,后续将随试点落地、政策完善逐步释放增长动能。
6、介绍公司医保业务进展
公司医保业务已步入持续、多元发展阶段。医保钱包业务方面,公司已完成核心布局,参与了全国上百个城市的医保钱包基础搭建工作,市场基础扎实。应用创新与场景拓展上,公司持续深化医保钱包功能迭代,拓展异地就医、额度管理、资金清算等多元应用场景,完善系统运行保障与业务创新能力;医保基金收支监测预警项目已在部分省份上线,协助国家局加强医保基金管理,增强对医保基金收支运行的监测,提高基金风险防控水平。
本文数据来源于中科江南2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




