据证券之星公开数据整理,近期新强联(300850)发布2026年三季报。截至本报告期末,公司营业总收入31.72亿元,同比下降12.32%,归母净利润5.71亿元,同比下降14.02%。按单季度数据看,第三季度营业总收入10.99亿元,同比下降21.97%,第三季度归母净利润1.59亿元,同比下降39.66%。本报告期新强联公司应收账款体量较大,当期应收账款占最新年报归母净利润比达227.72%。
本次财报公布的各项数据指标表现一般。其中,毛利率28.59%,同比减1.02%,净利率18.32%,同比减3.27%,销售费用、管理费用、财务费用总计1.34亿元,三费占营收比4.21%,同比减5.15%,每股净资产18.0元,同比增8.64%,每股经营性现金流1.23元,同比增541.93%,每股收益1.38元,同比减22.47%
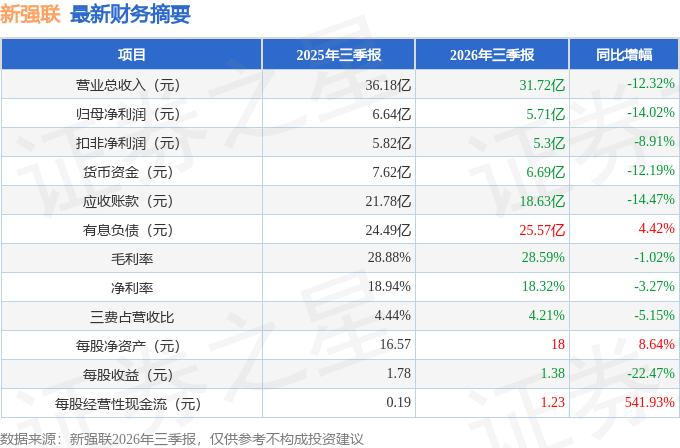
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在10.02亿元,每股收益均值在2.42元。
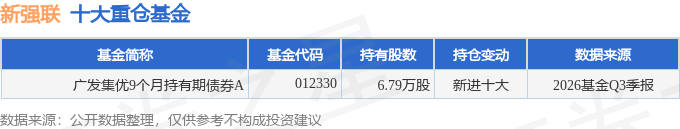
持有新强联最多的基金为广发集优9个月持有期债券A,目前规模为1.79亿元,最新净值1.1021(10月30日),较上一交易日上涨0.05%,近一年上涨0.05%。该基金现任基金经理为贾乃鑫。
最近有知名机构关注了公司以下问题:
问:公司 2026 年三季度整体经营情况
答:二、问环节
1、公司 2026 年三季度业绩变化的主要原因是?
2026 年三季度业绩下滑,主要源于公司采取“以销定产”的生产模式,根据客户的采购计划制定生产计划并组织实施,2026 年国内装机执行放缓,影响短期订单节奏。
公司针对业绩变化采取的维稳措施主要有以下几点一、提升高附加值产品如单列圆锥滚子主轴轴承(TRB)出货占比,优化产品结构,带动整体毛利率上行,提高单位产品盈利水平;二、持续推进降本增效,严控各项期间费用,强化内部精益管理;三、生产计划与客户整机交付计划对齐,同步匹配原材料采购,适配客户交付节奏波动。四、公司坚持研发端的战略投入,聚焦产品验证与技术迭代,推进工艺改良、良率提升,进一步巩固产品毛利率优势。
2、公司张家港定向增发项目目前进展如何?
张家港基地建设均按照公司计划在稳步推进,公司于2026年 9月 3日收到中国证券监督管理委员会出具的《关于同意洛阳新强联转支承股份有限公司向特定对象发行股票注册的批复》,并于 2026 年 9 月 4 日对外披露;公司将严格按照信息披露相关规定履行披露义务,相关经营数据及定增项目进展情况请以公司在巨潮资讯网披露的公告为准。3、目前公司产品在主要客户的份额情况?后续份额是否会有提升?
公司的主要客户为明阳智能、远景能源、三一重能、东方电气、金风科技、运达股份等知名风电整机厂商,主要客户较为稳定,合作关系稳固。伴随风机大型化、海风项目落地,高端产品需求持续增长。公司产能稳步扩张,技术与交付能力持续优化,同时加快新客户及海外市场开拓,进一步丰富客户结构,增强市场竞争力。
4、公司 2026 年的业务发展及规划如何?
在业务发展方面公司产品布局全面,涵盖主轴、偏航、变桨等多种风电轴承产品;在轴承领域持续深耕,掌握无软带感应淬火等先进工艺,具备大兆瓦风电主轴轴承、偏航变桨轴承的批量供货能力;在风电轴承、盾构机轴承和海工装备领域不断实现技术创新和突破,能够及时满足市场的需求变化。
在后续规划方面公司未来将紧跟风电大型化趋势,优化产品结构,提升高附加值产品占比;加强客户合作,稳步拓展市场份额;同时将持续推进大型化轴承技术研发,提前布局,进一步巩固公司在转支承领域的技术优势。
注因本次投资者关系活动采取电话会议形式,线上参会者无法签署调研承诺函。但在交流活动中,公司严格遵守相关规定,保证信息披露真实、准确、完整、及时、公平。没有出现未公开重大信息泄露等情况。
本文数据来源于新强联2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




