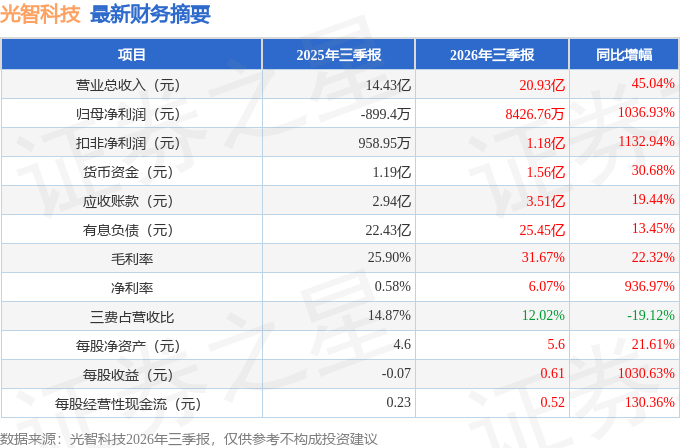
据证券之星公开数据整理,近期光智科技(300489)发布2026年三季报。截至本报告期末,公司营业总收入20.93亿元,同比上升45.04%,归母净利润8426.76万元,同比上升1036.93%。按单季度数据看,第三季度营业总收入9.0亿元,同比上升112.68%,第三季度归母净利润9348.07万元,同比上升383.34%。本报告期光智科技存货明显上升,存货同比增幅达41.12%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率31.67%,同比增22.32%,净利率6.07%,同比增936.97%,销售费用、管理费用、财务费用总计2.52亿元,三费占营收比12.02%,同比减19.12%,每股净资产5.6元,同比增21.61%,每股经营性现金流0.52元,同比增130.36%,每股收益0.61元,同比增1030.63%
财务报表中对有大幅变动的财务项目的原因说明如下:- 预付款项变动幅度为188.32%,原因:报告期末预付采购原材料货款增加。
- 其他应收款变动幅度为104.45%,原因:支付的保证金增加。
- 存货变动幅度为44.36%,原因:业务规模扩大所需铺底库存需求增加。
- 一年内到期的非流动资产变动幅度为193.79%,原因:一年内到期的长期应收款增加影响。
- 长期应收款变动幅度为-39.08%,原因:部分长期应收款重分类至一年内到期的非流动资产。
- 长期股权投资的变动原因:投资设立合资公司。
- 使用权资产变动幅度为-56.22%,原因:部分租赁到期影响。
- 长期待摊费用变动幅度为81.84%,原因:增加设备维修服务摊销。
- 递延所得税资产变动幅度为87.41%,原因:可抵扣暂时性差异增加。
- 其他非流动资产变动幅度为163.06%,原因:预付设备及工程款项增加。
- 短期借款变动幅度为68.64%,原因:新增流动资金借款。
- 应付票据变动幅度为-53.28%,原因:票据支付款项减少。
- 合同负债变动幅度为194.89%,原因:预收货款增加。
- 应交税费变动幅度为68.16%,原因:应交增值税增加。
- 其他应付款变动幅度为1579.76%,原因:与控股股东之间的往来款项增加。
- 一年内到期的非流动负债变动幅度为-35.22%,原因:一年内到期的长期应付款减少。
- 长期借款变动幅度为173.01%,原因:并购贷款增加。
- 租赁负债变动幅度为-46.71%,原因:部分租赁到期影响。
- 其他综合收益变动幅度为-285.65%,原因:外币报表折算差额变动影响。
- 专项储备变动幅度为73.0%,原因:计提的安全生产费用增加。
- 少数股东权益变动幅度为81.41%,原因:收购广东先锐科技有限公司控股。
- 营业收入变动幅度为45.04%,原因:红外光学业务规模同比增长以及先锐科技并表。
- 营业成本变动幅度为33.73%,原因:收入增长。
- 税金及附加变动幅度为33.03%,原因:增值税附加税增加。
- 研发费用变动幅度为78.0%,原因:研发项目投入和股份支付费用增加影响。
- 其他收益变动幅度为-83.2%,原因:收到的政府补助减少。
- 投资收益的变动原因:投资设立合资公司。
- 信用减值损失变动幅度为-611.32%,原因:应收账款坏账损失增加。
- 资产减值损失变动幅度为82.84%,原因:存货跌价同比减少。
- 资产处置收益变动幅度为5759.55%,原因:处置资产收益金额增加。
- 营业外收入变动幅度为78.81%,原因:收到的与日常经营无关款项增加。
- 营业外支出变动幅度为129.4%,原因:支出的与日常经营无关款项增加。
- 归属于上市公司股东的净利润变动幅度为1036.93%,原因:红外光学业务规模同比增长以及先锐科技并表影响。
- 少数股东损益变动幅度为144.88%,原因:红外光学业务规模同比增长以及先锐科技并表影响。
- 归属于上市公司股东的扣除非经常性损益的净利润变动幅度为1132.94%,原因:红外光学业务规模同比增长以及先锐科技并表影响。
- 经营活动产生的现金流量净额变动幅度为132.84%,原因:销售商品收到的现金同比增加。
- 投资活动产生的现金流量净额变动幅度为-262.14%,原因:购建固定资产支付的现金同比增加。
- 筹资活动产生的现金流量净额变动幅度为178.15%,原因:吸收投资收到的现金及取得借款收到的现金增加。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为3.49%,资本回报率不强。去年的净利率为-0.84%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为3.2%,中位投资回报较弱,其中最惨年份2019年的ROIC为-21.42%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报11份,亏损年份4次,如无借壳上市等因素,价投一般不看这类公司。
- 融资分红:公司上市11年以来,累计融资总额1.99亿元,累计分红总额993.71万元,分红融资比为0.05。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/1.1%/--,净经营利润分别为-2.41亿/3186.76万/-1744.91万元,净经营资产分别为18.59亿/29.75亿/37.1亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.49/0.41/0.63,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为4.91亿/6.01亿/13.19亿元,营收分别为10.11亿/14.55亿/20.8亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为8.39%、近3年经营性现金流均值/流动负债仅为-1.59%)
- 建议关注公司债务状况(有息资产负债率已达36.23%、近3年经营性现金流均值为负)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司应收账款状况(年报归母净利润为负)
分析师工具显示:证券研究员普遍预期2026年业绩在2.23亿元,每股收益均值在1.6元。
该公司被3位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是睿远基金的傅鹏博,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为157.19亿元,已累计从业16年285天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
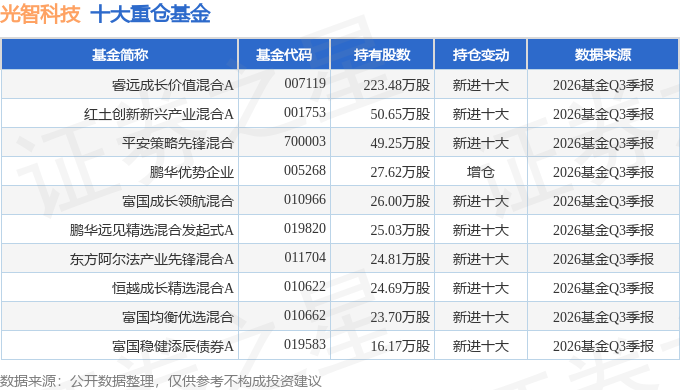
持有光智科技最多的基金为睿远成长价值混合A,目前规模为143.81亿元,最新净值1.4655(10月30日),较上一交易日下跌6.36%,近一年下跌25.53%。该基金现任基金经理为傅鹏博 朱璘。
本文数据来源于光智科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




