据证券之星公开数据整理,近期田中精机(300461)发布2026年三季报。截至本报告期末,公司营业总收入2.33亿元,同比上升60.48%,归母净利润307.13万元,同比下降34.95%。按单季度数据看,第三季度营业总收入9422.91万元,同比上升76.42%,第三季度归母净利润1992.99万元,同比下降14.6%。本报告期田中精机应收账款上升,应收账款同比增幅达138.9%。
本次财报公布的各项数据指标表现一般。其中,毛利率33.78%,同比增12.94%,净利率1.32%,同比增41.94%,销售费用、管理费用、财务费用总计5196.15万元,三费占营收比22.26%,同比减45.89%,每股净资产3.72元,同比增10.0%,每股经营性现金流-0.18元,同比减220.27%,每股收益0.02元,同比减33.33%
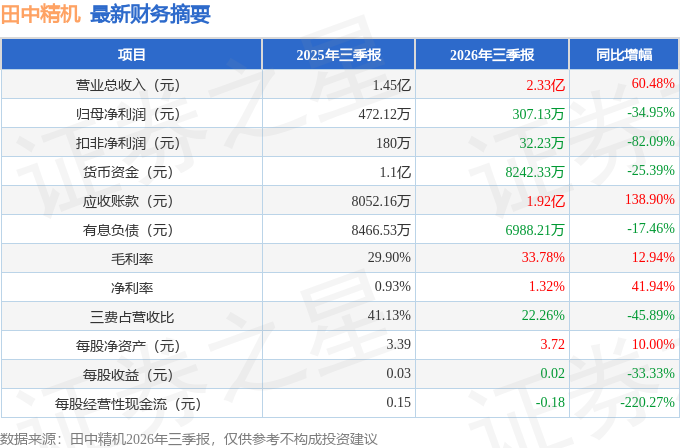
证券之星价投圈财报分析工具显示:
财报体检工具显示:
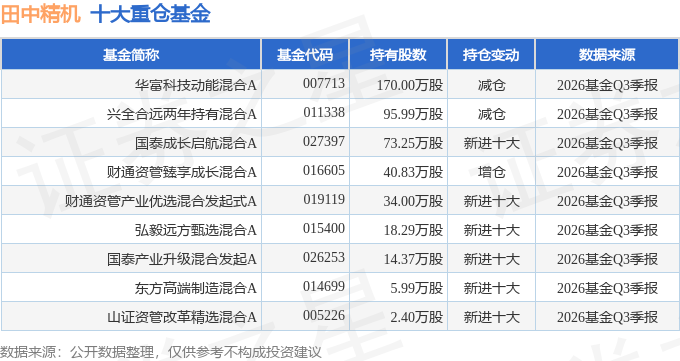
持有田中精机最多的基金为华富科技动能混合A,目前规模为4.67亿元,最新净值1.4292(10月30日),较上一交易日下跌3.15%,近一年下跌19.0%。该基金现任基金经理为沈成。
最近有知名机构关注了公司以下问题:
问:介绍公司基本情况
答:二、公司投资者提问,问题汇总如下
问题1.公司主要产品标机、非标机、特殊机的区别介
绍公司主要产品可以分为标准机、非标准机、特殊机等。标准机是标准化绕线机,主要实现基本的绕线功能,用于生产标准化的电子线圈;非标准机是根据客户个性化需求定制化研发设计的非标准化绕线机,以及多道工序/功能整合为一体的智能化生产线;特殊机是为丰富产品类型,凭借公司多年的技术积累和突破,根据客户需求定制化开发的非绕线功能的智能设备及智能化生产线。
问题2.公司的研发模式是什么样的?
公司下游客户对智能制造装备的需求具有多样化、个性化和非标准化等特点。公司设技术研发中心,通过研发人员的自主研发、设计和创新,使公司产品的技术性能可以很好地满足客户要求。研发设计工作主要分为三类,一是从客户的需求出发进行定制化研发设计,二是在现有技术基础上进行技术的更新迭代,三是根据智能制造装备市场前沿需求和发展方向进行自主研发。公司建立了规范的研发设计流程,对设计和开发的全过程进行有效控制,保证产品能够满足客户的要求,并符合行业标准和相关技术要求。
问题3. 2026年半年度公司公司营收增长,未来是否具备可持续性?
2026年半年度,公司实现营业收入1.39亿元,比上年同期增长51.23%。
公司依托深厚的精密绕线与自动化装备技术积累,已具备跨领域、多品类的快速研发与定制化能力,形成了可复制、可持续的增长模式,为公司长远发展奠定了坚实基础。
问题4.公司未来的战略发展方向是什么?
公司自成立以来,始终以客户为中心,精益求精,始终以“推动生产制造更高效”为公司使命,力争发展成为全球领先的智能制造定制化综合解决方案提供商。随着“中国制造2025”战略深化、新质生产力发展设备更新等政策推进,智能制造装备行业面临历史性的发展机遇。在此背景下,公司将坚定主业发展,积极打造第二增长曲线,获得可持续发展。
公司将坚定做大做强主业,一方面,公司将发挥多年积累的逾千家客户资源,积极挖掘其扩产与生产线改造升级需求,凭借过往服务的口碑累计与智能化改造能力,最大化满足客户需求,增加客户粘性,获得存量客户的业务增长。另一方面,公司将不断加强市场开拓,顺国产替代政策之势,获取新的客户。通过公司多年积累的客户服务销售能力实现对增量客户的行业复制。
未来,公司将坚持聚焦主业,持续研发创新投入,保持公司技术领先优势,持续强化与客户的深度合作,优化业务结构,提升综合解决方案能力。同时,公司将紧跟国内外产业发展趋势,积极打造第二增长曲线。
问题5.公司在精密绕线领域的核心技术优势有哪些?
公司拥有行业领先的技术研发水平。公司是国家级高新技术企业自日本田中精机开发并开始销售第一台绕线机以来,奠定了公司在绕线机行业鼻祖的地位。公司在精密绕线领域处于行业领先地位,各项综合技术指标处于国际先进水平。公司通过自主研发的张力控制、排线控制等技术实现高效、高精度绕线。
公司拥有较强的产品创新和研发能力。凭借多年积累的行业经验和系统设计优势持续研发创新,公司以绕线为切入点,逐一突破其他智能制造装备领域的技术难点,完成了向智能制造定制化综合解决方案提供商的升级迭代,能够提供包括自动上下料、绕线、移载、焊锡、插端子、包胶、检测以及数据上传等多道工序/功能整合为一体的智能化生产线,及其他配套设备,满足客户差异化、精细化、智能化及一站式采购的需求。
问题6.公司目前在消费电子无线充电线圈设备领域竞争力如何?
在消费电子领域,公司稳固与行业头部客户的深度合作关系,依托精密绕线核心技术,在消费电子无线充电线圈制造设备领域保持竞争力同时,积极向消费电子领域的电机、电感、音圈等更多细分场景延伸,不断丰富终端产品应用类型。
本文数据来源于田中精机2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




