据证券之星公开数据整理,近期易事特(300376)发布2026年三季报。截至本报告期末,公司营业总收入22.67亿元,同比下降7.92%,归母净利润-1.34亿元,同比下降242.41%。按单季度数据看,第三季度营业总收入5.75亿元,同比下降27.58%,第三季度归母净利润1276.14万元,同比上升46.82%。本报告期易事特存货明显上升,存货同比增幅达32.63%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率29.36%,同比增6.14%,净利率-6.22%,同比减256.87%,销售费用、管理费用、财务费用总计3.28亿元,三费占营收比14.48%,同比增11.78%,每股净资产2.72元,同比减5.5%,每股经营性现金流-0.17元,同比减137.08%,每股收益-0.06元,同比减250.0%
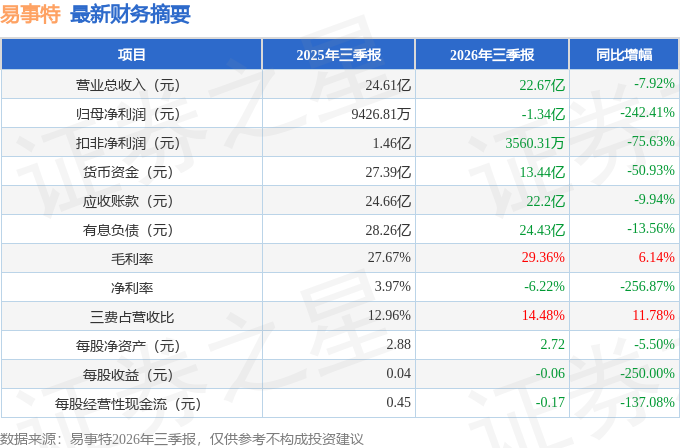
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司 2026年上半年业绩亏损的原因及展望?
答:2026 年上半年公司实现营业收入 16.92 亿元,同比增长1.45%;归母净利润-1.47 亿元,扣除非经常性损益后的净利润2,097.89万元,剔除诉讼赔付及资产减值影响后,公司核心主业经营保持盈利态势,归母净利润亏损核心来源于证券投资者代表人诉讼对应的预计负债计提以及相关资产减值。截至半年报披露日,该投资者诉讼累计计提预计负债约 3.1亿元,上半年集中计提 1.94亿元预计负债,对当期利润形成较大冲击。目前绝大部分适格投资者已完成权利登记,公司判断后续新增赔付的体量有限,但该案件尚未完成全部司法判决,最终赔付金额仍存在一定不确定性。
从经营端分析,高端电源装备及数据中心业务报告期实现营收6.83亿元,同比下降 4.19%;储能产品及系统业务实现营收 7.19亿元,同比增长 37.46%,占总营收比重 42.52%,已经成为公司核心收入板块,是现阶段规模增长的核心驱动力;新能源发电设备及开发业务实现营收 0.30 亿元,同比下降 78.79%,主要受国内光伏装机节奏放缓、电网消纳约束、行业价格竞争等外部环境影响,公司收缩传统光伏设备与项目开发业务,资源向储能、光储充一体化等高附加值方向倾斜;新能源能源业务实现营业收入 19,469.30万元,同比下降 7.16%,能源收入下降主要受自然天气和各地局部限电等因素综合影响;新能源汽车充电设施、设备业务实现收入 5,503.72万元,同比下降 25.00%,收入下滑主要受部分大客户需求周期变化及年度入围到期,国内 3C 认证落地实施导致上半年集中产品认证及去库存,叠加海外出口布局起步,暂未形成规模订单影响所致;分地区来看,海外市场业务实现收入 37,128.31 万元,同比增长4.73%。总体来看,报告期内形成合并报表范围内的营业利润为4,351.96万元。
展望未来,公司将持续聚焦产业数字化、新能源+储能两大核心赛道,把握全球能源转型与算力基础设施建设的双重产业红利。围绕客户实际需求,持续加大液冷储能、算力数据中心配套产品、钠离子电池等关键技术研发投入,完善海内外本地化服务与业务布局,通过精益制造推进降本增效,持续优化业务与订单结构,提升整体盈利质量。
本文数据来源于易事特2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




