据证券之星公开数据整理,近期完美世界(002624)发布2026年三季报。截至本报告期末,公司营业总收入51.13亿元,同比下降5.61%,归母净利润3.87亿元,同比下降41.83%。按单季度数据看,第三季度营业总收入23.62亿元,同比上升36.85%,第三季度归母净利润5.06亿元,同比上升211.47%。本报告期完美世界三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达89.32%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率69.53%,同比增17.3%,净利率6.81%,同比减43.56%,销售费用、管理费用、财务费用总计17.54亿元,三费占营收比34.3%,同比增89.32%,每股净资产3.65元,同比减0.01%,每股经营性现金流0.61元,同比增32.87%,每股收益0.2元,同比减42.86%
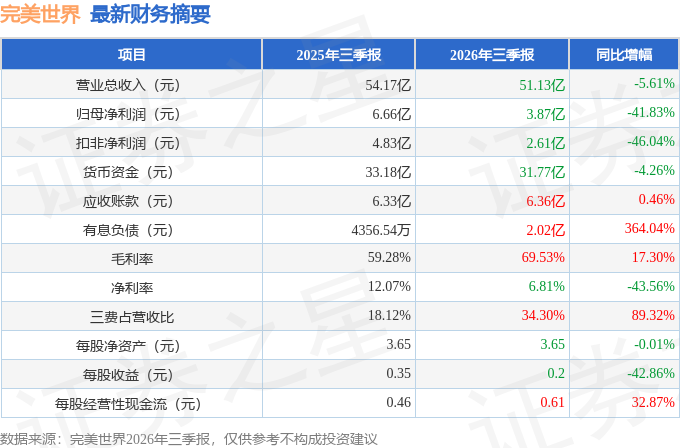
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在11.94亿元,每股收益均值在0.62元。
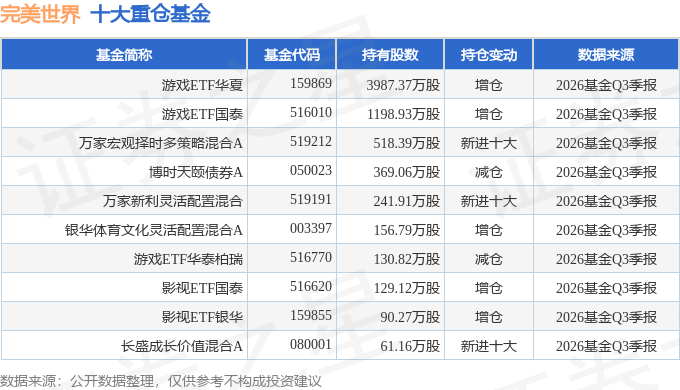
持有完美世界最多的基金为游戏ETF华夏,目前规模为82.88亿元,最新净值0.9551(10月30日),较上一交易日下跌5.29%,近一年下跌32.54%。该基金现任基金经理为鲁亚运。
最近有知名机构关注了公司以下问题:
问:公司近况:
答:2026年 4月开启全球公测的《异环》取得了良好的市场表现,截至 2026年 10 月 28日(2026年第三季度报告披露前一日),《异环》全球累计流水超 27 亿元人民币,其中全球官方渠道(官方 PC+官方安卓)累计流水占比近 60%,毛利率水平较高;海外累计流水贡献高于国内市场,出海表现可圈可点。
公测至今,《异环》项目组以稳定的产能节奏与持续的运营调优,不断提升玩家游戏体验;在深耕研发的同时,公司依托焕新升级的全球化发行体系为产品赋能,《异环》的国内市场及海外绝大部分区域均由公司自主发行,新游戏公测早期会集中投放市场推广资源,因而 2026 年 1-9月其市场推广费用较高,项目利润率阶段性低于常态化水平。
未来,《异环》将继续围绕“都市开放世界+超自然异象”的游戏设定,驱动玩法、角色、剧情、地图等的迭代更新,持续丰富玩家体验,夯实产品长线逻辑。
Q2公司在研的游戏产品有哪些新进展?
公司积极推进在研游戏,新一代赛季合手游《梦幻新诛仙轻享》已于 2026年 9月公测;《诛仙归来》(原《代号普洱》)已于近期完成一轮测试,并于近日取得游戏版号;《淡墨水云乡》也于近日完成付费删档测试;此外,《代号 Castle》《代号 J1》《代号 F》《代号 U1》《代号 ZH》《代号W1》《代号 L5》等也在积极研发中。公司将在产品创意与玩法设计等层面强调差异化竞争力,及时验证、及时调整、小步快跑,多维度提升产品成功率。
Q3公司电竞业务近期发展怎么样
?电竞业务是公司业务矩阵中的长青板块。今年 8月,2026年 DOT国际邀请赛(TI2026)在上海举办,来自全球 70 多个国家和地区的 6 万人到场观赛,其中包括 1.2万人次的海外观众。今年 9月,2027 反恐精英世界锦标赛(上海Major2027)正式官宣重返中国,将由完美世界电竞于 2027年第四季度在上海主办。通过不断举办全球化高水准赛事,公司持续增强电竞业务的市场竞争力,拓宽电竞全球化布局。
Q4公司影视业务有哪些 I 方面的布局吗?
公司影视业务坚持“减量提质”,长剧保持精品创作节奏,依托技术能力布局短剧、中剧等新品类,稳步推进优质内容长线开发运营。同时,公司重视技术革新对影视业态的积极影响,探索“影视+I”的各种应用落地。近期,公司与合作方推进的 I全流程历史谍战网络电影《弈 1592》已发布预告;今年 10 月,公司联合行业伙伴共同发起了华语科幻 I影像联盟,将探索科幻 IP与 I创制人才双向奔赴的创作生态。
本文数据来源于完美世界2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




