据证券之星公开数据整理,近期金宏气体(688106)发布2026年三季报。截至本报告期末,公司营业总收入23.59亿元,同比上升16.17%,归母净利润1569.46万元,同比下降86.47%。按单季度数据看,第三季度营业总收入8.86亿元,同比上升23.59%,第三季度归母净利润-5219.87万元,同比下降254.59%。本报告期金宏气体应收账款上升,应收账款同比增幅达44.85%。
本次财报公布的各项数据指标表现一般。其中,毛利率27.52%,同比减8.12%,净利率1.36%,同比减78.58%,销售费用、管理费用、财务费用总计4.32亿元,三费占营收比18.31%,同比增2.58%,每股净资产7.35元,同比增19.77%,每股经营性现金流0.77元,同比增27.84%,每股收益0.03元,同比减87.5%
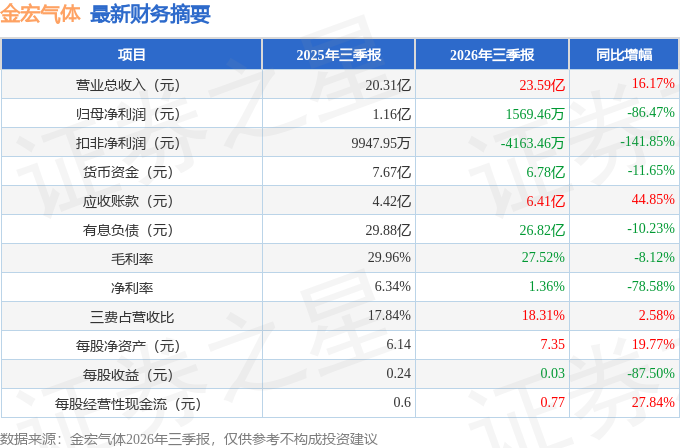
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.08亿元,每股收益均值在0.39元。
最近有知名机构关注了公司以下问题:
问:主要答内容
答:二、主要问内容
1、半导体客户的进展?
半导体供应链安全,是未来很长周期持续的产业主线。公司持续夯实围绕半导体行业布局的特种气体及电子大宗载气综合服务能力。2026年,公司特种气体业务持续取得客户突破,产品应用覆盖成熟制程及先进制程,已稳定供应众多优质半导体企业,构建起长期稳定的合作关系;本年度新增导入多家半导体客户,产品下游应用结构进一步优化。电子大宗载气业务方面,本年度新增多个电子大宗载气项目,并持续挖掘存量及增量业务机会。后续,公司将依托存量客户的合作基础,加快特种气体新产品导入与电子大宗载气项目开发,匹配半导体客户的产能建设节奏,稳步提升市场份额。
2、公司氩气产品情况?
氩气产品近期受供需格局变化影响,原材料价格上行;而公司下游客户较为分散,原材料成本向终端销售端传导存在一定滞后性。
3、公司现场制气项目情况?
公司现场制气项目整体有序推进。电子大宗载气项目方面,本年度公司新增多个电子大宗载气项目。公司在持续开拓新客户的同时,积极跟进半导体优质客户扩产计划,关注存量项目的替代机会,持续拓展业务布局,稳步提升市场份额;大型现场制气项目方面,营口建发空分项目及山东睿霖高分子空分项目正在开展设备安装及调试工作,预计2026年年底前进入试生产状态,投产后将逐步形成稳定现金流,为明年业绩增长积蓄增量。
4、公司第三季度资产处置损益情况?
公司第三季度新增资产处置损益主要来源于以融资租赁业务模式实施的电子大宗载气等项目。
5、公司第三季度的现金流情况?
公司经营性现金流保持良好,款情况稳定。公司严格管控应收账款,持续推进应收账款的管理工作,积极控制应收账款规模,建立客户信用管理体系,依托SP系统对超账期客户自动锁单;同时搭建销售款及坏账绩效考核机制,定期监控逾期账款的款情况,加大账款催收力度,整体控制应收账款账期天数,进一步提升公司经营活动现金流入水平。
6、公司后续资本开支计划?
气体行业有资本密集型的特征,资金需求量相对较大,需要持续的投入来保持发展。目前公司在建项目均已匹配资金需求。未来公司将继续强化项目筛选、做好资金流动性管理,提升资金使用效率,保障企业稳健发展。针对后续资本开支,公司会灵活运用银行商业贷款、专项贷款等多元化融资工具,科学统筹资金规划。
本文数据来源于金宏气体2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




