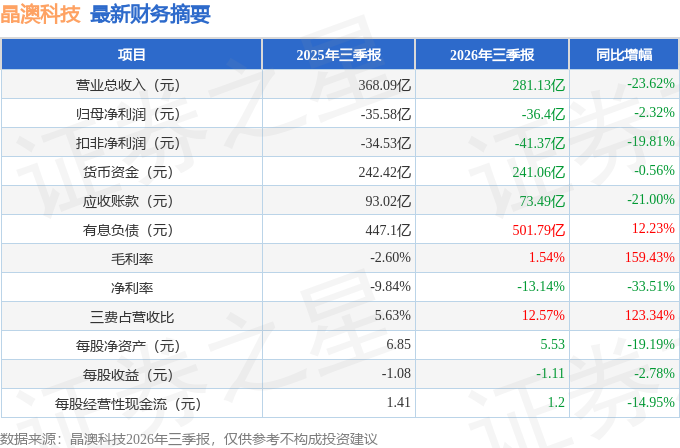
据证券之星公开数据整理,近期晶澳科技(002459)发布2026年三季报。截至本报告期末,公司营业总收入281.13亿元,同比下降23.62%,归母净利润-36.4亿元,同比下降2.32%。按单季度数据看,第三季度营业总收入106.16亿元,同比下降17.74%,第三季度归母净利润-9.77亿元,同比上升0.04%。本报告期晶澳科技三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达123.46%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率1.54%,同比增159.43%,净利率-13.14%,同比减33.51%,销售费用、管理费用、财务费用总计35.35亿元,三费占营收比12.57%,同比增123.34%,每股净资产5.53元,同比减19.19%,每股经营性现金流1.2元,同比减14.95%,每股收益-1.11元,同比减2.78%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在-39.27亿元,每股收益均值在-1.23元。
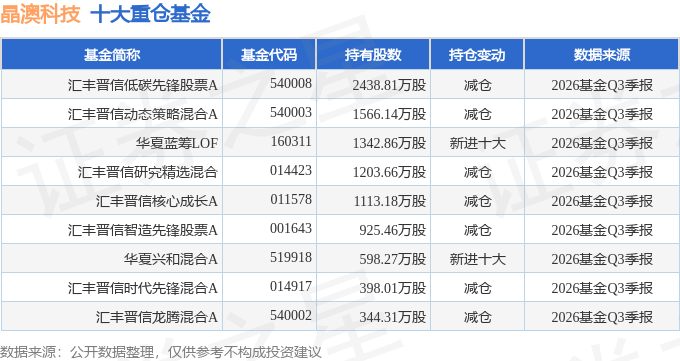
持有晶澳科技最多的基金为汇丰晋信低碳先锋股票A,目前规模为16.72亿元,最新净值1.9061(10月30日),较上一交易日下跌1.83%,近一年下跌36.93%。该基金现任基金经理为陆彬。
最近有知名机构关注了公司以下问题:
问:公司对 2027 年光伏行业在需求、供给和盈利方面有何展望?
答:预计 2027 年装机规模在 528-660GW 区间。分区域来看,国内市场 2027 年需求预计略有下滑,主要原因在于配网台区并网容量受限,午间电价收益压制工商业分布式节奏;集中式装机虽保持一定规模增长,但项目审批和并网节奏均有所放缓,整体进入阶段性调整阶段。中国市场整体装机预计维持在 275-280GW 水平,仍占全球约 45%的市场份额。海外市场是未来增长的主要来源,其中北美因集中式电站、税收抵免政策延续及数据中心等因素驱动,增长确定性较高;印度受国内可再生能源目标驱动,政府持续组织大型光伏招标,输配电条件持续改善,是较大的增长点;非洲因电力短缺推动分布式光伏需求快速增长,同时多国推进公共事业级光伏招标,集中式项目也在扩容。整体来看,中国和欧洲市场可能出现小幅下调,其他市场略有增长。
公司认为 2026 年国内供给端已出现非常明确的政策变化,包括能耗准入方面国家出台的新能源光伏产业能耗标准要求,产品端三级能耗要求已清晰并逐步落地实施。除 2026 年 4月实施的出口退税取消政策外,2027 年 4月和 2028 年 4月还将有消费税调整。国家在供给端的一系列政策对整体供给侧结构性调整带来了较大改变,不符合能耗标准、不符合等级要求的产能和产品将在年底逐步退出。
盈利方面,对于产能和产品结构更有优势的一体化企业而言,有望盈利修复,公司在成本、产品的高质量和高功率、产品结构、业务结构等方面相对单环节企业均有一定优势。
本文数据来源于晶澳科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




