据证券之星公开数据整理,近期天虹股份(002419)发布2026年三季报。截至本报告期末,公司营业总收入84.78亿元,同比下降4.5%,归母净利润6008.73万元,同比下降3.92%。按单季度数据看,第三季度营业总收入27.24亿元,同比下降5.06%,第三季度归母净利润-5329.39万元,同比上升41.59%。本报告期天虹股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达493.61%。
本次财报公布的各项数据指标表现一般。其中,毛利率36.03%,同比减0.18%,净利率0.71%,同比增0.51%,销售费用、管理费用、财务费用总计29.04亿元,三费占营收比34.25%,同比减1.21%,每股净资产3.45元,同比减1.33%,每股经营性现金流1.05元,同比增9.82%,每股收益0.05元,同比减2.06%
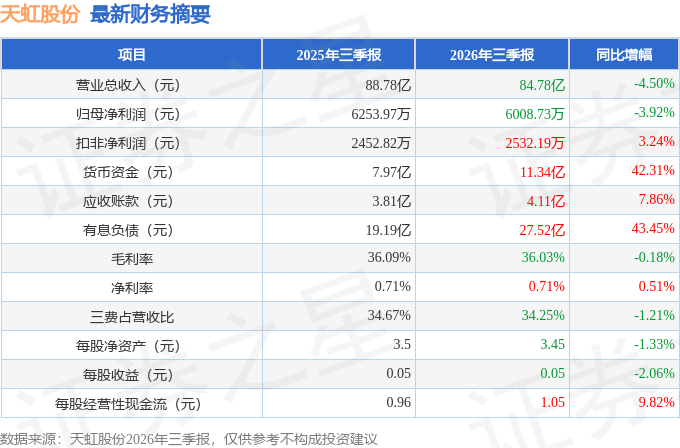
财务报表中对有大幅变动的财务项目的原因说明如下:- 财务费用变动幅度为-112.17%,原因:公司租赁物业确认的未确认融资费用减少。
- 所得税费用变动幅度为85.64%,原因:上年同期部分子公司扭亏确认递延所得税资产影响。
- 投资活动产生的现金流量净额变动幅度为126.88%,原因:存入定期存款减少。
- 筹资活动产生的现金流量净额变动幅度为-71.93%,原因:公司偿还短期借款及票据到期兑付。
- 其他收益变动幅度为31.12%,原因:收到政府补助增加。
- 信用减值损失变动幅度为78.52%,原因:供应商组合应收账款坏账准备计提同比减少。
- 资产减值损失变动幅度为-101.52%,原因:本报告期合同应收款项增加。
- 资产处置收益变动幅度为-43.53%,原因:门店租赁合同条件变更确认使用权资产处置收益同比减少。
- 营业外支出变动幅度为-88.56%,原因:上年同期关闭部分门店确认闭店损失。
- 货币资金变动幅度为-32.36%,原因:公司偿还短期借款及支付春节高峰期供应商货款。
- 短期借款变动幅度为-100.0%,原因:公司偿还短期借款及支付春节高峰期供应商货款。
- 应收款项变动幅度为111.87%,原因:团购大客户销售增加。
- 合同资产变动幅度为687.38%,原因:本报告期合同应收款项增加。
- 其他流动资产变动幅度为472.84%,原因:部分定期存款一年内到期转入流动资产。
- 其他非流动资产变动幅度为-81.91%,原因:部分定期存款一年内到期转入流动资产。
- 应付票据变动幅度为-100.0%,原因:票据已到期兑付。
- 预收款项变动幅度为-36.6%,原因:预收客户款项减少。
- 应交税费变动幅度为43.25%,原因:本报告期末应交房产税及增值税增加。
- 开发支出变动幅度为46.63%,原因:公司部分研发项目满足资本化条件归集开发成本。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为0.44%,资本回报率不强。去年的净利率为0.72%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为3.25%,中位投资回报较弱,其中最惨年份2025年的ROIC为0.44%,投资回报一般。公司历史上的财报非常一般。
- 融资分红:公司上市16年以来,累计融资总额20.04亿元,累计分红总额42.31亿元,分红融资比为2.11。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为2.5%/0.8%/0.7%,净经营利润分别为2.27亿/7730.11万/8363.73万元,净经营资产分别为91.81亿/100.72亿/126.48亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.57/-0.56/-0.5,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-69.01亿/-66亿/-57.85亿元,营收分别为120.86亿/117.86亿/115.59亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为11.24%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达493.61%)
分析师工具显示:证券研究员普遍预期2026年业绩在9800.0万元,每股收益均值在0.09元。
最近有知名机构关注了公司以下问题:
问:公司主要业务进展及拓展计划?
答:今年上半年,公司通过聚焦深化零售业务的转型升级与运营提效,加快推进“I+零售”主价值链的深度赋能,以及多种降本增效控费举措,持续夯实高质量发展基础。
超市聚焦深化 Sp@ce3.0 升级,上半年完成标准化升级门店 3 家以及经营性调改优化门店 17 家,从调改的效果来看,标准化升级门店的业绩表现远优于未调改门店。同时,适应市场环境变化和消费需求新趋势,尝试探索社区型小业态和 sp@ce 超市新店型,已在深圳、南昌分别推出社区生活超新品牌 daily 天虹心选、sp@ce 天虹超市臻选店(sp@ce market 武商 MLL 店);其中,daily 天虹心选首店在深圳罗湖岁宝红宝店开业后,为业态创新、社区增长探索出新的路径,公司计划下半年在深圳新开5家左右。此外,公司继续稳中求进的拓展策略,计划在优质购物中心内拓展独立超市项目,下半年计划在深圳、广州新开 4 家独立超市。
购物中心聚焦一二线城市创新者、三四线城市领导者的定位,推动业态深度升级,进一步提质增效。百货推动商品升级与业态结构优化,仍然面临行业下行压力,将按照发展型、维持型与退出型三类门店类型精准实施一店一策的差异化转型策略。
公司持续打造 I 核心竞争力,在 I+商品、I+服务等方面,探索适合超市业态等应用场景,深度赋能零售价值链。
本文数据来源于天虹股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




