据证券之星公开数据整理,近期惠泰医疗(688617)发布2026年三季报。截至本报告期末,公司营业总收入23.58亿元,同比上升26.27%,归母净利润8.18亿元,同比上升31.27%。按单季度数据看,第三季度营业总收入8.32亿元,同比上升27.24%,第三季度归母净利润2.81亿元,同比上升41.76%。本报告期惠泰医疗盈利能力上升,毛利率同比增幅0.14%,净利率同比增幅3.83%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率73.29%,同比增0.14%,净利率34.18%,同比增3.83%,销售费用、管理费用、财务费用总计4.84亿元,三费占营收比20.51%,同比减7.01%,每股净资产23.92元,同比增12.85%,每股经营性现金流6.7元,同比增39.75%,每股收益5.87元,同比增32.81%
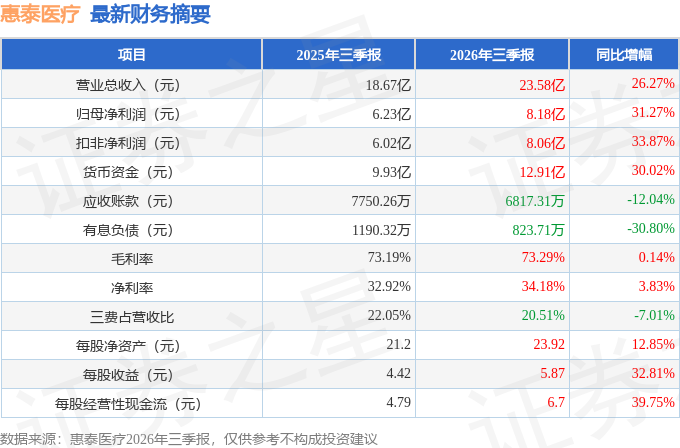
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在10.43亿元,每股收益均值在7.37元。
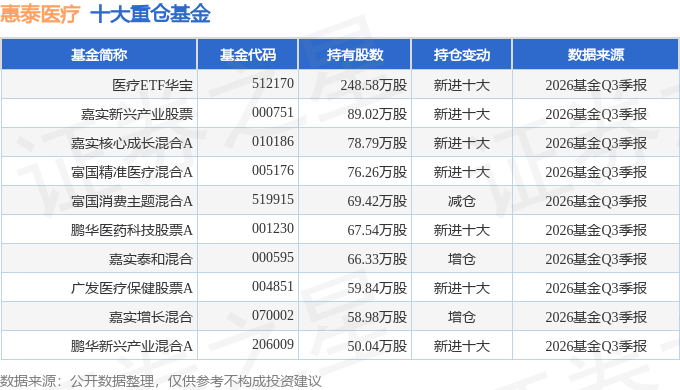
持有惠泰医疗最多的基金为医疗ETF华宝,目前规模为243.29亿元,最新净值0.3336(10月30日),较上一交易日上涨0.57%,近一年下跌8.95%。该基金现任基金经理为张放。
最近有知名机构关注了公司以下问题:
问:1、迈瑞受让控制权时,除公告披露外,是否存在回购、对赌、业绩承诺或其他特殊权利安排?2、受让股份的锁定期承诺及目前执行情况;原控股股东及一致行动人剩余持股、质押和未来 12 个月减持计划?
答:迈瑞受让控制权情况已在公告中详尽披露。截至目前,原控股股东及其一致行动人不存在股份质押情形,后续如有减持计划,公司将依规履行信息披露义务。
Q2公司认为最主要的增长驱动力是什么?是否有新业务或新产品能成为重要的利润增长点?
公司最主要的增长动力来自于国产替代加速及新技术创新与迭代。未来公司脉冲消融技术(PF)随电生理技术普及及新一轮电生理耗材集采有望贡献新的增长。
Q3成总,您好。惠泰医疗目前保持着比较高的业绩增速,但是面临着海内外电生理同行的竞争和集采的压力,对公司未来的增长形成一定的挑战。请问公司是怎样看待未来的业绩增长的持续性的呢?
虽然电生理目前红海化竞争较为激烈,但公司在电生理新技术尤其是PF领域,产品端与市场端都已取得相对行业领先的成绩,有了较好的铺垫,集采也会加速PF新技术的普及,我们对未来电生理业绩持相对乐观态度。
本文数据来源于惠泰医疗2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




