据证券之星公开数据整理,近期迪普科技(300768)发布2026年三季报。截至本报告期末,公司营业总收入8.18亿元,同比下降6.0%,归母净利润1.23亿元,同比上升31.17%。按单季度数据看,第三季度营业总收入2.82亿元,同比下降11.99%,第三季度归母净利润5035.81万元,同比上升21.48%。本报告期迪普科技盈利能力上升,毛利率同比增幅1.31%,净利率同比增幅39.54%。
本次财报公布的各项数据指标表现一般。其中,毛利率63.2%,同比增1.31%,净利率15.0%,同比增39.54%,销售费用、管理费用、财务费用总计2.4亿元,三费占营收比29.36%,同比减10.4%,每股净资产5.58元,同比增5.71%,每股经营性现金流-0.02元,同比增77.18%,每股收益0.19元,同比增26.67%
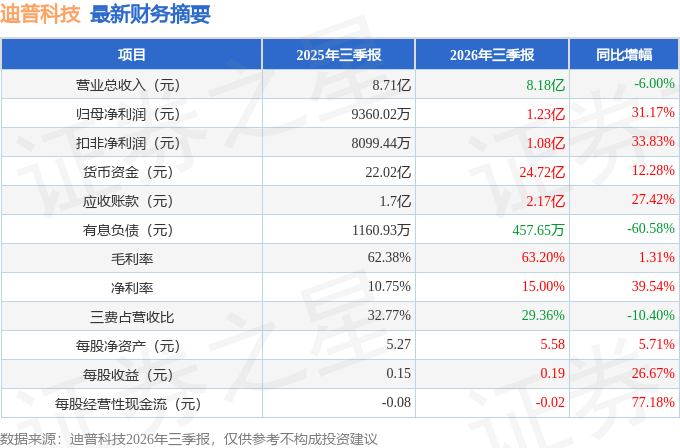
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.22亿元,每股收益均值在0.35元。
最近有知名机构关注了公司以下问题:
问:经营情况介绍
答:二、投资者问摘要
1.关于 RoCE 算力交换机等产品的发展战略、市场策略及最新进展?
公司研发战略明确,持续做强负载均衡、防火墙等优势产品能力,把握金融、证券、大企业等国产化替代机遇;同时重点聚焦 RoCE算力交换机与 I安全(Security for I)两大方向。
RoCE算力交换机基于国产芯片,紧跟盛科等芯片平台迭代,算力交换机产品矩阵覆盖100G、200G、400G等规格,并持续开展更高性能产品开发,目标主要面向中小客户及企业级 I 应用场景,伴随运营商国产算力网络建设加快,公司国产算力网络产品具备良好发展机遇。I 安全产品已在多家客户开展试点。
2.I对公司内部效率及产品赋能的影响?
I赋能已在各支撑部门、研发测试、安全检测服务等业务环节实现落地应用。各支撑部门依托 I赋能,效率得到有效提升;研发测试体系完成 I化改造,可于版本发布前开展全量测试;安全检测服务业务单元整体作业效率提升约 50%。从实践成效来看,在企业同步加强工程化能力建设作为支撑的前提下,I Coding 在编码环节的效率提升更为突出。
3.应用交付产品收入下滑的原因?
公司应用交付与网络产品采用合并口径统计,本期收入同比下滑,主要受上年同期高基数及业务自身节奏特征影响。应用交付产品主要面向金融行业客户,业务多采用直签合同模式,受合同签订进度、收入确认时点波动影响,阶段性营收存在正常起伏,不代表业务呈趋势性下行。
4.I安全等产品的进展阶段及对公司业绩的贡献?
相关新兴业务已显现较快增长潜力,但整体业务基数尚处于较低水平。算力网络业务实现从前期近乎空白到形成实际销售的突破;Security for I类产品已在多类客户场景完成试点与落地应用。现阶段 I安全相关业务整体营收规模仍相对较小,对公司整体经营业绩拉动作用有限。
5.存储涨价对后续业务的影响?
存储芯片价格上行将给公司经营带来一定成本压力。公司具备一定的成本向下游传导能力,但难以实现全部成本的完全转嫁。公司依托自主产品设计与硬件开发能力,通过产品设计优化对冲部分原材料涨价带来的不利影响。通过多项经营举措协同发力,在原材料价格大幅上行的行业背景下,公司整体毛利率维持基本平稳。
6.未来两年业绩成长性?
对于未来两年的业绩成长,公司基于网络通信技术方面的积累,积极布局算力网络、I安全、算力调度等业务,同时持续加大海外市场拓展力度。后续若公司在 I基础设施领域实现业务落地突破,或是海外市场拓展取得实质性进展,将有望进一步打开公司增长空间。
7.海外业务的拓展规划?
公司海外业务持续落实“聚焦和深耕”策略,重点布局亚洲、中东及北非区域市场。产品层面以标准化硬件为核心,聚焦防火墙、交换机、负载均衡等三大标准化产品开展业务拓展。
本文数据来源于迪普科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




