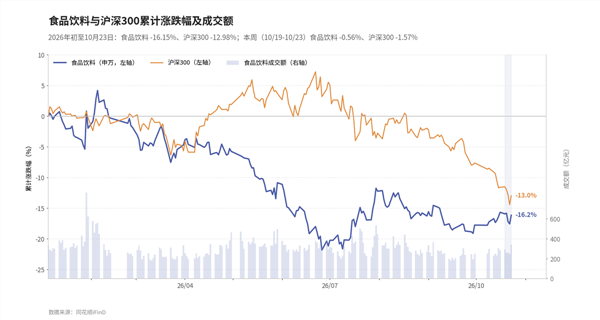
证券之星食品饮料行业周报:2026年10月19日-2026年10月23日,沪深300指数下跌1.57%,申万食品饮料指数下跌0.56%,相对收益+1.01个百分点。重点跟踪样本中本周上涨个股:顺鑫农业、迎驾贡酒、五粮液、妙可蓝多、今世缘。
机构观点
东吴证券本周观点(含个股):
东吴证券发布《食品饮料行业跟踪周报:9-10月食品饮料板块尤其白酒板块表现复盘》,复盘9月以来板块走势后认为,食品饮料整体处于持仓、估值、预期三低位,白酒中报风险集中释放、出清进入后半段,短期已表现出较好防御性,9月以来相对收益明显;中秋旺季动销虽有下滑,但茅台动销维持增长。建议重点看好业绩底清晰、基本面企稳确定性高的贵州茅台、迎驾贡酒、今世缘,以及经营调整能力较强的五粮液、泸州老窖、古井贡酒、山西汾酒。
国信证券本周建议(含个股):
国信证券发布《白酒板块10月投资策略暨2026Q3前瞻:双节需求延续磨底,静待内需预期升温》,指出9月社会消费品零售总额同比增长1.1%、限额以上单位烟酒类零售额同比增长13.8%,烟酒表现强于整体,但白酒内部品牌与场景分化显著,消费向高端头部品牌及大众价位核心单品集中,次高端仍处调整阶段。行业处于内需新叙事酝酿期,基本面预计2027年下半年逐步企稳。首推贵州茅台,其次推荐泸州老窖、古井贡酒、迎驾贡酒、山西汾酒。
景气高频指标
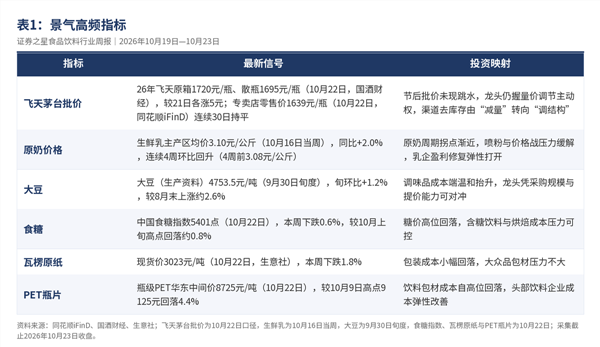
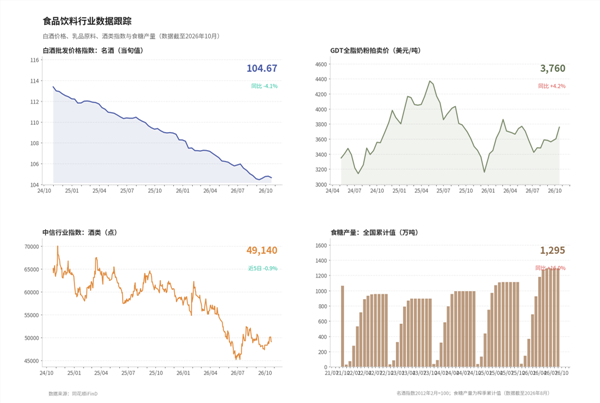
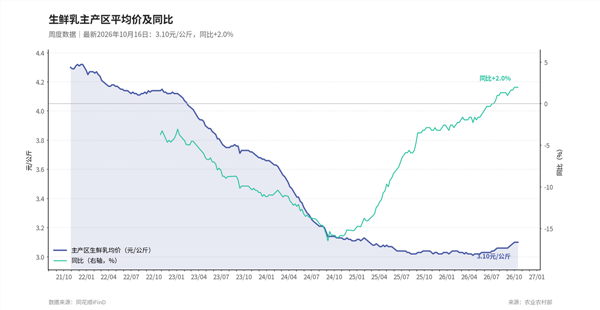
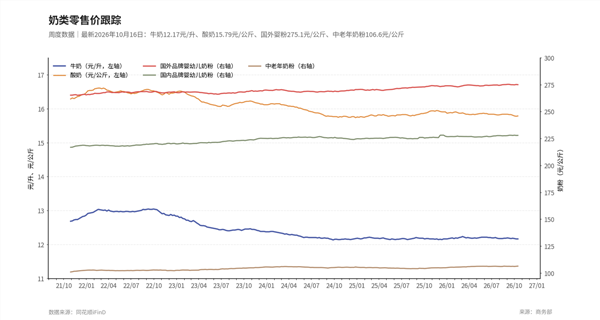
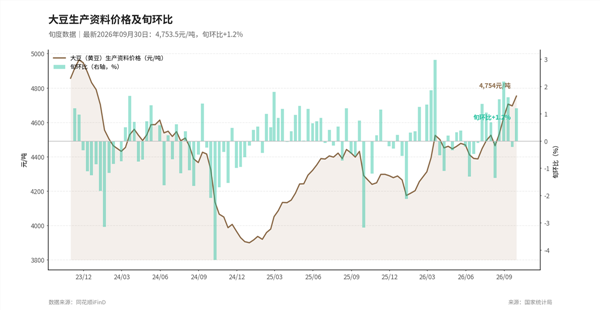
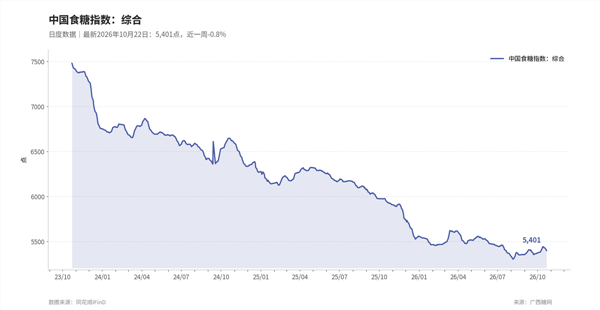
资料来源:同花顺iFinD、国酒财经、生意社;飞天茅台批价为10月22日口径,生鲜乳为10月16日当周,大豆为9月30日旬度,食糖指数、瓦楞原纸与PET瓶片为10月22日;采集截止2026年10月23日收盘。
资金与估值信号
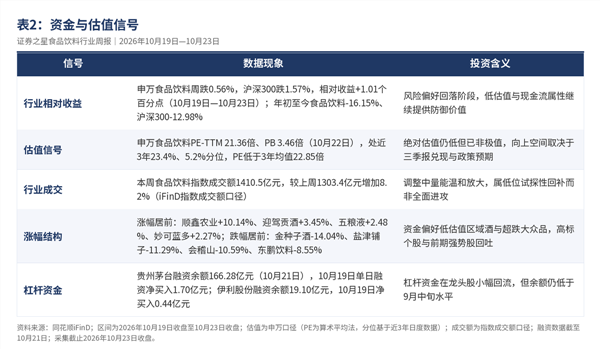
资料来源:同花顺iFinD;区间为2026年10月19日收盘至10月23日收盘;估值为申万口径(PE为算术平均法,分位基于近3年日度数据);成交额为指数成交额口径;融资数据截至10月21日;采集截止2026年10月23日收盘。
公司动态
(1)贵州茅台:王莉详解“长期主义”,品质与绿色投入继续加码
据上海证券报10月20日报道,在2026可持续全球领导者大会上,茅台集团总经理、贵州茅台代总经理王莉表示,茅台七十多年来多次穿越行业周期,密码在于坚持“有所为、有所不为”,守好品质、品格、品牌三大密码,以及自然生态、微生态、人文生态“三重生态”。公司披露,2025年单位产品耗水较2023年下降32.4%,厂区实现100%绿电覆盖,空气质量优良率保持在98%以上,碳排放总量同比下降6.3%。
(2)伊利股份:10月30日召开三季度业绩说明会
据证券日报网10月22日报道,伊利股份发布公告称,公司将于2026年10月30日9:00-10:30举行2026年第三季度业绩说明会,董事会秘书邱向敏、独立董事张宏、独立董事王颖、投资者关系部总经理赵琳将出席会议;会议采取电话会议与上证路演中心音频直播结合网络互动的方式,投资者可于10月23日至10月29日16:00前预征集提问。
(3)东鹏饮料:北美以代工切入、印尼合资落地,出海路径渐清晰
据搜狐网10月20日报道,东鹏饮料的海外布局沿“供应链先行”展开:宾夕法尼亚州工厂于今年5月投产,已与多家北美饮料品牌建立代工合作,代工客户覆盖碳酸饮料、果汁、植物蛋白饮料等多个品类,借此熟悉当地法规、渠道结构与消费习惯;印尼方面与三林集团合资项目落地,产品进入当地主流零售网络。
二级市场
行业表现
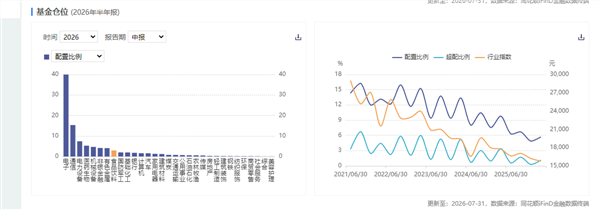
基金仓位
行业估值
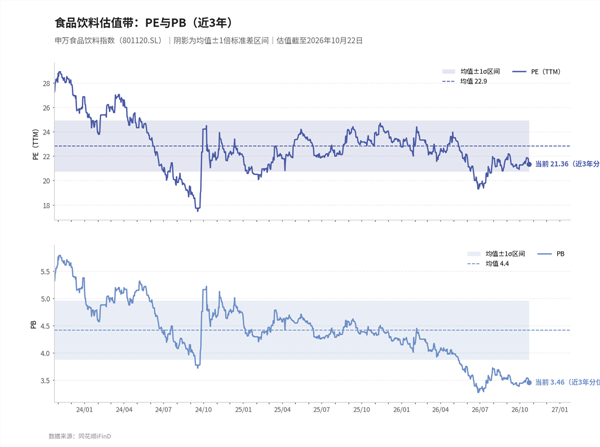
重点数据
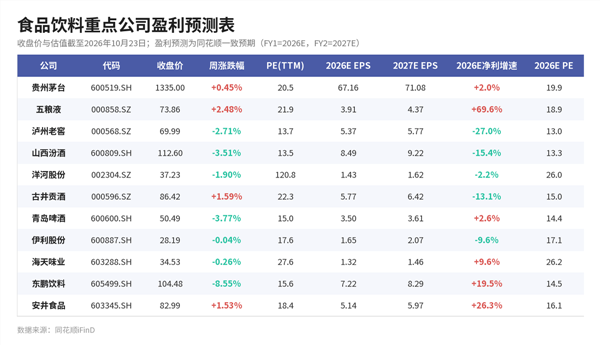
行业重点公司最新盈利预测综合值
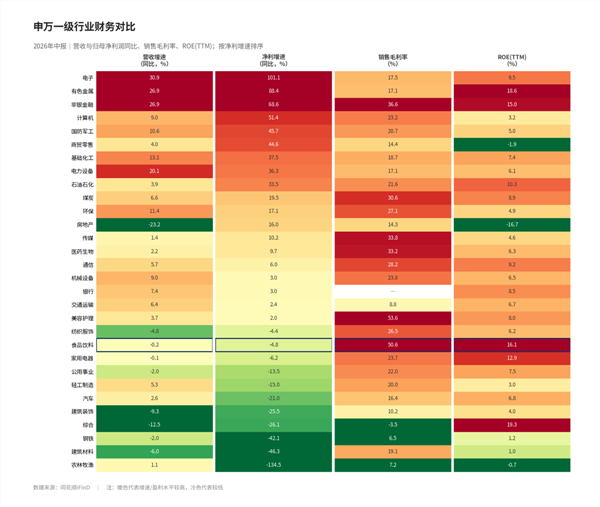
行业财务指标同比变动
行业数据
上游原奶价格
主要乳制品零售价格
调味品原材料成本


 首页
 微信公众号
 证券之星APP


