据证券之星公开数据整理,近期锐科激光(300747)发布2026年三季报。截至本报告期末,公司营业总收入29.34亿元,同比上升17.11%,归母净利润2.57亿元,同比上升109.05%。按单季度数据看,第三季度营业总收入10.25亿元,同比上升21.78%,第三季度归母净利润9812.66万元,同比上升96.64%。本报告期锐科激光盈利能力上升,毛利率同比增幅25.79%,净利率同比增幅72.91%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率24.77%,同比增25.79%,净利率8.91%,同比增72.91%,销售费用、管理费用、财务费用总计1.62亿元,三费占营收比5.52%,同比增22.97%,每股净资产6.48元,同比增8.48%,每股经营性现金流0.72元,同比减11.46%,每股收益0.46元,同比增109.04%
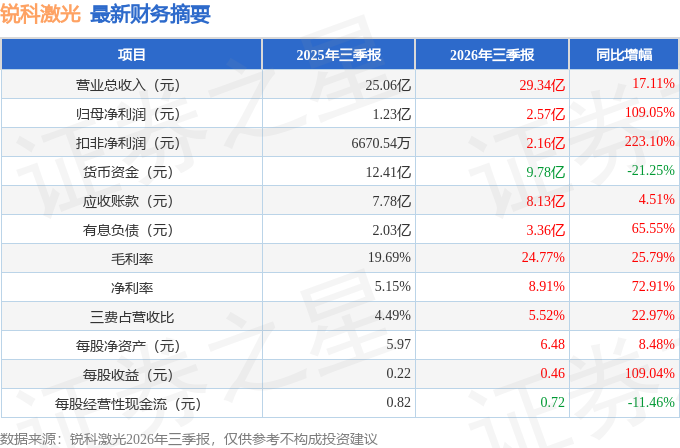
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在3.0亿元,每股收益均值在0.53元。
最近有知名机构关注了公司以下问题:
问:锐科激光于 2026 年 8月 31 日组织线上业绩说明会,接待过程中,公司接待人员严格按照有关制度规定,没有出现未公开重大信息泄露等情况,主要情况如下:
答:二、交流问
1、公司目前在特种光纤业务有哪些布局,进展情况如何?
公司特种光纤业务重点布局先进制造、光通信、测量传感、医疗健康、科学研究等应用赛道。现阶段一方面保障对锐科激光的特种光纤配套供应,另一方面向国内头部 EDF 厂商稳定供货,业务保持稳步推进。技术研发方面,公司成功研制耐辐照特种光纤,地面测试表现优异,后续将按规划推进星间试验;保偏光纤实现对国内产业链相关企业小批量供货,该品类长期被海外厂商垄断,公司已实现技术突破并打开国产替代市场空间。
公司于 2026年 5月公告拟投入 5,300 万元实施特种光纤产能扩建项目,当前项目进展有序,设备遴选工作基本完成。
2、公司工业激光器及 3D 打印、医疗领域布局情况如何?
在传统工业激光器业务上,切割、焊接等常规加工赛道保持平稳增长,盈利水平改善主要得益于内部管理提质与降本增效。公司深耕新能源、船舶、汽车、航空航天等高景气下游市场,高附加值产品在上述领域持续放量;业务逐步从单一设备供货向整体解决方案转型,推动激光器与 I 智能系统集成融合,进一步提升成套产品附加值。
3D 打印业务方面,产品已在模具、医疗、I 散热零部件等领域实现持续放量;在 3C 行业,公司正联合头部集成商推进前期产品认证,后续将持续跟踪认证进展。
激光医疗领域,产品覆盖激光碎石、牙科等精密医疗加工场景,已取得 QC080000 认证,为深耕医疗市场及拓展海外出口筑牢基础。当前公司积极对接头部医疗设备厂商推进产品认证,待认证完成后有望实现逐步放量。
3、公司目前在半导体应用、超快激光器新兴应用板块布局进展如何?
半导体应用领域,依托超快激光技术优势,实现 SiC 晶圆切割皮秒激光器批量应用,飞秒激光器攻克 TGV 工艺难题,稳步切入 I算力芯片核心制造供应链;超快激光器方面,子公司国神的超快激光器业务需求饱满,2026 年上半年收入同比去年增长 20%-30%,现阶段产能受场地限制,预计2026年四季度完成场地搬迁后产能将有效提升,同时产品质量也将实现质的提升,支撑后续业务规模扩张。
4、请分析公司行业竞争格局、产品价格走势
?从行业竞争格局分析,激光器行业由内卷化竞争逐步走向差异化竞争,市场资源加速向头部企业集聚;半导体、船舶、新能源等下游细分领域保持较快增长。行业头部集聚效应持续增强,中小厂商加速出清,市场竞争格局进一步明晰。从产品价格走势来看,公司主营产品价格整体降幅收窄,下行空间有限。
5、2026 年公司上半年盈利改善的驱动因素?
本轮盈利改善主要来自三大可持续驱动因素。一是持续优化产品结构。公司主动调整产品布局,在传统切割赛道立足客户需求开展迭代升级,推出 F系列、U系列万瓦级高效激光器,产品性能显著提升,具备较强价格韧性,有效带动盈利改善;二是深化内部运营与生产管理提质增效。公司加速产品化落地,推进零部件、原材料标准化统型,落实精益管理与生产协同,各品类产品生产直通率持续提升,生产效率得到明显改善;三是持续完善质量管控体系。质量管理水平稳步提升,质量成本显著下降。公司近期荣获湖北省最高产业质量奖,后续将继续申报国家级质量奖项。以上工作均属于长期核心能力建设,是近年来持续深耕积累取得的成果,业绩红利不会短期释放完毕,具备良好持续性,将为公司长期盈利能力提升提供有力支撑。
本文数据来源于锐科激光2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




