据证券之星公开数据整理,近期奇安信(688561)发布2026年三季报。截至本报告期末,公司营业总收入22.66亿元,同比下降20.17%,归母净利润-11.69亿元,同比下降89.46%。按单季度数据看,第三季度营业总收入7.7亿元,同比下降29.82%,第三季度归母净利润-7.57亿元,同比下降595.25%。本报告期奇安信公司应收账款体量较大,当期应收账款占最新年报营业总收入比达103.23%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率51.76%,同比减0.97%,净利率-51.63%,同比减136.44%,销售费用、管理费用、财务费用总计12.27亿元,三费占营收比54.13%,同比增9.0%,每股净资产9.18元,同比减22.72%,每股经营性现金流-1.34元,同比增11.76%,每股收益-1.71元,同比减90.0%
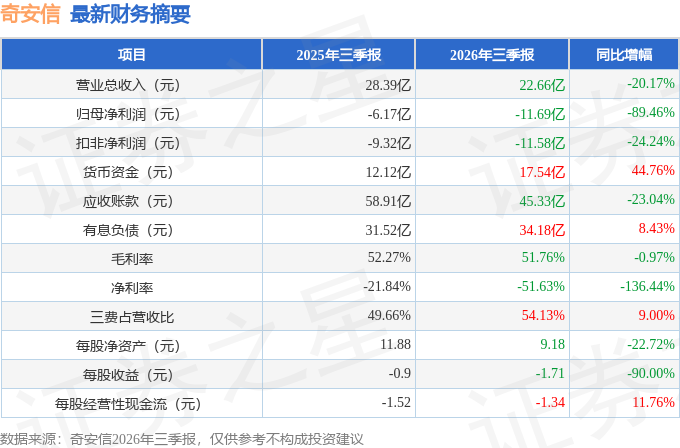
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在-6.63亿元,每股收益均值在-0.98元。
最近有知名机构关注了公司以下问题:
问:公司管理层与投资者答互动。
答:公司管理层与投资者问互动。
问题1请问公司今年还有没有像去年一样的大额计提?
公司每年都会根据公司实际经营情况和企业会计准则相关要求,基于谨慎性原则,按照相关规定对应该计提的部分进行计提。具体情况,请以公司披露的公告为准。
问题2请问公司非流动性金融资产主要是什么?为什么和去年同期相比出现了较大变动?
公司其他非流动性金融资产主要为权益工具投资,本期变动较大是因为公司投资的昆山瑶海轻舟创业投资合伙企业(有限合伙)以其持有的上市公司股权的市场报价为基础确认的公允价值变动较大。具体详见公司于2026年8月28日在上海证券交易所网站上披露的《奇安信2026年半年度报告》。
问题3请问公司人工智能的人才储备能否跟上公司发展?
公司在I安全领域的人才储备是相对充足的,这也是公司能够在这一轮大模型浪潮中快速推出系列产品的基础。从管理层的判断来看,网络安全和I安全的人才竞争确实激烈,但公司有几个优势一是品牌号召力,网络安全行业能做到奇安信这个体量和知名度的不多,对顶尖人才是有吸引力的;二是内部培养体系,很多攻防专家是从公司自己的安全服务团队中成长起来的,对公司的业务理解很深。公司也会持续加大对I安全领域人才的布局和投入。
问题4《金融业网络安全管理办法(征求意见稿)》出台以来,公司业务有什么变化?
目前《金融业网络安全管理办法(征求意见稿)》还在公开征求意见阶段,不过从长期来看对行业是利好。金融业,尤其是银行、证券、保险这几个大的行业,在网络安全体系建设上的投入以及网络安全防护体系的质量一直都是国民经济全行业里面的排头兵和样板。
具体总结三条影响,一是金融行业网络安全投入的高速增长会成为一个确定性的事情,这对全行业都有好处;二是行业集中度会进一步提升。金融业选择安全厂商本来就挑剔,技术能力、产品体系、服务响应、信创适配,都是硬门槛。监管要求升级之后,金融机构选厂商只会更审慎,会更倾向于有体系能力、有实战经验、在金融行业深耕多年的头部厂商,所以网络安全行业未来一定是一个高集中度的产业。四部门联合推出的这个《办法》应该是一个标志性的事件,让网络安全行业开始向高集中度的方向前进。三是后面I安全会从可选项变成必选项,总体就是这几个大的方面。
问题5公司半年报中提及有很多公司在减少安全业务方面的投入而仅仅购买基础服务,在这种背景下如何理解网络安全市场规模增长的预期?
从宏观层面看,网络安全行业整体还是在增长的,IDC等机构的数据也支持这个判断。但增长的结构性特征很明显头部客户、金融、能源、政务这些领域的投入是在增加的,而中小企业、部分传统行业确实在缩减安全预算,转向基础服务或托管服务。
公司的应对策略是两手抓。一手是继续深耕大客户,这些客户对安全的要求高、付费意愿强,也是公司的基本盘;另一手是通过标准化产品去覆盖中小客户,降低他们的使用门槛和成本,比如奇安云镜这些产品就是这个思路。至于行业增速,短期承压是事实,但长期来看,数字化转型、数据安全、I安全这些新需求会持续驱动市场扩容。公司要做的就是在这个过程中保持竞争力。
问题6公司的战区机制还存在哪些薄弱点?
2026年初,公司围绕四大产品市场BG,将销售、安服、交付等力量整合编组为“战区型”组织,形成“战区资源协同、军种目标主责、总部指挥协调”的协同作战体系。目前新营销体系初步运转,客户覆盖效率较改革前有所改善,组织变革红利尚处于逐步释放阶段。公司将持续推进营销体系与渠道模式优化,重点关注改革后订单转化效率、费用管控及跨区域协同等方面,并不断完善相关机制。
问题7公司是否有自己的数据中心?
公司主营业务为向政府和企业客户提供网络安全产品及服务,自身不从事数据中心(IDC)的建设与运营。公司针对数据中心场景提供安全防护产品与解决方案,覆盖数据中心数据全生命周期的安全防护需求,相关业务以向数据中心建设运营方提供安全产品和安全运营服务为主。
问题8公司研发费用始终处于较高水平,请问有哪些独有的硬核技术吗,还是只能低价内卷?
研发投入确实是公司比较大的支出项,但是公司在各方面也收到了报。
从市场份额上看,参考IDC等权威第三方市场研究机构排名,公司连续八年位居终端安全软件市场第一,连续六年位居安全分析和运营市场第一,连续六年位居IT安全咨询服务市场第一,连续五年位居网络威胁检测与响应市场第一,多年位居数据安全软件市场第一。
从产品覆盖度上看,公司是全领域覆盖的综合型网络安全厂商,具有全面的产品布局。安全牛最新发布的《中国网络安全行业全景图》共包含了17项一级安全分类和122项二级安全分类,公司几乎覆盖了全部的一级安全领域,在二级安全分类中的覆盖广度也位居领先地位,连续多年成为入选全景图细分领域最多的企业。此外,安全牛发布《I+网络安全全景图(2026版)》,首次独立设立“I+安全”板块,共划分2个一级大类、16个二级细分赛道,公司实现了I赋能安全、I系统安全2个一级大类全面覆盖,16个二级细分赛道全部入选,彰显了公司“I+安全”战略的深度落地。
从荣誉上看,公司参与完成的“复杂环境下数据安全关键技术与应用”项目获国家科学技术进步二等奖,这是公司近三年第二次获得国家科学技术进步二等奖。
关于市场竞争情况,客观来说,目前行业确实存在价格竞争的情况,但公司更多是通过技术能力和服务质量来赢得客户。
总体来说,研发投入高,是因为公司希望在核心技术上持续积累,为长期发展打好基础,这也是公司一贯的战略选择。
——结束——
本文数据来源于奇安信2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




