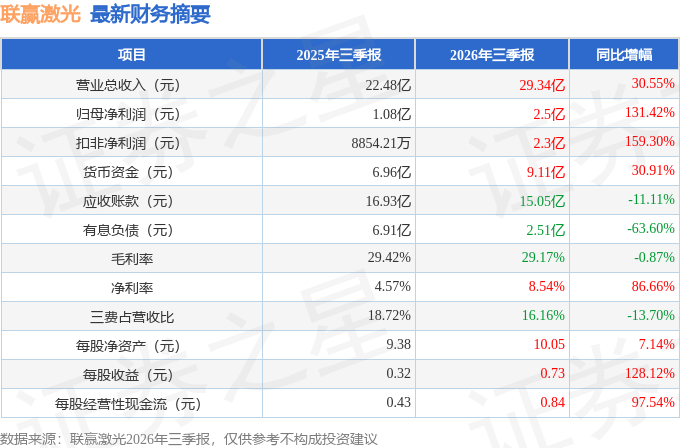
据证券之星公开数据整理,近期联赢激光(688518)发布2026年三季报。截至本报告期末,公司营业总收入29.34亿元,同比上升30.55%,归母净利润2.5亿元,同比上升131.42%。按单季度数据看,第三季度营业总收入11.92亿元,同比上升66.9%,第三季度归母净利润1.52亿元,同比上升202.48%。本报告期联赢激光存货明显上升,存货同比增幅达73.6%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率29.17%,同比减0.87%,净利率8.54%,同比增86.66%,销售费用、管理费用、财务费用总计4.74亿元,三费占营收比16.16%,同比减13.7%,每股净资产10.05元,同比增7.14%,每股经营性现金流0.84元,同比增97.54%,每股收益0.73元,同比增128.12%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在3.35亿元,每股收益均值在0.98元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是中信建投基金的栾江伟,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为15.78亿元,已累计从业10年250天。
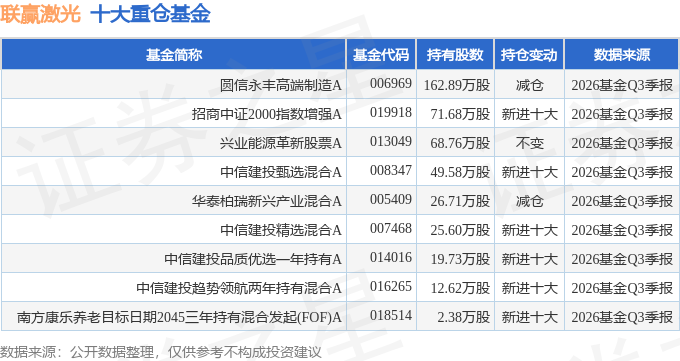
持有联赢激光最多的基金为圆信永丰高端制造A,目前规模为3.25亿元,最新净值2.0414(10月30日),较上一交易日下跌1.28%,近一年上涨105.73%。该基金现任基金经理为明兴。
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:投资者您好,公司重视股东报,2026年半年度分红已经实施完毕,未来公司将继续做好主营业务,专注提升公司价值与核心竞争力,谢谢!
小钢壳电池焊接设备持续获取国际头部客户订单,上半年3C收入3.19亿元。该业务的主要客户是谁?订单是否具有持续性,还是偏项目制的一次性采购?
投资者您好,3C消费电子是公司业务重要组成部分,主要客户为头部手机终端的钢壳电池生产商,该业务已持续数年,非一次性采购,未来订单主要根据下游客户需求而定,谢谢!
上半年归母净利润同比增长69.86%,增速远超营收的13.62%。净利率提升除了规模效应摊薄费用外,锂电新签订单毛利率提升2—3个百分点的预期是否正在兑现?下半年及2027年毛利率的展望如何?
投资者您好,2026年半年度公司综合毛利率为28.23%,毛利率同比提升0.9个百分点,主要系锂电业务毛利率提高所致。未来公司锂电业务毛利率仍有提升空间。谢谢!
韩董事长,公司上半年新签订单同比增长91%,订单层面表现强劲。但保荐机构在2025年现场检查中明确提示了毛利率下滑和募投项目效益未达预期的问题。从订单高增长到股价长期滞涨之间,市场似乎认为‘订单好’并没有转化为‘股东报好’。您认为这个转化过程中,最大的堵点是在毛利率修复的速度、还是在收入确认的节奏、抑或是市场对锂电设备商业模式的估值折价?公司内部有没有设定一个可量化的‘经营改善→估值修复’的观察指标?
投资者您好,2026年半年度公司综合毛利率为28.23%,毛利率同比提升0.9个百分点,未来公司产品毛利率仍有提升空间,随着公司新签订单逐渐确认为营业收入,规模效应致期间费用率下降,公司未来净利率较毛利率提升空间更大,谢谢!
大幅扩招研发和生产人员后,下半年管理费用和研发费用的增速是否会显著高于收入增速?全年期间费用率的目标区间是多少?
投资者您好,公司研发和生产人员增加是在公司新签订单大幅增长的背景下,必须增加人员以保证订单按期交付,未来随着新签订单逐渐转化为营业收入,规模效应显现,叠加公司对费用严格管控,公司期间费用率将逐渐下降,谢谢!
上半年经营活动现金流净额为负(-4363万元),而净利润为正。同时公司每10股派0.8元。经营性现金流为负,主要原因是存货增加还是应收款账期拉长?下半年随着验收增加,现金流是否有望转正?
投资者您好,2026年上半年经营活动现金流量净额为负,主要系公司新签订单增加,购买商品、接受劳务支付的现金,支付给职工以及为职工支付的现金增加所致。2026年全年经营活动现金流量净额有望改善,谢谢!
谢强董秘您好,请问公司在I服务器液冷部件激光焊接领域,对比行业同行,核心竞争力体现在哪些方面?目前客户验证、定点或者订单落地情况如何?该业务的单台价值量与毛利率水平大概是什么情况,未来对公司营收的拉动预期如何?
投资者您好,公司已布局液冷部件激光焊接,已为客户提供样机及量产设备,公司成立至今一直致力于激光焊接领域,在激光器、焊接自动化及焊接工艺等方面具有深厚积累,目前公司液冷相关产品收入占比较小,未来有较大增长空间,谢谢!
今年以来,没有新签合同自愿披露的?
投资者您好,公司严格按照上交所上市规则、规范运作指引等法规进行信息披露,今年以来未自愿披露新签的重大合同,谢谢!
投资者在互动平台多次指出公司在激光板块中持续跑输同行。我想请教一个具体问题公司是否做过同行业估值对比分析?如果做过,结论是什么——是市场认为联赢的锂电收入占比过高、周期性太强,还是认为公司的非锂电业务(3C、固态电池等)尚未形成足够的估值支撑?如果没有做过系统分析,那公司判断‘股价被低估’的依据又是什么?
投资者您好,二级市场股价受宏观经济环境、产业政策、行业周期、市场风险偏好、估值等多方面因素综合影响。公司将继续做好主营业务,专注提升经营能力与核心竞争力,同时重视提高股东分红报。谢谢!
液冷业务,有落地的业务订单了吗?
公司已布局液冷部件激光焊接,已有相关业务订单落地,谢谢!
想请教一个关于控制权稳定性的制度性问题。韩董事长与牛总的一致行动协议在上市满36个月后目前是否仍在有效执行?在实控人合计持股约13%的背景下,公司是否有任何机制或预案,来应对一致行动关系发生变化或外部股东持股集中度上升的情况?
投资者您好,目前,韩金龙与牛增强仍为一致行动人,谢谢!
玻璃基板被市场视为先进封装重要方向。请问公司判断TGV设备何时可能进入规模化采购阶段?2026—2027年是否具备形成实质收入的条件?
投资者您好,公司玻璃激光加工设备已向客户提供样机进行技术验证,客户反馈较好,公司提供的设备仅为玻璃基板加工的一个环节,具体量产节奏主要由下游客户决定,谢谢!
合同负债从年初水平增至28.54亿,存货39.18亿,这两个数字对应的是大量已签但未验收的订单。想请问财务总监按照公司目前的交付和验收周期,这28.54亿合同负债中,预计有多大比例能在未来两个季度内转化为收入?验收环节的主要瓶颈是在客户端(客户产线调试进度)还是在公司端(产能或人员)?
投资者您好,公司产品主要为激光焊接自动化成套设备,生产及安装调试周期较长,从订单签订到项目验收一般需要12-18个月时间,客户现场生产条件、产线量产节奏、人员配置均有可能影响设备验收周期。谢谢!
您好,三季度已经过去了,为什么现在才来举办半年度财报说明会,我们更关心公司三季度营收情况,能否介绍一下公司三季度经营情况,谢谢。
投资者您好,公司2026年半年度业绩说明会系根据上证路演中心预约排期开展的,2026年三季度经营情况请关注公司2026年10月31日发布的《2026年三季度报告》,谢谢!
本文数据来源于联赢激光2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




