据证券之星公开数据整理,近期浙江力诺(300838)发布2026年三季报。截至本报告期末,公司营业总收入7.63亿元,同比上升5.5%,归母净利润2019.91万元,同比上升93.38%。按单季度数据看,第三季度营业总收入2.83亿元,同比下降10.7%,第三季度归母净利润1152.14万元,同比上升253.9%。本报告期浙江力诺盈利能力上升,毛利率同比增幅8.39%,净利率同比增幅86.8%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率18.75%,同比增8.39%,净利率2.76%,同比增86.8%,销售费用、管理费用、财务费用总计7546.98万元,三费占营收比9.89%,同比增5.32%,每股净资产7.03元,同比减1.72%,每股经营性现金流0.31元,同比增158.02%,每股收益0.15元,同比增87.5%
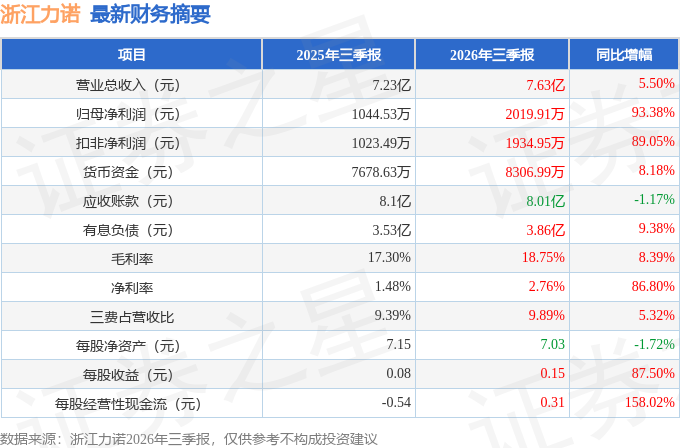
证券之星价投圈财报分析工具显示:
财报体检工具显示:
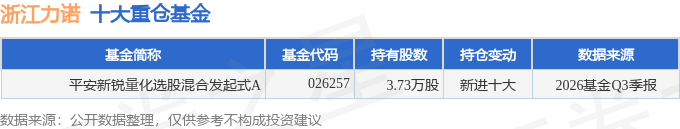
持有浙江力诺最多的基金为平安新锐量化选股混合发起式A,目前规模为0.25亿元,最新净值0.7852(10月30日),较上一交易日下跌4.14%。该基金现任基金经理为王瑞炮 王海畅。
最近有知名机构关注了公司以下问题:
问:国内外控制阀的差距及国产替代进展情况如何?
答:国内高端控制阀市场中,尽管国际一线品牌仍然占据主导地位,但本土企业通过持续技术攻关,在产品可靠性、调节精度及安全性等方面取得长足进步,逐步打破国外垄断。在产业链自主可控战略指引下,国产控制阀正从“跟随模仿”向“并跑引领”跨越。随着国产应用案例的积累,国产化率逐步提升。“十五五”期间,国内头部企业有望在高端市场份额上实现更大突破,改写全球竞争格局。
2、公司在航天航空、深冷装置、生物制药、半导体等新兴领域的应用情况及业绩表现如何?
公司产品已在航天航空、深冷装置(含液冷、LNG 等)领域实现应用。2025 年度,航天航空领域实现营业收入 3,921.07万元,占公司总营业收入的 4.10%;深冷装置实现营业收入1,325.51万元,占公司总营业收入的 1.39%;生物制药及半导体前端工序相关业务目前统一归类于精细化工板块,暂未单独进行拆分。上述领域产品需经历“应用—认证—再应用”的较长周期,不同工段的验证周期存在差异。目前公司在部分高等级、核心工段的产品亦持续推广,业绩需逐步积累。
3、公司近两年经营业绩波动的主要原因?
公司近两年经营业绩波动主要受行业发展周期、下游需求变化、市场竞争加剧以及资产减值等因素综合影响。2022年至 2023年,阀门行业整体景气度较高,多晶硅及锂电行业需求旺盛,带动公司新能源相关收入较快增长,盈利水平较好。近两年,受全球贸易环境及地缘政治影响,下游行业项目投资趋于谨慎,控制阀行业市场竞争持续加剧,下游投资放缓及销售价格博弈对公司经营业绩和利润水平造成一定压力。2025 年公司业绩亏损,主要系子公司克里特计提商誉减值所致。该事项对当期利润产生较大影响,但母公司仍保持盈利,公司主营业务经营未发生重大不利变化。
4、公司目前的产能布局及产能利用率如何?
公司拥有温州与徐州两大生产基地,均具备从研发、设计、铸造、机加工、装配、检测等全产业链闭环制造能力以及完备的生产资质。目前两地厂区设备配套完整,产能释放空间充足,可充分满足中短期发展需求。公司所在地温州为“中国泵阀之乡”本地产业链配套完善,制造端保障能力较强。
5、公司并购徐州阿卡产业协同情况如何?
公司通过收购徐化机获得徐州阿卡控制权,是公司在调节阀领域的重要布局。徐州阿卡品牌在国内具有较高知名度和影响力,技术积淀深厚。自 2025 年下半年起,公司持续推进双方在文化、产业等方面的协同整合,产业协同主要体现在以下方面(1)生产制造协同依托两大全产业链基地与信息化系统,实现产能动态调配与就近交付,提升订单响应效率;(2)采购协同统筹双方需求推行集中直采,在保障质量前提下优化供应链成本;(3)品牌协同凭借在流体控制与工艺装备不同专业领域的深耕,构建技术领先、资质完备、产品多元的品牌体系,提升整体市场知名度与行业认可度;(4)产品及渠道协同结合徐州阿卡调节阀技术优势与公司市场开发能力,拓展煤化工、深冷等高端工况应用,扩大市场份额,实现优势互补。
6、公司产品定制化属性较强、行业较为分散,是否影响规模化效应并推高成本?
公司产品虽分多行业定制,但阀门的基础模块可进行标准化设计和生产;同时公司依托信息化管理系统,不断完善柔性制造体系,并致力于向“规模化定制”转型,通过规模效应降低边际成本。
7、公司未来下游行业的布局规划?
为更好地把握市场发展趋势与产业升级机遇,公司在持续深耕新能源、精细化工、制浆造纸、环保等优势领域的同时,正加速向石油石化、煤化工、深冷装置、航天等战略性领域纵深拓展。8、其他问题(略)
本文数据来源于浙江力诺2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




