据证券之星公开数据整理,近期华特气体(688268)发布2026年三季报。截至本报告期末,公司营业总收入13.76亿元,同比上升31.78%,归母净利润1.67亿元,同比上升40.58%。按单季度数据看,第三季度营业总收入5.04亿元,同比上升36.98%,第三季度归母净利润7442.18万元,同比上升81.2%。本报告期华特气体公司应收账款体量较大,当期应收账款占最新年报归母净利润比达340.03%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率31.84%,同比减5.75%,净利率12.04%,同比增7.99%,销售费用、管理费用、财务费用总计1.86亿元,三费占营收比13.55%,同比减18.47%,每股净资产20.9元,同比增36.71%,每股经营性现金流1.8元,同比增17.05%,每股收益1.36元,同比增37.37%
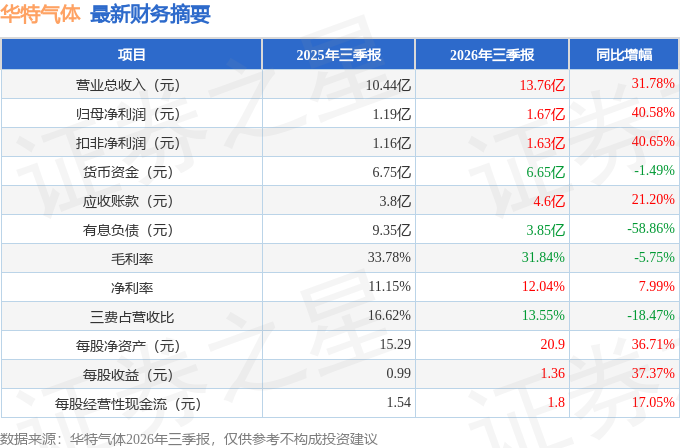
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.33亿元,每股收益均值在1.82元。
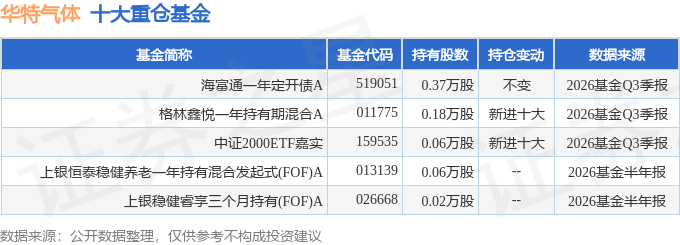
持有华特气体最多的基金为海富通一年定开债A,目前规模为2.35亿元,最新净值1.1301(10月30日),较上一交易日下跌1.22%,近一年下跌1.89%。该基金现任基金经理为方昆明。
最近有知名机构关注了公司以下问题:
问:投资者关系活动主要内容
答:尊敬的投资者,您好!厦门华弘多福等三家主体均为公司2012年设立的IPO前员工持股平台,至今已存续十几年,主要成员为公司早期创业骨干及已退休老员工。减持系相关合伙人的资金规划合理需求,根据自身情况自主决策、有序退出,符合合伙协议及监管规则,不存在高位套现或不看好公司发展的情形。选择大宗交易并存在一定折价,主要是为提高减持效率、降低对二级市场的冲击,属于机构与持股平台间的市场化交易安排,不代表公司基本面或未来价值判断,感谢您的关注。
2、部分传统氟碳类产品价格竞争严峻,如何应对新产品的定价策略?
尊敬的投资者,您好!销售定价方面,公司综合考虑产品成本、市场竞争格局及客户的用气规模、稳定性、信用期等因素后确定,存在“一客一议”的特点,感谢您的关注。
3、在半导体材料国产化加速背景下,公司重点布局哪些品类?
尊敬的投资者,您好!公司通过持续研发攻关,公司实现进口替代的产品已从上市初期的22款增加至57款,拓宽公司国产化产品矩阵。公司始终聚焦成熟制程应用产品的多品类开发,丰富产品矩阵,同时持续攻坚先进制程应用产品研发,实现“成熟品类补全、高端品类突破”,与同行形成差异化竞争,巩固产品市场优势,将重点推进乙硅烷、溴化氢、三氯化硼等高端电子特气的成果转化,感谢您的关注。
4、请问按照公司目前的技术水平,从俄罗斯进口的粗氦,每方粗氦可以产生多少6N氦气。谢谢。
尊敬的投资者,您好!行业内一般定义5N为高纯氦,5N5以上为超高纯氦,公司遵循行业一般规定命名产品。公司进口原料后根据客户需要对气体原料杂质进行处理,大约100方粗氦可生产95方左右高纯度的氦气产品,感谢您的关注。
本文数据来源于华特气体2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




