据证券之星公开数据整理,近期苏农银行(603323)发布2026年三季报。根据财报显示,苏农银行营收净利润同比双双增长。截至本报告期末,公司营业总收入32.22亿元,同比上升0.03%,归母净利润17.43亿元,同比上升2.0%。按单季度数据看,第三季度营业总收入9.19亿元,同比下降2.31%,第三季度归母净利润5.29亿元,同比下降0.25%。
本次财报公布的各项数据指标表现尚佳。其中,净利率54.09%,同比增1.99%,每股净资产9.12元,同比减1.52%,每股经营性现金流0.42元,同比减88.05%,每股收益0.78元,同比增1.3%
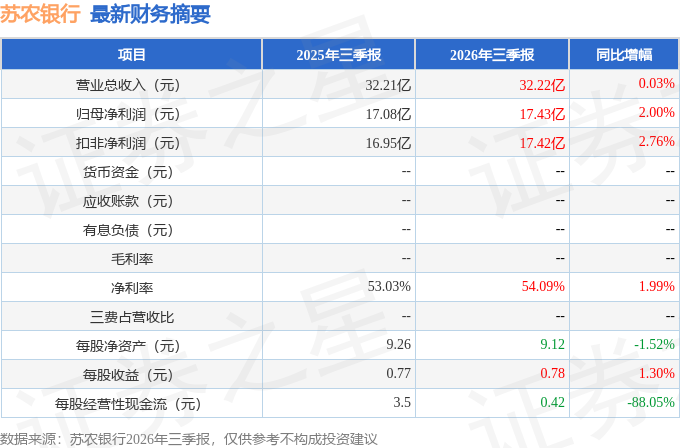
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在21.04亿元,每股收益均值在1.04元。
最近有知名机构关注了公司以下问题:
问:本行主要就2026年上半年的经营成果及财务指标的具体情况与投资者进行互动交流和沟通,并在信息披露允许的范围内就投资者普遍关注的进行答。投资者及本行回复情况整理如下:
答:本行主要就2026年上半年的经营成果及财务指标的具体情况与投资者进行互动交流和沟通,并在信息披露允许的范围内就投资者普遍关注的问题进行问。投资者提问及本行复情况整理如下
一、今年能不能保持业绩增长?
感谢您对苏农的关注。2026年上半年,本行深入贯彻落实“三一五”发展战略部署,坚守主责定位,深耕实体经济,各项业务保持平稳健康发展,经营质效稳步提升。截至2026年6月末,本行资产总额突破2400亿元,达2403.92亿元,较年初增长4.11%;贷款总额1465.60亿元,较年初增长5.11%;存款总额1883.18亿元,较年初增长2.93%。上半年实现营业收入23.03亿元,归母净利润12.14亿元,营业收入和归母净利润保持稳健增长。截至6月末不良贷款率0.86%,较年初下降2BP,不良率维持低位,拨备覆盖率340.05%,风险处置和应对能力保持稳定。后续,本行将行将紧紧围绕合规、稳健、可持续的发展理念,统筹优化经营策略。一方面,研判未来经济结构转型、新兴产业升级、实体经济发展的核心趋势,精准甄别优质赛道,同时坚持差异化客群定位,依托核心企业带动效应,深耕产业链上下游生态圈,持续优化资产结构;另一方面,合理优化存款结构,推动存款付息率稳步下降。此外,加快推进财富管理等中间业务发展,通过打造多元利润中心,擘画第二增长曲线。
二、当前,很多银行都提出要将财富管理业务打造为“第二增长曲线”,你们银行这块业务开展得怎么样?
感谢您对苏农的关注。2026年上半年,本行持续深化零售转型,不断扩充财富管理产品数量,提升资产配置能力水平。一方面优选合作机构,丰富产品货架,结合不同客群不定期推出新客专属、代发专属、财富专属、优质企业专属等多款特定客群理财产品,满足多维度客群的产品需求;另一方面从“经营产品”到“经营客户”转变,以深化客户运营为业务主线,加深养老、代发、财富等多维度客群运营建设,同时注重人员专业能力提升,开展线上与线下,行内与行外相结合等多种财富能力提升项目。今年上半年,零售客户非存UM规模突破200亿元,较年初增幅9.40%,保险销量超去年全年销量,贵金属销量接近去年全年销量,信托保有规模较年初增长超10%,带动实现中间业务收入稳步增长,上半年手续费及佣金净收入同比增长30.79%,占营收比重达2.63%,较去年同期提升60BP。
三、你们今年中期分红什么时候分?
感谢您对苏农的关注。经本行第七届董事会第十五次会议及2026年第二次临时股东会审议通过,2026年中期将实施向全体股东每10股派发现金红利1.0元(含税)的利润分配方案。本行将在股东会后2个月内完成分红事宜。
四、在当前数字化转型大背景下,贵行有没有借助I技术来提升经营管理能力?具体应用在哪些方面?
感谢您对苏农的关注。本行将数字化转型作为提质增效的核心引擎,依托人工智能等前沿技术,持续重塑业务流程、优化服务模式、升级风控体系,以科技力量为全行经营发展赋能提速。一是赋能信贷全流程,筑牢智能风控防线。围绕信贷业务全流程打造征信助手、流水助手、贷后助手等智能化工具,以数字化手段贯通贷前、贷中、贷后各环节,进一步精简业务流程、压缩办理时限,构建起审批高效、风控严密的数字化信贷管理体系,有力推动信贷业务提质增效。二是优化日常办公场景,持续减轻事务负担。聚焦日常办公、数据统计等基础工作,推进流程智能化升级。统筹整合数据模型建设需求,实现模型集中归档、统一复用,有效提升数据利用效率。常态化开展智能应用赛事活动,加强全员数字化技能培养,推动智能工具深度融入日常工作,让数字化成果普惠各条线。三是加快网点智能升级,构建多元服务格局。结合网点转型发展规划,落地厅堂人流智能监控功能,科学调配厅堂服务人力,引导员工聚焦高价值营销服务。升级企业微信智能客服,高效响应客户咨询、承接简易业务;依托官方公众号发布线上业务办理指南,积极引导客户线上办理业务,线上线下服务深度融合,进一步优化网点运营模式、提升整体服务效能。
本文数据来源于苏农银行2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




