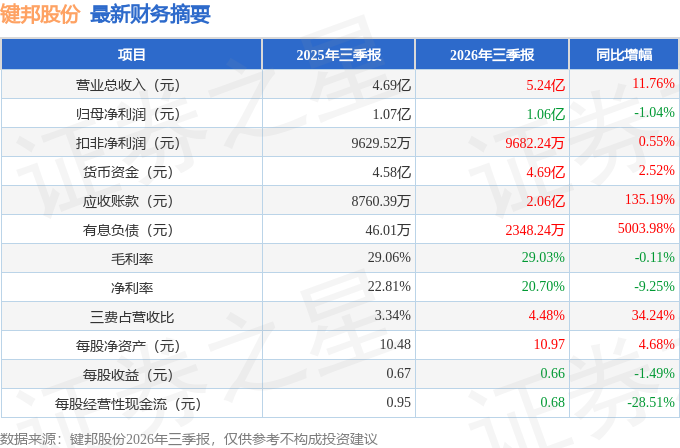
据证券之星公开数据整理,近期键邦股份(603285)发布2026年三季报。截至本报告期末,公司营业总收入5.24亿元,同比上升11.76%,归母净利润1.06亿元,同比下降1.04%。按单季度数据看,第三季度营业总收入1.81亿元,同比上升12.0%,第三季度归母净利润3607.19万元,同比下降3.14%。本报告期键邦股份应收账款上升,应收账款同比增幅达135.19%。
本次财报公布的各项数据指标表现一般。其中,毛利率29.03%,同比减0.11%,净利率20.7%,同比减9.25%,销售费用、管理费用、财务费用总计2347.15万元,三费占营收比4.48%,同比增34.24%,每股净资产10.97元,同比增4.68%,每股经营性现金流0.68元,同比减28.51%,每股收益0.66元,同比减1.49%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.63亿元,每股收益均值在1.02元。
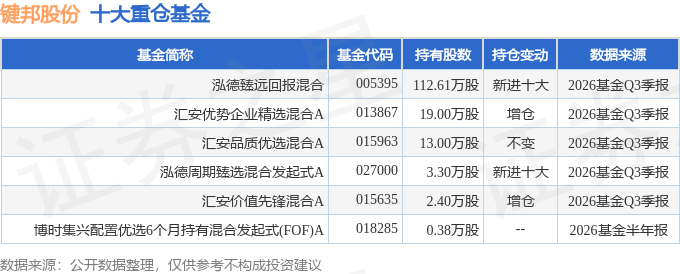
持有键邦股份最多的基金为泓德臻远回报混合,目前规模为12.22亿元,最新净值1.0798(10月30日),较上一交易日下跌3.0%,近一年下跌24.64%。该基金现任基金经理为黄昱之 石泰华。
最近有知名机构关注了公司以下问题:
问:朱总您好,公司从材料延伸到自动化设备,市场关心协同与估值。请“材料+装备”在客户端如何落地?今年有无订单或收入占比目标?会后希望进一步请教
答:尊敬的投资者您好,公司赛克产品因为本体具有稳定三嗪杂环骨架、多羟基可修饰位点、热稳定性、化学稳定性、潜在阻燃特性、环保无卤基础结构等先天优势,具有成为阻焊油墨关键原材料的潜力,目前公司已联合外部机构开发以赛克为关键材料的油墨样品,样品在热冲击、耐化学性、绝缘阻抗、介电强度等关键指标上表现优良,下一步将启动下游送样测试工作;同时公司钛酸酯系列产品已在国内大型电子陶瓷器件龙头企业实现吨级供货。此外,公司通过收购鑫浩自动化与宇腾自动化,能够获取其电子领域的相关客户资源,依托设备销售渠道,同步配套推广公司钛酸酯、赛克系列电子助剂,打通“电子材料-制程设备”协同推广链路。谢谢。
2.上半年营收增长而净利润增长乏力,请问核心影响因素是什么?
尊敬的投资者您好,2026年上半年,下游市场需求持续释放,推动公司主营产品销量同比持续增长,叠加第二季度主营产品销售价格环比上行,公司报告期营业收入及净利润较去年同期均实现增长。分季度来看,第二季度营业收入同比增长19.06%,环比增长11.98%;净利润同比增长14.86%,环比增长19.38%,二季度经营成效进一步显现。报告期内,受美元汇率下降影响,当期汇兑损失较上年同期增加807.78万元。谢谢。
3.公司锂电助剂业务下半年的增长预期如何?
尊敬的投资者您好,新能源汽车及锂电池行业的持续发展,为上游材料及相关配套化学品带来了良好的市场机遇,公司锂电助剂业务受行业需求、客户开拓及订单转化等多方面因素影响;公司将持续关注行业发展趋势,积极开拓新能源锂电材料领域客户,不断推进相关业务的市场拓展。谢谢。
4.公司半年报披露,投资2000万元参股星恒长天,请问公司参股的战略考量是什么?
尊敬的投资者您好,江西星恒长天技术有限公司专业从事电动垂直起降飞行器(eVTOL)的研发与制造,在高性能无人航空器和飞行控制系统领域具有丰富的技术积累,重载、长航时eVTOL飞行器作为低空经济核心载体,契合"十五五"规划对高端装备、新能源、智能物流的发展导向,其自主研发设计的长航程大载重eVTOL S600型号合格证(TC)申请已获民航华东地区管理局正式受理。本次参股,系结合公司主营产品在高性能电磁线漆/漆包线漆领域的优势,逐步推动环保助剂业务对低空经济部分应用场景的覆盖。谢谢。
5.公司已完成对深圳鑫浩自动化、深圳浩瀚宇腾两家PCB及FPC领域设备公司的控股权收购。请问该公司 LDI产品当前量产可实现的精度水平如何?在更高精度方向有哪些技术储备或研发规划?
尊敬的投资者您好,鑫浩自动化主要从事激光直接成像曝光设备、全自动字符喷印设备的生产、销售和研发。目前鑫浩自动化根据客户的不同需求,设备的精度在10-25微米区间。同时,结合行业发展趋势,鑫浩自动化储备了IC载板高精度设备项目、6微米分辨率激光模块项目等在研项目。谢谢!
本文数据来源于键邦股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




