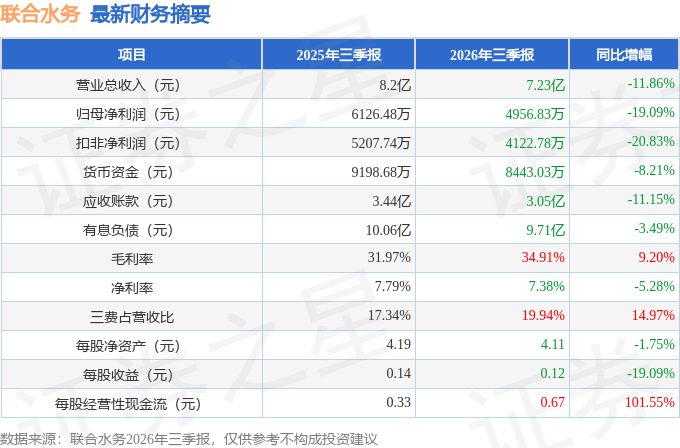
据证券之星公开数据整理,近期联合水务(603291)发布2026年三季报。截至本报告期末,公司营业总收入7.23亿元,同比下降11.86%,归母净利润4956.83万元,同比下降19.09%。按单季度数据看,第三季度营业总收入2.57亿元,同比下降4.44%,第三季度归母净利润2086.33万元,同比下降18.1%。本报告期联合水务公司应收账款体量较大,当期应收账款占最新年报归母净利润比达301.17%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率34.91%,同比增9.2%,净利率7.38%,同比减5.28%,销售费用、管理费用、财务费用总计1.44亿元,三费占营收比19.94%,同比增14.97%,每股净资产4.11元,同比减1.75%,每股经营性现金流0.67元,同比增101.55%,每股收益0.12元,同比减19.09%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:江苏联合水务科技股份有限公司(以下简称“公司”)已于2026年 8月 27日发布公司 2026年半年度报告,为便于广大投资者更全面深入地了解公司 2026年半年度经营成果、财务状况,公司于 2026年 10月 20日 (星期二) 13:00-14:00举行 2026年半年度业绩说明会,就投资者关心的进行交流。主要交流及回复如下:
答:您好,在高附加值工业污水处理领域,公司在“深化水务产业链上下游投资并购布局、重点挖掘高附加值工业水处理领域优质标的”战略框架下,对符合投资方向且能与现有业务协同的第三方成熟项目或经营性资产原则上持开放态度,相关事项由公司投资发展部对接,如有相关项目对接可与公司 IR 邮箱联系,IR@united-water.com。感谢您的关注!
问题 2下半年预计有哪些水价调价项目落地,对业绩影响如何?
您好,调价按照“准许成本加合理收益”的方法进行制定并相应进行水价调整,价格的调整申请需经过价格监审部门的成本监审履行审批程序。公司将根据成本变动情况,持续与政府相关部门做好沟通衔接,根据各项目所在地政策规定适时启动调价申报及完成调价工作。感谢您的关注!
问题 3孟加拉二期 6 月底已经商业运行,沙特中标两个长期运维包,能不能简单说下这两个海外项目最新情况?
您好,孟加拉达卡 Purbachal 新城供水项目二期已于2026 年 6 月底商业运行,三期也已经启动。2026年中标的沙特LTOM 10、 LTOM 11 两个长期运维包合计 78万立方米/日,15年运营期预计实现营业收入约 44 亿元人民币,其中 LTOM 10目前已经完成长期运维协议签约。此次连续中标,不仅构建了公司在沙特北部、西北部的连片布局格局,标志着公司在中东高端市场实现加速持续渗透,更夯实了公司海外业务发展根基,为公司进一步拓展南亚、东南亚、中东等“一带一路”沿线市场建立了桥头堡和可复制的经验。感谢您的关注!
问题 4I 时代下公司对智慧水务方面有什么看法?
您好,2026 年有望成为行业 I水务规模化落地元年,智慧水务建设实现由基础信息化系统搭建向数据赋能、智能决策的深度跨越。物联网、数字孪生、高精度传感等数字技术全面渗透水务生产运营全流程,数字化建设摆脱传统辅助工具定位,成为行业降本、提质、增效的核心驱动力。针对多套业务系统分立、数据孤岛突出、分析研判滞后、数据标准不统一、难以支撑前置风险预判与精细化经营决策等痛点,公司贯彻“智慧水务+I+机器人”战略重点发展方向,同步布局数据中台体系与智能硬件运维体系,以软硬件协同打造一体化水务智能运营新模式。感谢您的关注!
问题 5请问公司今年上半年的自来水售水量和污水处理结算量分别是多少?与去年同期相比增长了多少?
您好,供水及衍生业务方面,2026年 1-6月,公司实现自来水售水量 9,598.68万立方米,同比增长 5.32%,水量保持稳态增长态势。污水处理与资源化利用业务方面,2026年 1-6月,公司污水处理与资源化利用业务的结算量 8,056.33万立方米,同比增长 5.66%,污水处理业务规模稳步增长。感谢您的关注!
问题 6关注到贵司新成立了一家控股合资公司天玑星航,能介绍一下合资公司详细情况吗?
您好,天玑星航智能船舶工业(湖北)有限公司系由公司全资子公司上海博瑞思环境科技有限公司、湖北昌职科技产业有限公司、武汉鸣飞伟业科创产业发展有限公司三方共同出资设立的合资公司。其中,博瑞思为联合水务集团旗下科技研发与产业化平台,聚焦水务及水环境领域技术创新、装备研发、成果转化及项目技术服务;湖北昌职科技产业有限公司系武昌职业学院设立的全资子公司,是武昌职业学院搭建的专业化产业投资孵化与产教融合运营平台;武汉鸣飞伟业科创产业发展有限公司系一家聚焦通信、导航、I 视觉遥感领域研发与生产的科创型企业,拥有自主核心技术储备与完备的产品落地实现能力,可完成从技术攻关、产品研制到小批量生产的全链条业务闭环,同时具备较强的产业链上下游资源统筹与产业生态整合能力。
无人船智能装备行业的市场前景与产业价值巨大。三方股东为实现资金、生产资源、产业人才、核心技术的深度融合与优势互补,共同出资设立合资公司,深度融合“场景+智造+算法”三重壁垒,在前景广阔的无人船智能装备行业里面占有一席之地。感谢您的关注!
本文数据来源于联合水务2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




