据证券之星公开数据整理,近期若羽臣(003010)发布2026年三季报。截至本报告期末,公司营业总收入35.19亿元,同比上升64.58%,归母净利润2.31亿元,同比上升120.92%。按单季度数据看,第三季度营业总收入12.34亿元,同比上升50.56%,第三季度归母净利润6401.32万元,同比上升96.9%。本报告期若羽臣盈利能力上升,毛利率同比增幅12.34%,净利率同比增幅34.24%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率65.71%,同比增12.34%,净利率6.58%,同比增34.24%,销售费用、管理费用、财务费用总计19.77亿元,三费占营收比56.17%,同比增5.86%,每股净资产2.77元,同比增9.72%,每股经营性现金流1.0元,同比增318.17%,每股收益0.74元,同比增117.65%
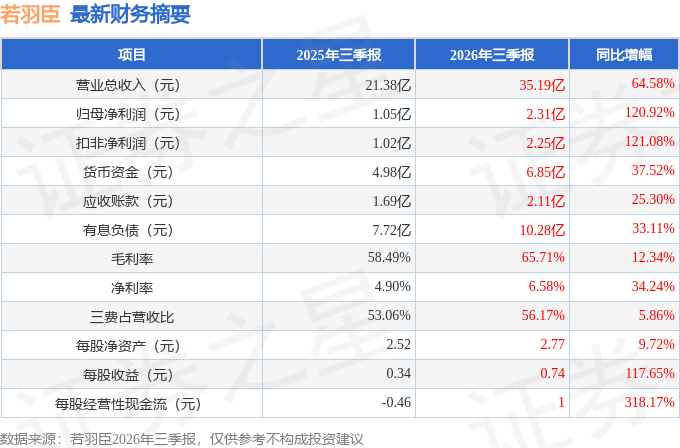
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在3.89亿元,每股收益均值在1.25元。
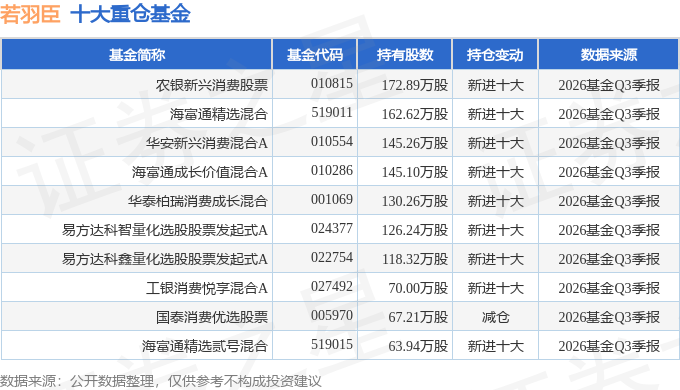
持有若羽臣最多的基金为农银新兴消费股票,目前规模为10.47亿元,最新净值0.4661(10月29日),较上一交易日上涨0.84%,近一年下跌7.79%。该基金现任基金经理为蒲天瑞。
最近有知名机构关注了公司以下问题:
问:自有品牌(绽家、斐萃、奥伦纳素)双 11 规划策略是怎样?
答:公司各自有品牌针对双 11 制定了相应的运营策略,目前按既定节奏推进。双 11 是重要的促销节点,同时也是各品牌集中发力提升市场表现的重要窗口期。我们会持续巩固各品牌在所属细分赛道的行业地位,实现全渠道的健康增长。
2、自有品牌越来越多,公司的组织架构和团队是怎么搭配的?多品牌之间怎么管理与协同?
架构层面,供应链、客服、数智化等基建资源由中台统一支撑,前端业务团队保持敏捷,聚焦运营决策与市场响应;各业务单元定期交流经验,促进有效方法在体系内的推广复制。
管理决策层面,核心业务由公司管理层统筹推进,重要事项按公司治理程序进行沟通与决策;新品牌孵化阶段注重快速组队与资源集中,以保障启动效率。
人才策略方面,公司坚持内部培养与外部引进并重,配套多元化激励机制,保障核心团队稳定。同时,公司持续关注 I 技术在业务场景中的应用探索,在降本增效之外赋能业务决策精准度提升。
3、绽家今年在高端市场的竞争格局与去年相比有变化吗?
绽家在高端家清领域保持稳定的市场位置。公司关注到行业竞争格局持续演变,并将继续做好产品与渠道布局,巩固品牌在细分市场中的表现。
4、随着斐萃把重心放到 S-雌马酚上,之前的斐萃产品在品牌里是什么角色?
斐萃原有产品仍是品牌当前销售的重要组成部分,公司将继续推进其稳定发展,S-雌马酚是今年新拓展的产品线,未来也将是品牌重要的产品系列之一。5、港股的发行规划大概是怎样?
公司本次发行境外上市外资股(H股)已获中国证监会备案相关工作目前正有序推进。后续进展请以公司在指定信息披露媒体发布的公告为准。
本文数据来源于若羽臣2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




