首页 - 股票 - 财报季 - 正文

神火股份(000933)2026年三季报简析:营收净利润同比双双增长,盈利能力上升

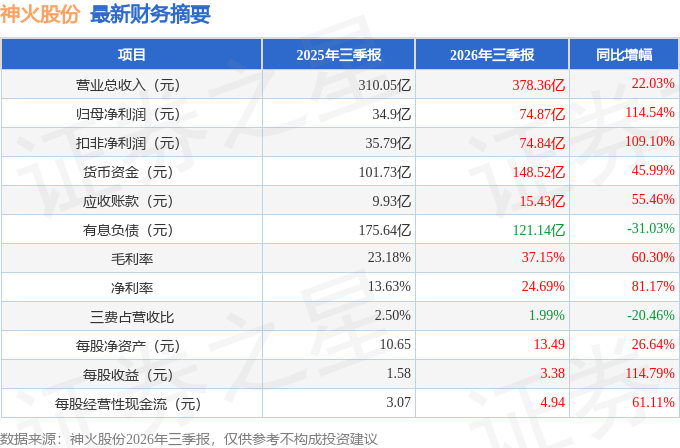
据证券之星公开数据整理,近期神火股份(000933)发布2026年三季报。截至本报告期末,公司营业总收入378.36亿元,同比上升22.03%,归母净利润74.87亿元,同比上升114.54%。按单季度数据看,第三季度营业总收入130.45亿元,同比上升23.34%,第三季度归母净利润27.05亿元,同比上升70.66%。本报告期神火股份盈利能力上升,毛利率同比增幅60.3%,净利率同比增幅81.17%。

本次财报公布的各项数据指标表现尚佳。其中,毛利率37.15%,同比增60.3%,净利率24.69%,同比增81.17%,销售费用、管理费用、财务费用总计7.54亿元,三费占营收比1.99%,同比减20.46%,每股净资产13.49元,同比增26.64%,每股经营性现金流4.94元,同比增61.11%,每股收益3.38元,同比增114.79%
证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为12.11%,资本回报率强。去年的净利率为11.07%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为7.84%,中位投资回报较弱,其中最惨年份2016年的ROIC为1.43%,投资回报一般。公司历史上的财报相对一般,公司上市来已有年报27份,亏损年份2次,显示生意模式比较脆弱。
  • 偿债能力:公司现金资产非常健康。
  • 融资分红:公司上市27年以来,累计融资总额46.81亿元,累计分红总额112.29亿元,分红融资比为2.4。公司预估股息率7.06%。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为25.1%/15.4%/16.9%,净经营利润分别为66.01亿/44.86亿/45.63亿元,净经营资产分别为262.81亿/290.69亿/270.76亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.05/0/0.06,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-19.73亿/1.29亿/26.3亿元,营收分别为376.25亿/383.73亿/412.41亿元。

财报体检工具显示:

  1. 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为83.05%)
  2. 建议关注公司债务状况(有息资产负债率已达20.26%)

分析师工具显示:证券研究员普遍预期2026年业绩在90.75亿元,每股收益均值在4.04元。
最近有知名机构关注了公司以下问题:
问:请公司是否有高股东回报的整体规划或目标(如年度/中期分红比例、特别分红、回购注销、股东回报率目标等)?结合当前盈利与现金流,未来1–3年是否倾向于高分红支付率或增加分红频次?未来1–3年公司资本开支计划如何?
答:感谢您对公司的关注,公司目前尚未制定相关具体规划,我们将向董事会反馈股东关于提高分红支付率和分红频次的建议和诉求,具体的资本开支计划请关注公司定期报告中披露的相关内容。

本文数据来源于神火股份2026年三季报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示神火股份行业内竞争力的护城河优秀,盈利能力优秀,营收成长性一般,综合基本面各维度看,估值偏低。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

