据证券之星公开数据整理,近期纽威数控(688697)发布2026年三季报。截至本报告期末,公司营业总收入26.99亿元,同比上升30.4%,归母净利润2.76亿元,同比上升33.65%。按单季度数据看,第三季度营业总收入10.32亿元,同比上升30.35%,第三季度归母净利润9591.08万元,同比上升25.78%。本报告期纽威数控应收账款上升,应收账款同比增幅达48.12%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率21.97%,同比增6.25%,净利率10.21%,同比增2.49%,销售费用、管理费用、财务费用总计1.83亿元,三费占营收比6.79%,同比增9.21%,每股净资产3.0元,同比减21.52%,每股经营性现金流0.14元,同比增4.69%,每股收益0.43元,同比增33.64%
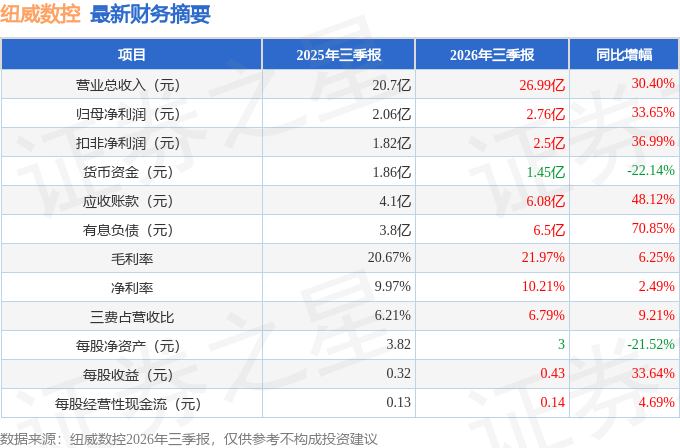
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.08亿元,每股收益均值在0.64元。
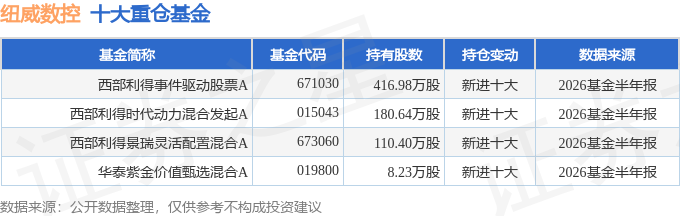
持有纽威数控最多的基金为西部利得事件驱动股票A,目前规模为10.01亿元,最新净值3.9501(10月20日),较上一交易日上涨2.94%,近一年上涨3.98%。该基金现任基金经理为张昌平。
最近有知名机构关注了公司以下问题:
问:公司如何看待所处行业的市场前景?
答:首先,国家对制造业的高度重视和大力支持,使数控机床行业得到了政策层面的有力保障。
其次,今年以来市场需求持续增长,部分景气行业需求带动国内机床行业订单复苏,目前行业整体处于结构性复苏阶段,高端化、智能化方向的景气度向好。从公司层面看,公司半年度营业收入同比增长30.43%,归属于上市公司股东的净利润、归属于上市公司股东的扣除非经常性损益的净利润较上年同期分别增长38.26%和44.83%。目前公司在手订单充足。
综合来看,我们对2026年行业景气度保持较乐观态度。数控机床是装备制造业的工业母机,对国民经济的发展至关重要。未来,新兴行业的迅猛发展和传统行业的提质增效,都将持续推动机床行业的增长。公司将密切关注市场需求的变化,抓住市场机遇,为客户提供更多、更好的服务。
问题二公司对核心零部件自产或外购有无具体规划?
数控机床功能部件分很多种,可以大致分为两类。一类为通用的功能部件,主要包括数控系统、导轨、丝杠、轴承等。该类功能部件较标准化,公司一般采用外采模式。公司对每种功能部件都拥有多家供应商并与其建立良好的合作关系。
另一类为专业化的功能部件,例如转台、直角头、电主轴等。该类功能部件较个性化,公司一般采用自产模式。公司组建了一支经验丰富、研发能力较强且规模较大的研发团队,长期致力于该类功能部件的研发,部件自给率逐年提高。后续将进一步扩充自产核心功能部件的种类和型号,逐渐实现关键核心功能部件供应自主可控、提高功能部件与整机的匹配性,提升产品可靠性和市场竞争力。
综上,核心零部件是自产或外购,公司主要通过对零部件的成本、质量、产品的适配性、供货的及时性、稳定性等多重因素综合考虑。
问题三请问公司目前订单情况如何?目前产能利用率处于什么状态?
公司近期接单情况良好,在手订单充足。目前公司产能利用率处于较高水平,除四期镗铣床暂未满产,其余各类机床基本满产。为满足各类订单的交货期,公司适时调整装配场地,在原有产能基础上不断挖掘、扩充产能。目前公司五期正在建设中,预计年底可以竣工投产。五期投产后,将进一步提升公司的生产能力,以满足订单增长的需求。
问题四公司毛利率同比提升的主要原因是什么?
今年上半年,公司毛利率较去年同期提升了1.98个百分点,一方面是由于公司持续推行精细化管理,对材料采购及各项费用进行严格的管控;通过对流量机型进行产品成本结构优化、材料批量采购等方法,提升产品性价比;同时,通过技术迭代、质量提升、工艺改进、服务升级等进行多维度的成本管理,全面实现降本增效,提升公司竞争力。
本文数据来源于纽威数控2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




