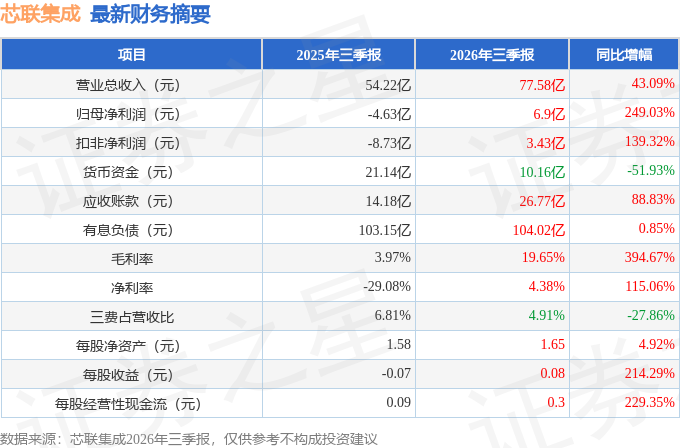
据证券之星公开数据整理,近期芯联集成(688469)发布2026年三季报。截至本报告期末,公司营业总收入77.58亿元,同比上升43.09%,归母净利润6.9亿元,同比上升249.03%。按单季度数据看,第三季度营业总收入31.96亿元,同比上升65.87%,第三季度归母净利润4.12亿元,同比上升240.66%。本报告期芯联集成盈利能力上升,毛利率同比增幅394.67%,净利率同比增幅115.06%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率19.65%,同比增394.67%,净利率4.38%,同比增115.06%,销售费用、管理费用、财务费用总计3.81亿元,三费占营收比4.91%,同比减27.86%,每股净资产1.65元,同比增4.92%,每股经营性现金流0.3元,同比增229.35%,每股收益0.08元,同比增214.29%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.59亿元,每股收益均值在0.05元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是信达澳亚基金的冯明远,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为152.74亿元,已累计从业10年3天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
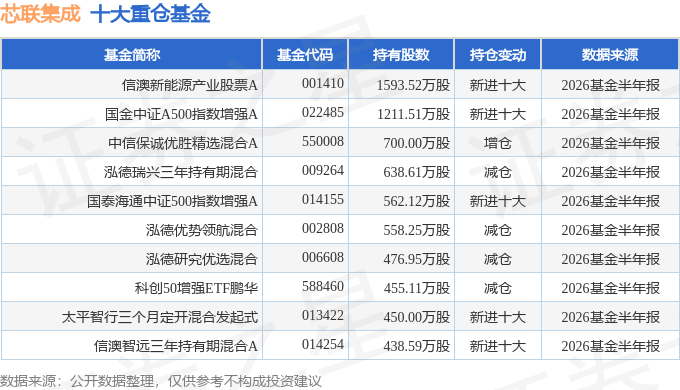
持有芯联集成最多的基金为信澳新能源产业股票A,目前规模为86.09亿元,最新净值5.576(10月20日),较上一交易日上涨1.11%,近一年上涨14.28%。该基金现任基金经理为冯明远。
最近有知名机构关注了公司以下问题:
问:前三季度公司毛利率表现非常好,主要原因有哪些,Q3涨价带动的毛利率弹性有多少,对于Q4毛利率的中性预测区间是多少?
答:前三季度半导体市场整体需求持续增长,供不应求态势仍在持续,公司毛利率达到19.65%。毛利率提升主要来自三个方面
一是公司产能利用率保持高位,前三季度营业收入同比增长超过40%,规模效应持续释放;二是产品量价齐升,依托产品代际升级,叠加汽车、新能源、I算力领域份额提升,SiC、模拟IC等高附加值产品持续放量,产品结构不断优化;三是随着部分产线逐步进入折旧后期,折旧摊销占营收比重持续下降,对毛利率形成正向贡献。此外公司向四期项目技术授权带来的正向影响。
展望四季度,预计收入稳定增长。公司全品类涨价将对四季度毛利率形成正面支撑,预计Q4毛利率将稳步抬升。
本文数据来源于芯联集成2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




