山西证券股份有限公司骆志伟,李通近期对内蒙一机进行研究并发布了研究报告《业绩短期承压系销售结构变化,十五五开局新质装备多线突破》,给予内蒙一机增持评级。
内蒙一机(600967)
事件描述
内蒙一机公司发布2026年半年度报告。2026年上半年公司营业收入为52.32亿元,同比减少8.64%;归母净利润为1.72亿元,同比减少40.72%;扣非后归母净利润为1.68亿元,同比减少41.61%;负债合计65.25亿元,同比减少25.16%;货币资金45.37亿元,同比增长91.30%;应收账款13.80亿元,同比减少30.43%;存货19.51亿元,同比减少6.08%。
事件点评
业绩短期承压,系产品销售结构变化导致毛利率下降。公司业绩下滑主要系本期产品销售结构较上年同期发生变化,各品类销售占比出现结构性差异,导致综合毛利率同比有所下降。同时研发费用同比下降30.00%,主要
系上半年主要开展方案论证需求调研等前期工作,实物投入等大额研发活动主要集中在下半年。尽管短期业绩承压,公司军品业务坚守强军首责,重大工程按期推进,军贸产品在传统市场稳固的同时向高端市场迈进,民品铁路货车任务饱满,外贸高端平车发往澳大利亚试用。
十五五开局蓄势新质装备,军贸民品数智化多线突破。2026年作为“十五五”开局之年,公司确立“1569”战略,军品业务按期高质量推进重大工程,推进装备订货与现役装备强能同频发力,内装市场保持稳定。军贸方面,公司与北方公司密切合作,推动VT4、VT5、VN20、4×4等项目加速迭代升级,军贸产品向高端市场迈进,同时完善装备服务保障体系,推动建立总装“链长”牵头的厂(所)联合备件供应模式,军贸后市场空间持续拓展。无人智能装备方面,公司参股军用无人机领军企业爱生集团,深化地面装备与无人智能化对接应用,已形成有人无人协同核心技术储备,新域新质作战力量布局持续深化。民品方面,公司设立1亿元产业发展基金,积极融入兵器工业集团外贸“联合出海”新模式,带动外贸高端铁路货车覆盖澳、亚、
非市场,数智工程持续推进,构建覆盖新型装备全链条设计、制造、服务的数字化规划体系,长期成长动能充足。
投资建议
我们预计公司2026-2028年EPS分别为0.20\0.22\0.24,对应公司8
月27日收盘价11.23元,2026-2028年PE分别为54.9\51.6\46.9,维持“增持-A”评级。
风险提示
外贸交付不及预期;内需订单不及预期。
最新盈利预测明细如下:
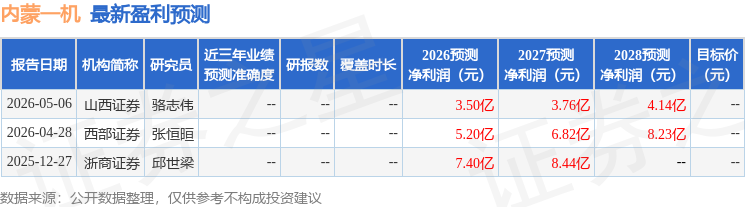
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



