华鑫证券有限责任公司傅鸿浩,庄宇,杜飞,张璐近期对光智科技进行研究并发布了研究报告《公司深度报告:打通红外全产业链平台,塑造磷化铟新增长曲线》,首次覆盖光智科技给予买入评级。
光智科技(300489)
投资要点
红外全产业链平台企业,一体化发展推动收入稳步上升
公司作为全球少数打通红外全产业链的平台型企业,坚持一体化光电产业链发展战略,在深度依托红外材料领域强大的技术优势和研发能力,提升行业竞争力和市场话语权的同时,将红外镜头、机芯模组、红外整机及系统等后端产品全面推向应用市场,终端产品体系多元拓展,收入稳步上升。2025年公司红外光学业务销售收入18.51亿元,同比增长44.31%
红外行业技术壁垒深厚,民用场景需求爆发
当前,红外光学行业正处于军民融合深化、技术迭代加速、民用场景爆发的关键阶段。2025年国内市场规模快速扩张,核心技术国产化突破显著,行业竞争格局呈现“头部集中、技术分层、军民双线并行”特征。随着非制冷红外探测器成本的持续下降和技术成熟度的提升,红外技术正从传统的国防军工、高端工业检测领域,快速向消费电子、汽车辅助驾驶、智能家居及电力巡检等大众民用市场渗透。公司作为少数打通红外全产业链的平台型企业,有望受益于行业增长趋势。
AI算力催生磷化铟需求爆发,增资并购打造第二增长曲线
当下AI算力革命正催生磷化铟需求爆发式增长,磷化铟作为光模块中激光器芯片的核心衬底材料,对磷化铟衬底面积需求正爆发式增长。由于磷化铟单晶生长设备和技术方面存在较高技术壁垒,磷化铟衬底市场参与者较少且以国外厂商为主,头部企业集中度高,垄断格局明显。随着我国磷化铟主要企业纷纷加码产能,不断加大对磷化铟相关技术的研发。未来三年国产磷化铟材料的市场占有率将加速提升。公司拟增资收购的先锐科技从事Ⅲ-Ⅴ族化合物材料业务,涵盖磷化铟业务,磷化铟衬底材料有望打造成为公司第二增长曲线。
盈利预测
公司作为全球少数打通红外全产业链的平台型企业,有望受益于红外市场的持续扩容,业绩基本盘稳步提升,同时通过增资收购先锐科技打造磷化铟衬底第二增长曲线,有望受益于AI强劲需求下磷化铟衬底需求爆发式增长。预测公司2026-2028年收入分别为33.67、60.67、94.45亿元,EPS分别为1.79、6.53、11.38元,当前股价对应PE分别为121、33、19倍,首次覆盖,给予“买入”投资评级。
风险提示
宏观经济的风险,收购进程不及预期的风险,公司业绩不及预期的风险,产品研发不及预期的风险,行业竞争加剧的风险,下游需求不及预期的风险,关联交易的风险,被收购公司业绩低于预期的风险。
最新盈利预测明细如下:
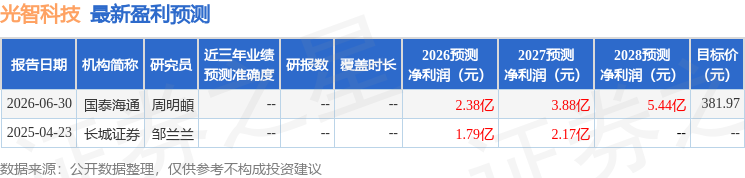
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



