一家以中高端皮鞋为主业的公司,正在把自己的未来押在手机边框和笔记本外壳上。
运营着“哈森”“卡迪娜”等品牌的老牌鞋企哈森股份(603958.SH),曾是百货商场专柜里的常客。但过去两年,它出现在公众视野中的身份,更多是“果链概念股”——公司正推进对消费电子精密结构件供应商苏州郎克斯剩余45%股权的收购,交易完成后将实现100%控股。
财报的变化速度超出多数人的预期。2025年,哈森股份营收14.61亿元,同比增长77.94%,精密金属结构件及自动化设备两大新业务合计收入7.33亿元,占比首次超过鞋类业务。今年上半年,公司营收7.90亿元,归母净利润2513万元,同比扭亏为盈。
哈森股份的故事,与其说是一家公司的自救,不如说是观察中国传统鞋服行业如何寻找出路的一个样本。
01 先验证,再加码
传统皮鞋行业正在经历结构性萎缩。
运动休闲风潮持续挤占正装皮鞋的穿着场景,办公着装日益松弛化,“一双皮鞋走天下”的时代一去不返。据中国皮革协会统计,全国皮鞋产量已从2015年的约46.2亿双降至2020年的35.4亿双,行业机构预测2026年将进一步降至17亿双,十年间缩水超六成。
行业头部的境遇同样印证了这一点。奥康国际过去四年累计净减少门店近800家,红蜻蜓2024年、2025年连续两年亏损,“真皮鞋王”富贵鸟更是早已破产退市。换句话说,皮鞋行业的下行不是某一家公司的经营失误,而是整条赛道的重新洗牌。
哈森股份正处在这条曲线之中。渠道以线下百货专柜为主、客单价偏中高端的定位,恰恰是受场景萎缩冲击最直接的位置。公司2020年以来连续多年亏损,2025年归母净利润仍为负值。
留在原地修复,空间有限;向外寻找第二曲线,几乎是所有同类企业的共同命题。区别只在于,往哪里转、怎么转。
哈森股份没有选择“卖壳了事”,而是在主业收缩的同时保留鞋类业务的品牌与渠道。路径上,公司采取了“先参股、再控股、后全资”的渐进式打法。
2022年12月,哈森股份先以2000万元增资江苏朗迅,只拿10%股权,试水;2024年,再以3.58亿元现金收购苏州郎克斯45%股权、江苏朗迅55.2%股权,合计控制郎克斯55%,先并表;直到2026年,才推出发行股份方案,以2.92亿元收购剩余45%,实现全资。
三步走了四年,但每一步的设计都值得琢磨。
第一步的2000万元,本质是买了一张观察票。哈森股份由此接触到朗迅这个精密制造团队,近距离看了两年。
而后的现金收购,是一次“不设防”的交易也给了哈森股份一次教训。这一步哈森股份没有用股份对价绑定交易对方,朗克斯2024年业绩承诺的5140万元,实际只完成了4696.86万元。
另一标的江苏哈森工业更差,承诺828万元,实际只完成了41.19万元,完成率不足5%。收购形成的2.5亿商誉,让哈森股份2025年计提了1371.85万元减值。第一次交易暴露的问题,恰恰成了第二次交易的制度补丁。
所以哈森股份的第三步发行股份方案,把这个补丁打得相当完成。45%股权作价2.916亿元,全部以股份支付(发行价12.72元/股),交易对方周泽臣拿到的是股票而不是现金。
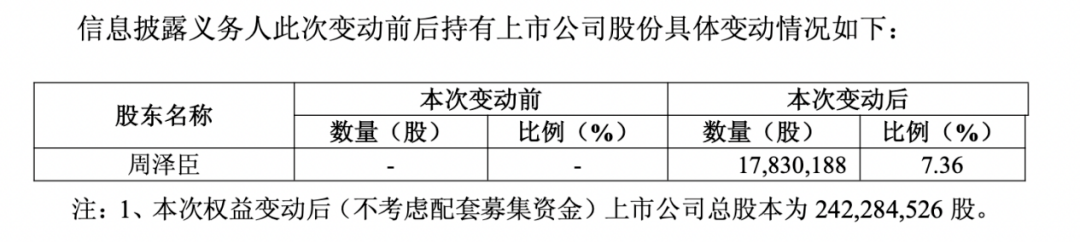
图源:公司公告
同时,新增业绩承诺,郎克斯2026至2028年累计净利润不低于2.09亿元,未达标以股份及现金补偿,并附加减值补偿条款。原股东从“卖方”变成了“股东兼担保人”。
更值得注意的是价格。哈森股份2024年现金收购时,朗克斯45%股权作价2.70亿元,隐含整体估值6.0亿元;2026年发行股价收购时,评估值6.53亿元,最终作价6.48亿元,溢价不到8%。
要知道,这中间隔着朗克斯净利润从约4700万元增长到6156万元、增长三成的经营验证。资产越好,反而买得越便宜,这是因为“学费”哈森股份已经在第一次交易里支付过了。
对比常见的跨界剧本,像是讲故事时高溢价收购、承诺期满业绩变脸或是商誉暴雷,哈森股份这单“先小比例验证、再现金控股、验证兑现后股份全资”的三段式,更接近一级市场的分期投资逻辑。它不一定保证成功,但至少让每一笔钱对价都对应着已验证的信息。
02 卡位果链二环
2026上半年,哈森股份营业收入7.90亿元,同比增长12.94%;归母净利润2513万元,扣非净利润1891万元,实现扭亏。
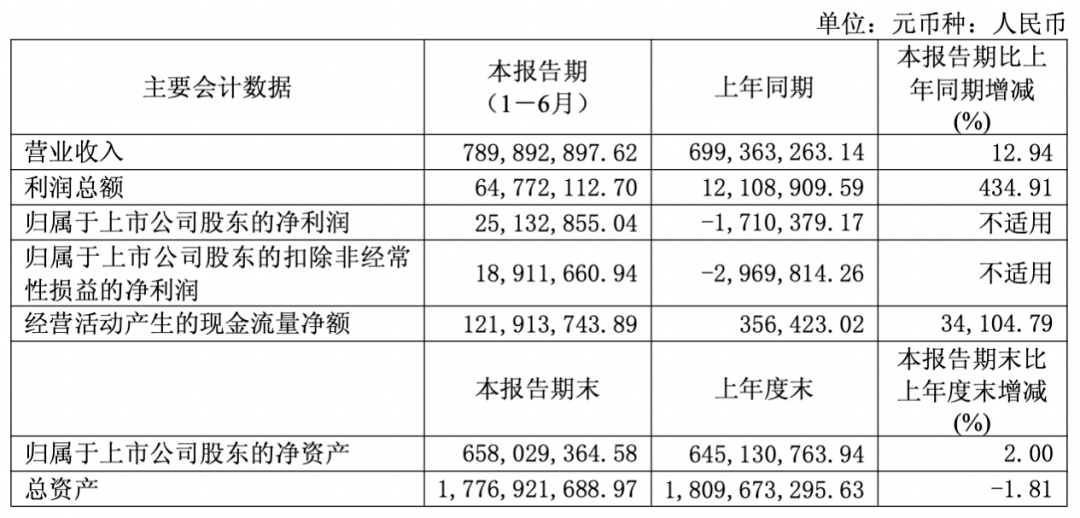
图源:公司财报
其中,精密金属结构件业务收入3.17亿元,自动化设备业务收入1.10亿元,两大新业务合计贡献近53%的营收。新业务已从“补充项”变成了“半壁江山”,公司“中高端鞋业+精密金属结构件及自动化设备”的双主业格局正式成型。
支撑这一拐点的,是消费电子行业的需求回暖,更是郎克斯自身的客户卡位。
苏州郎克斯主营手机中框边框、平板底壳、笔电外壳、智能手表表壳等精密金属结构件,通过比亚迪电子、立讯精密、蓝思科技等头部EMS厂商,间接进入苹果供应链,近年终端品牌已从苹果为主逐步拓展至华为、小米、三星。
眼下消费电子行业正处于创新周期的上行段。钛合金材料在旗舰机型上加速渗透,折叠屏从概念走向放量,AI终端带动换机预期,上游精密结构件环节的景气度随之回升。苏州郎克斯2025年实现营业收入6.75亿元、净利润6156万元,增速分别约为66%和30%,2026年上半年继续超预期,正是这轮景气的直接受益。
朗克斯作为果链“二环”,做的多是受托加工,原材料由客户指定结算,赚的是加工费。这解释了朗克斯一面能蹭上果链的景气周期,钛合金渗透、折叠屏放量、AI终端换机,上游精密结构件订单跟着水涨船高。
不过,它的天花板也由这个位置决定。2025年,郎克斯营业毛利率为23.2%,而鞋类业务毛利率高达56%。新业务“收入占大头、利润占小头”的结构,根源就在这。
03 押注3D打印和钛粉
如果说并购郎克斯解决的是“现在”,哈森在3D打印领域的布局则指向“未来”。
2024年10月,哈森股份的控股子公司与江苏永年激光合资设立哈森永年3D成形科技,切入3D打印设备;旗下哈森唯特则从事钛粉、MIM粉的自主研发与生产,采用等离子体雾化(NPA)、钛粒径重构(TPR)等技术路线,已在湖南益阳园区规划数百吨产能。
今年4月,哈森唯特发布TC4 3D打印钛粉,以139元/千克的定价引发行业关注,目前产品处于中试成功、客户送样验证阶段。
增材制造(3D打印)正从航空航天等高端领域向消费电子、医疗等民用场景扩散,而金属粉末是整条产业链最上游、也是国产化率提升空间最大的环节之一。钛粉的品质指标(球化率、含氧量、粒径分布)直接决定打印件性能,长期以来高质量球形钛粉供给集中、价格高企,具备“设备自研+粉末量产”能力的企业有机会在成本端建立优势。
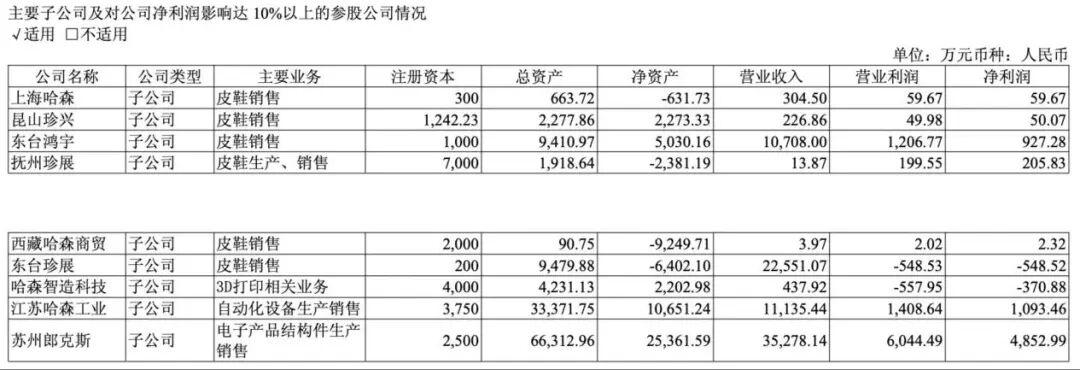
图源:公司财报
哈森的打法延续了其在结构件上的思路,即不做终端品牌,而是卡位产业链中上游的制造与材料环节,通过绑定头部客户分享行业增长。
但要指出的是,这部分业务目前仍处于中试与送样阶段,收入贡献尚未在报表中明显体现,产能爬坡、客户认证、良率与成本控制都还有很长的验证周期。它构成的是期权价值,而非当期利润。
可站在行业角度,这家公司的样本意义或许更大于个案意义。传统鞋服产业整体处在收缩通道,而消费电子精密制造与增材制造恰好处于创新周期的上行段,通过资本运作实现赛道切换,是存量时代上市公司资产优化的典型路径。管理层近年鼓励并购重组支持转型升级的政策导向,也为这类“老产业换新资产”提供了制度空间。
从一个更长的视角看,“真皮鞋王”的标签正在淡去,一家多元化精密制造企业的轮廓尚在成形。对哈森股份而言,2026年上半年的扭亏只是拿到入场券,真正的考卷,是未来三年业绩承诺的兑现度、新客户结构的多元化,以及3D打印业务从样品到订单的惊险一跃。
转型没有一蹴而就的神话,只有一季一季的验证。


 首页
 微信公众号
 证券之星APP

