据证券之星公开数据整理,近期芯原股份(688521)发布2026年三季报。截至本报告期末,公司营业总收入31.81亿元,同比上升41.08%,归母净利润-8.69亿元,同比下降150.72%。按单季度数据看,第三季度营业总收入13.17亿元,同比上升2.85%,第三季度归母净利润-2.57亿元,同比下降857.59%。本报告期芯原股份三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达41.36%。
本次财报公布的各项数据指标表现一般。其中,毛利率30.18%,同比减13.66%,净利率-27.33%,同比减77.71%,销售费用、管理费用、财务费用总计4.38亿元,三费占营收比13.77%,同比增41.36%,每股净资产5.24元,同比减22.37%,每股经营性现金流2.14元,同比增387.94%,每股收益-1.65元,同比减142.65%
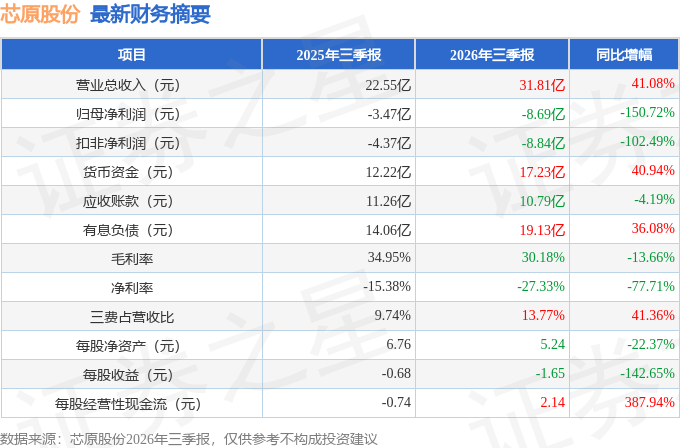
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在6500.0万元,每股收益均值在0.12元。
该公司被1位明星基金经理持有,持有该公司的最受关注的基金经理是泰信基金的吴秉韬,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为5.97亿元,已累计从业7年100天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
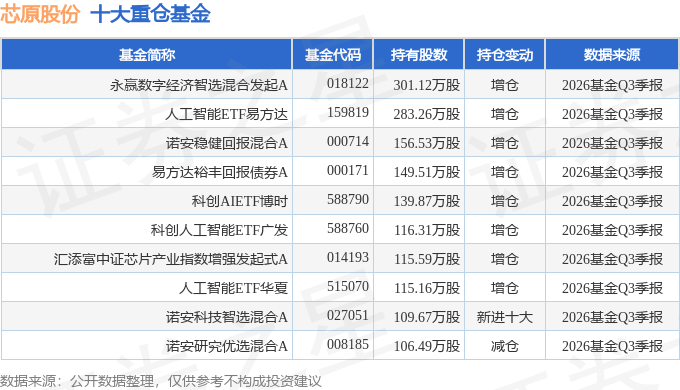
持有芯原股份最多的基金为永赢数字经济智选混合发起A,目前规模为14.47亿元,最新净值1.239(10月30日),较上一交易日下跌5.26%,近一年下跌28.52%。该基金现任基金经理为王文龙。
最近有知名机构关注了公司以下问题:
问:公司近期订单保持高位,请订单预计的收入转化周期是多久?
答:截至2026年6月末,公司在手订单金额达到124.49亿元,较一季度末的51.33亿元大幅提升142.52%,且已连续11个季度保持高位;在手订单中,超过83%为数据处理应用领域订单且主要来自于I SIC。
2026年1月1日至8月17日,公司新签订单进一步增长至151.42亿元,I算力相关订单占比90%,数据处理领域订单占比89%。上述订单具备明确转化预期,但收入转化需要一定时间周期。其中,设计服务订单通常需9-12个月设计研发周期,期间逐步实现收入转化;量产服务业务订单受客户产品出货规划、合作晶圆厂产能排期等因素影响,从签约开始通常需6-18个月完整生产交付周期,期间逐步实现收入转化。
本文数据来源于芯原股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




