据证券之星公开数据整理,近期利元亨(688499)发布2026年三季报。截至本报告期末,公司营业总收入28.93亿元,同比上升19.32%,归母净利润5383.21万元,同比上升13.35%。按单季度数据看,第三季度营业总收入9.33亿元,同比上升4.19%,第三季度归母净利润1488.2万元,同比上升5.68%。本报告期利元亨公司应收账款体量较大,当期应收账款占最新年报归母净利润比达2059.61%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率24.18%,同比减3.68%,净利率1.86%,同比减3.35%,销售费用、管理费用、财务费用总计2.9亿元,三费占营收比10.04%,同比减27.58%,每股净资产14.25元,同比增4.94%,每股经营性现金流0.51元,同比减84.87%,每股收益0.32元,同比增14.29%
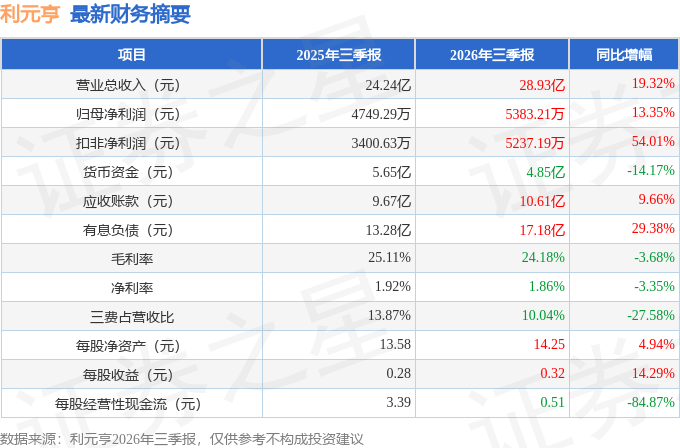
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.54亿元,每股收益均值在0.92元。
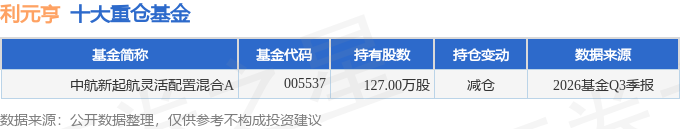
持有利元亨最多的基金为中航新起航灵活配置混合A,目前规模为0.57亿元,最新净值0.6272(10月30日),较上一交易日下跌1.74%,近一年下跌29.19%。该基金现任基金经理为韩浩。
最近有知名机构关注了公司以下问题:
问:上半年毛利率同比下降的原因?下半年毛利率怎么看?
答:上半年毛利率24.40%,同比有所下降,环比一季度基本持平。主要因动力锂电收入占比提升,以及部分战略客户首台套、新机型前期投入较大。公司将努力提升毛利率水平,主要通过以下路径实现一是技术积累与平台化能力,依托研发架构提升设备标准化、模块化水平,缩短项目周期,上半年公司维持稳定的研发资源投入,上半年研发投入1.98亿元,同比增长26.52%,占营收比例10.09%,为技术迭代与平台化建设提供支撑;二是持续降本增效,完善项目全周期成本管控体系,优化低效订单结构,依托集中采购、组织架构精简及人均产值考核实现刚性控费;三是海外业务拓展,完善本地化交付服务体系,提升海外订单转化效率。
问题二锂电新签订单及未来展望?
截至2026年6月末,公司在手订单超50亿元,其中锂电占比约80%,核心客户均为技术实力强、扩产需求明确的优质客户。潜在订单资源池覆盖消费电子、动力电池、固态电池及储能等多个高增长领域。结合与客户交流,预计下半年订单落地会持续增加。公司将以提升盈利质量为核心,坚持“优质客户+优质订单”导向,注重利润及人均效益提升,持续强化成本管控,强化应收账款与存货管理,进一步改善经营性现金流,加速新业务放量。
问题三明年业务结构是否会有大变化?
公司将立足智能装备核心主业,坚持“优质客户+优质订单”的经营导向,持续深化行业头部客户长期合作,不断拓宽软硬件一体化智慧工厂的合作边界,同步拓展大容量储能、高端消费锂电成套产线业务布局;依托自身技术积累,围绕固态电池成套设备、TGV玻璃激光穿孔设备、工业I智能工厂、精密检测装备等核心方向推进前沿技术预研,持续推进技术迭代与业务布局优化。
问题四海外客户供应商代码对应什么设备?
目前主要对应两类方向一类是装配线、组装线、检测线等自动化产线领域的设备和服务;另一类是基于公司高精密零配件机加制造能力和数智化工艺,可为其供应链体系提供相关的精密装配、检测及物流自动化装备。
问题五智慧物流业务整体情况、大客户和未来订单?
公司智慧物流业务涵盖智能仓储、移动机器人(MR)及智能整厂解决方案三大方向,依托底层通用技术,可跨行业延展应用,目前公司智慧物流装备主要应用于新能源行业,在光伏、汽车部件、消费电子、安防、轨道交通等拥有自动化产线或智能工厂交付经验。
订单方面,截至2026年6月末,公司在手订单中智慧物流装备约8.64亿元,同比增长23.05%。当前锂电专机工艺效率已接近极致,配套智慧物流设备成为产能瓶颈,正逐步成为锂电客户高效率投产的标配。展望未来,公司在巩固锂电基本盘的同时,将重点拓展IDC、汽车等非锂电领域的业务机会,为客户提供“生产装备+物流+软件”一体化解决方案。
问题六固态电池行业进展?
全固态电池中试线仍在建设推进中,头部客户已启动GWh级量产产线招标并逐步发单;半固态电池产线建设活跃,已实现量产出货。
公司在固态电池设备领域布局较早,已打通干法电极制备、电解质转印、胶框叠片、等静压、高压化成分容全流程工艺设备链路,产品可适配硫化物、氧化物、聚合物、卤化物等多体系固态电池技术路线。公司向头部车企客户交付的全固态电池整线项目已完成交付并实现阶段性验收,实现实验室技术到中试线的跨越;同时还分别获得了两家头部电池客户的固态电池关键机型及中试线订单,目前正在厂内生产装配阶段。整体来看,固态电池设备业务已从技术研发阶段全面转向客户验证与小规模交付阶段。
本文数据来源于利元亨2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




