据证券之星公开数据整理,近期华光新材(688379)发布2026年三季报。截至本报告期末,公司营业总收入34.37亿元,同比上升88.27%,归母净利润1.38亿元,同比下降12.53%。按单季度数据看,第三季度营业总收入11.28亿元,同比上升82.09%,第三季度归母净利润4639.01万元,同比上升33.8%。本报告期华光新材应收账款上升,应收账款同比增幅达38.63%。
本次财报公布的各项数据指标表现一般。其中,毛利率11.36%,同比减7.17%,净利率4.02%,同比减53.54%,销售费用、管理费用、财务费用总计1.22亿元,三费占营收比3.56%,同比减25.1%,每股净资产15.55元,同比增23.5%,每股经营性现金流1.43元,同比增192.22%,每股收益1.53元,同比减16.85%
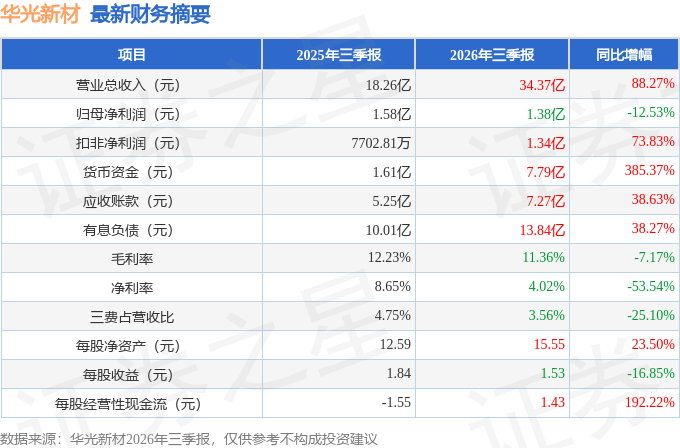
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.27亿元,每股收益均值在2.38元。
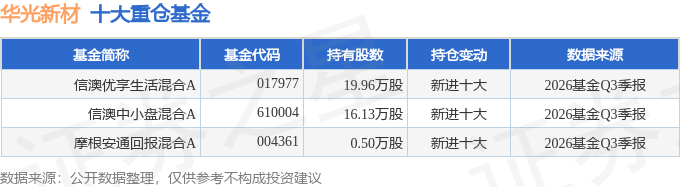
持有华光新材最多的基金为信澳优享生活混合A,目前规模为0.85亿元,最新净值0.7626(10月30日),较上一交易日下跌4.76%,近一年下跌31.67%。该基金现任基金经理为杨珂。
最近有知名机构关注了公司以下问题:
问:第一部分 介绍公司相关情况
答:第二部分 提问
问题1、公司各类产品与下游应用领域之间的对应关系是怎样的,公司在行业内的核心竞争力是什么?
公司主要产品为铜基钎料、银钎料、铝基钎料、锡基钎料、镍基钎料和银浆等材料。钎焊材料特别适合用于精密、异种材料及异种结构的焊接,具有导电、导热及耐蚀等特性,广泛应用于同种金属、异种金属、金属与非金属之间的钎焊连接,下游应用涵盖制冷暖通、电力电气、电子、新能源汽车及其他工业应用等领域。因不同客户、不同应用场景、不同部件的焊接需求不同,同一个应用领域可以用到多种钎焊材料。公司建立了品类齐全的产品体系,运用先进焊接技术并配套自动化焊接设备,为客户提供一站式产品与焊接技术整体解决方案的服务,精准匹配高端制造对精密连接的需求,赢得更广泛的市场认同和客户信赖。
问题2、今年上半年公司营收实现了较高增长,主要驱动因素是什么?
2026年上半年营业收入超23亿元,同比增长91.44%,主要因为公司在巩固制冷暖通、电力电气等领域业务的基础上,积极拓展电子、新能源汽车等新赛道,业务量逐步放大;同时,原材料价格上涨也带动了营收的增长。
问题3、今年半年度各业务领域营业收入增长情况及业务结构情况?
近年来,公司在巩固制冷暖通、电力电气等领域的基础上积极拓展电子、新能源汽车等新赛道,2026年上半年公司各应用领域的营收均实现了增长,其中制冷领域营收同比增长65.31%,电力电气领域营收同比增长58.32%,新能源汽车领域营收同比增长141.13%,电子领域营收同比增长177.37%。新领域营收增长带动公司业务结构持续优化,其中,制冷暖通领域收入占比为37.82%,电子领域为29.78%,电力电气领域为19.45%,新能源汽车领域为6.61%,其他各类工业应用领域为6.33%。多元化结构有效改善了单一行业周期波动带来的业绩影响。
问题4、目前公司数据中心液冷业务开拓进展情况如何?
随着下游需求的增长及自身产能的提升,数据中心液冷用精密钎焊材料营业收入进一步增长,2026年上半年实现营业收入2.16亿元,占总营业收入的9.36%,成为公司业绩增长的重要动力。
问题5、泰国工厂上半年营收情况,产能释放节奏?
泰国工厂(一期)在今年2月投产后,紧锣密鼓推进客户审厂工作,已逐步实现销售收入。现阶段泰国工厂处于产能爬坡阶段,下半年销售规模可望稳步提升。
问题6、上半年锡基钎料增长情况如何,其中锡膏业务进展情况?
2026年上半年,锡基钎料营业收入实现2.76亿元,在优化产品销售结构的基础上,营收同比增长42.74%。其中,锡膏业务收入实现较高增长,但受行业验证周期较长等因素影响,在整体营收中占比不高。后续公司将进一步加大微小间距锡膏产品研发,加快国内外新客户验证导入,持续提升锡膏业务营收规模。
接待过程中,公司与投资者进行了充分的交流与沟通,并严格遵守有关法律法规及公司《信息披露管理制度》等要求,确保信息披露的真实、准确、完整、及时、公平。
本文数据来源于华光新材2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




