据证券之星公开数据整理,近期振江股份(603507)发布2026年三季报。截至本报告期末,公司营业总收入43.94亿元,同比上升53.69%,归母净利润2.04亿元,同比上升367.74%。按单季度数据看,第三季度营业总收入15.31亿元,同比上升49.38%,第三季度归母净利润5373.77万元,同比上升93.1%。本报告期振江股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达838.58%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率19.26%,同比减4.64%,净利率4.82%,同比增210.92%,销售费用、管理费用、财务费用总计4.32亿元,三费占营收比9.82%,同比增5.45%,每股净资产11.21元,同比减14.66%,每股经营性现金流2.32元,同比增313.77%,每股收益0.86元,同比增258.33%
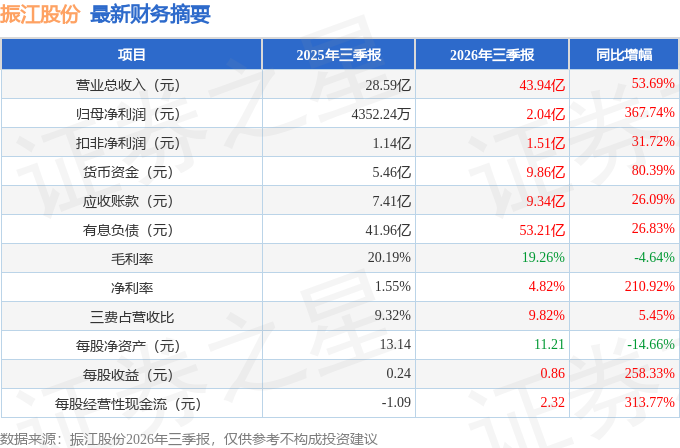
证券之星价投圈财报分析工具显示:
财报体检工具显示:
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是华泰柏瑞基金的方纬,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为16.28亿元,已累计从业11年230天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
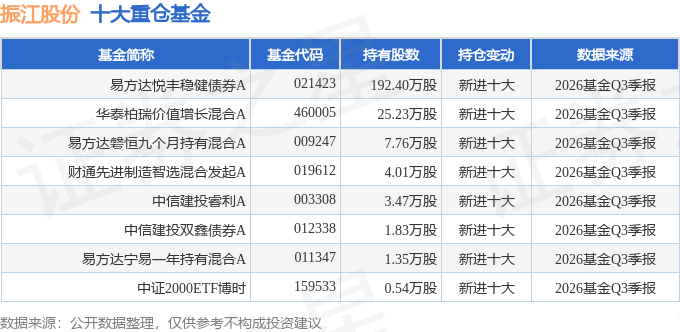
持有振江股份最多的基金为易方达悦丰稳健债券A,目前规模为72.84亿元,最新净值1.0523(10月30日),较上一交易日下跌0.75%,近一年下跌0.82%。该基金现任基金经理为张雅君。
最近有知名机构关注了公司以下问题:
问:欧洲对华相关政策是否会影响公司与欧洲客户的业务推进?
答:公司近期前往欧洲参加欧洲风电展,与客户面对面对接业务。交流过程中,客户并不担心未来欧洲政策是否会影响双方业务,仅围绕业务推进等展开沟通。公司判断,客户将业务交给公司,意味着双方已是命运共同体,客户未提及相关政策风险,至少说明其对该问题并不敏感。公司认为欧洲当前并不具备对华相关贸易政策快速落地的基础第一,欧洲产能建设周期长,新建一座工厂至少需要三年以上时间,同时还需配套有熟练工人与工程师团队;第二,欧洲本土供应商投资意愿较低,目前看不必过度担忧。当前欧洲多家主机厂均出现强化中国布局的趋势,将贴近制造地的研发环节放在中国,通过中国的制造与供应链能力实现降本,提升自身竞争力。
本文数据来源于振江股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




