据证券之星公开数据整理,近期南方路机(603280)发布2026年三季报。截至本报告期末,公司营业总收入6.68亿元,同比下降9.87%,归母净利润4120.11万元,同比下降46.49%。按单季度数据看,第三季度营业总收入2.48亿元,同比上升2.44%,第三季度归母净利润906.63万元,同比下降52.86%。本报告期南方路机公司应收账款体量较大,当期应收账款占最新年报归母净利润比达273%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率29.61%,同比减1.88%,净利率6.16%,同比减40.63%,销售费用、管理费用、财务费用总计8559.44万元,三费占营收比12.81%,同比增21.47%,每股净资产12.79元,同比增2.12%,每股经营性现金流0.09元,同比减84.66%,每股收益0.38元,同比减46.48%
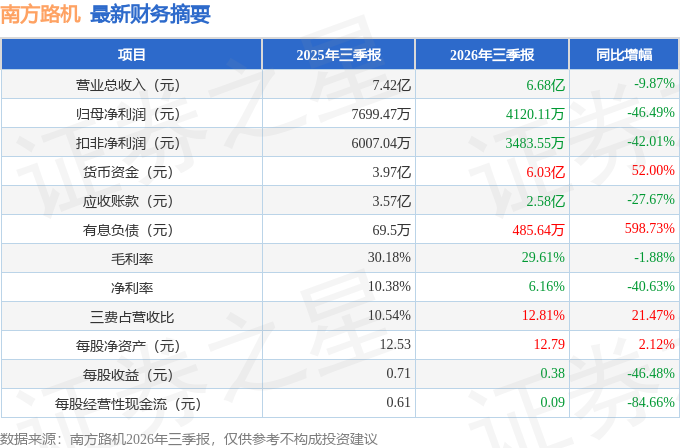
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:150*****021福建南方路面机械股份有限公司董事长方庆熙:方董您好!《华夏时报》记者1.公司上半年订单增长,但收入利润下滑。请订单转化为收入的周期时长,后续公司如何升净利润水平?2.海外投入预计多久能够兑现订单与收入贡献,对于海外布局所面临的风险公司如何应对?3.公司如何看待工程机械及基建装备行业下半年及明年整体经营形势?会采取哪些经营策略对冲行业下行压力?
答:尊敬的记者老师您好!1、公司经营持续稳健,上半年公司在手订单同比增长17.01%,海外及大型项目因客户现场进度、审批流程、交付周期拉长,导致本期营收确认减少,属阶段性波动,而非需求端下降。公司加大海外市场布局与渠道建设投入,销售费用同比增长影响本期利润系战略性前置投入。2、南方路机产品覆盖70多个国家,海外订单占比超三成,订单兑现周期因不同系列产品以及定制化安装验收而异。公司凭借工程研发团队技术支持、成熟的海外服务网点以及全球的经销商本地化团队,保障订单履约与后续设备稳定运营;针对海外合同资金风险,公司采取银行金融产品以及中信保产品保障资金款安全,同时通过银行外汇金融产品锁定汇率风险。3、行业"供强需弱、竞争加剧"的压力客观存在,但有两个积极变化值得重视一是国内工程机械存量更新需求正逐步释放,行业已显示筑底升迹象;二是再生、绿色装备等新赛道进入快速增长区间。公司的应对策略始终是不博弈行业总量,深耕细分领域。巩固现有国内市场规模、积极拓展海外市场,逐年稳步提高占比,海外订单目前已超三成,以海外市场的拓展对冲国内短期行业下行周期压力。感谢关注!
2、156*****021问福建南方路面机械股份有限公司董事长方庆熙海外业务是否受汇率波动影响?
董事长方庆熙
尊敬的投资者您好!针对海外合同资金风险,公司采取银行金融产品以及中信保产品保障资金款安全,同时通过银行外汇金融产品锁定汇率风险。感谢您的关注!
本文数据来源于南方路机2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




