据证券之星公开数据整理,近期江瀚新材(603281)发布2026年三季报。截至本报告期末,公司营业总收入16.62亿元,同比上升16.63%,归母净利润2.6亿元,同比下降19.43%。按单季度数据看,第三季度营业总收入5.7亿元,同比上升18.78%,第三季度归母净利润8158.48万元,同比下降27.11%。本报告期江瀚新材公司应收账款体量较大,当期应收账款占最新年报归母净利润比达74.11%。
本次财报公布的各项数据指标表现一般。其中,毛利率23.87%,同比减15.86%,净利率15.62%,同比减30.92%,销售费用、管理费用、财务费用总计2855.35万元,三费占营收比1.72%,同比增3574.11%,每股净资产9.05元,同比减28.12%,每股经营性现金流0.42元,同比减59.26%,每股收益0.51元,同比减41.38%
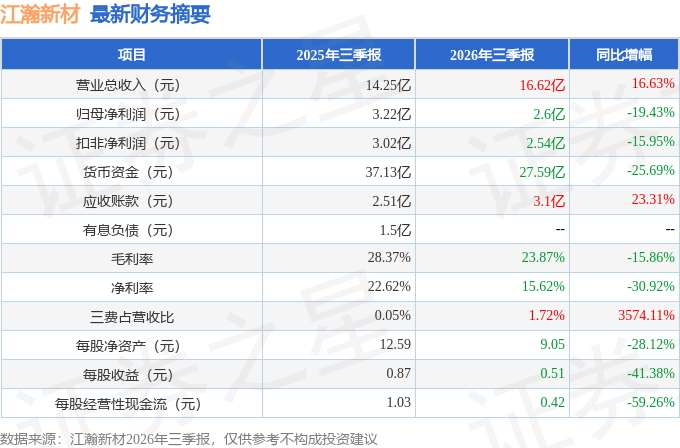
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.2亿元,每股收益均值在0.81元。
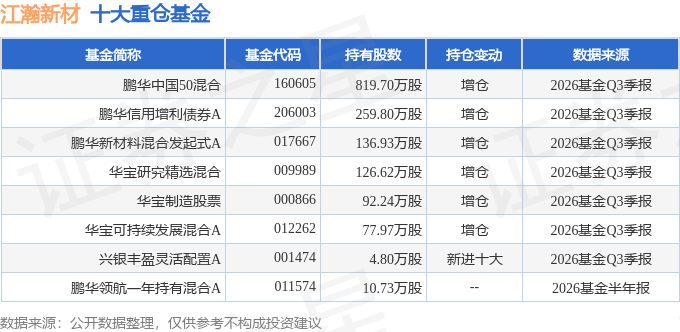
持有江瀚新材最多的基金为鹏华中国50混合,目前规模为31.94亿元,最新净值2.693(10月30日),较上一交易日下跌1.07%,近一年上涨16.43%。该基金现任基金经理为王云鹏。
最近有知名机构关注了公司以下问题:
问:董事会秘书罗恒先生先对公司情况进行了整体介绍,董事长甘书官先生就投资者关心的进行了交流,并组织参观了公司研发与质检中心及生产厂区。投资者出的及公司回复情况如下:
答:功能性硅烷行业的周期通常是3-5年,从2025年第四季度开始,公司的产品单价、销量均成上涨趋势。2026年初因中东冲突,石化相关原料价格大幅上涨,受此影响,国内功能性硅烷企业大部分仍处于亏损状态,公司盈利也有所下降,但行业整体销量、销售收入情况明显好转,各位投资者通过各公司公告的数据也可以看到。我们判断未来1-2年价格仍会持续升,对功能性硅烷的需求也会持续增长,若原材料价格相对稳定,公司的经营情况将会进一步向好且公司也将不断提升产品档次,向高端市场迈进。
问题2今年石化原料涨价,涨幅最大的是哪些原料?
今年涨幅最大的主要是硫磺和氯丙烯等与原油密切相关的原料。
问题3公司产品出口比例较大,毛利率也较高,今后出口毛利水平能否继续维持?境外收入占比是否会继续下降?
公司的海外客户群以各行业头部企业为主,合作时间有很多已经超过15年以上,建立了长期的信任关系。这些客户在性价比的选择中更看重质量,公司的许多产品有着不亚于国际大厂的质量且有明显的价格优势,这是能保持长期稳定合作的基础。虽然近年来受欧美贸易保护主义等因素的影响,少数客户被迫调整了采购策略,但是海外同行产能有限,无法满足市场需求,对公司产品销售的影响不大,并且近期也有暖的趋势。功能性硅烷在下游应用中占比较低,属于助剂类,价格易于传导,近期多次调价客户也都普遍表示能够接受。未来公司也会持续深耕海外市场,积极推广公司品牌,加强加深与跨国大企业的合作,我们相信是可以维持高毛利水平的,境外收入也会逐步提高。
问题4公司追求海外市场增量是否需要建设海外技术服务中心?是否会导致费用率增加?是否考虑海外建厂或海外并购?
公司已建设完善的海外经销商网络,产品远销全球90多个国家和地区,已建成多个海外仓,能够就近为海外客户提供支持与服务,境外收入的进一步增长并不会导致相关费用的明显上升。公司前期调研发现海外建厂很难找到良好的上下游供应,仍需依靠国内供应链,且电力、蒸汽等能源供应也存在不确定性,暂无海外建厂或并购的计划。
问题5公司账上现金有30多亿,是否考虑实施并购?
公司不排斥并购、参股等方式投资上下游高质量企业,也曾有过多次接触,但尚未遇到合适、可行的项目标的。后期我们会继续寻求下游高技术领域、高端市场的合作伙伴,加强合作,拓展公司产品的深度与广度。
问题6前驱体项目建设进展如何?9N级TEOS验证进度如何?
该项目正处于设备安装、洁净室装修阶段,预计今年12月进行调试,明年年初投入试运行。9N级TEOS方面,公司已与潜在客户进行了前期接洽,半导体行业有严格准入流程,验证需待公司生产线建设完成能够稳定量产后方可开始。公司也采购了CVD设备用于应用测试,确保TEOS在沉积时形成绝缘膜的质量与稳定性,辅助下游晶圆厂进行验证,缩短后续验证流程。
问题76N级四氯化硅在光纤预制棒、石英锭等下游应用的原料中占比情况?
高纯四氯化硅通过反应生成高纯二氧化硅,然后沉积做出光纤预制棒,再把预制棒高温拉成丝,涂覆保护最终形成光纤。根据理论计算1吨四氯化硅可生产约350KG光纤预制棒,是光纤预制棒、石英锭等下游应用的主要材料。
问题8公司主要股东是否有股权质押?
公司主要股东、实际控制人均无股权质押。
问题9公司未来是否还会实施股权激励或员工持股计划?
公司上市前已多次对核心的技术人才、销售队伍、管理人员进行过股权激励,取得卓越成效,对公司发展起到了显著促进作用。目前正在实施的员工持股计划是上市后首次以股权工具对核心骨干进行激励,后续也还会根据公司的发展战略、经营情况,继续推动股权激励或员工持股计划。
问题10近期人民币升值且市场上缺乏合适的外汇套保产品,而美元利率高,是否考虑将美元存在境外?
根据外汇管理相关规定,外汇收入存放境外账户只能用指定用途,公司将依法合规的对外汇收入进行管理。
本文数据来源于江瀚新材2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




