据证券之星公开数据整理,近期威高血净(603014)发布2026年三季报。截至本报告期末,公司营业总收入43.68亿元,同比上升5.33%,归母净利润8.64亿元,同比上升4.5%。按单季度数据看,第三季度营业总收入26.1亿元,同比上升9.55%,第三季度归母净利润6.34亿元,同比上升4.56%。本报告期威高血净应收账款上升,应收账款同比增幅达50.07%。
本次财报公布的各项数据指标表现一般。其中,毛利率41.47%,同比减5.51%,净利率19.77%,同比减0.82%,销售费用、管理费用、财务费用总计6.53亿元,三费占营收比14.95%,同比减7.29%,每股净资产15.65元,同比减6.34%,每股经营性现金流1.35元,同比减35.92%,每股收益1.24元
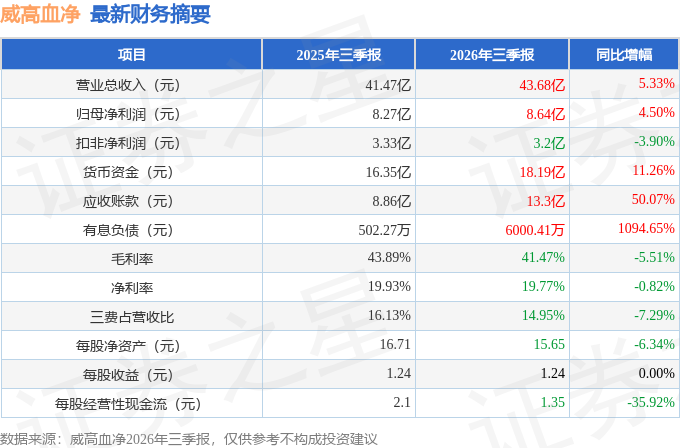
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在5.0亿元,每股收益均值在1.19元。
最近有知名机构关注了公司以下问题:
问:尊敬的公司财务总监,关注到公司发行股份购买威高普瑞100%股权已于2026年9月1日获证监会批复通过,该交易属于同一控制下的企业合并,威高普瑞业绩是否将在公司三季度合并报表中体现?
答:尊敬的投资者您好,感谢您对公司的关注。公司正在积极推进相关交割事宜,将及时履行信息披露义务,谢谢。
2、尊敬的公司管理层,根据公司半年报披露,关注到厦门铧兴、天津华兴、Rosy Vigor、Grand Begonia、阳光人寿在二季度期间内存在股份减持的情况,该减持行为发生在公司推进重大资产并购期间,且上述股东未参与公司2026年8月26日组织的业绩说明会。想请问上述减持行为是否曾与公司管理层沟通,后续是否有继续减持的计划?谢谢!
尊敬的投资者您好,感谢您对公司的关注。股东买卖股票属于股东自主行权范畴,均系相关股东根据其自身资金需求作出的独立决策行为,公司未获悉未来的减持计划,谢谢。
3、公司目前现金流状况如何?后期分红计划和派息政策是如何安排的?
尊敬的投资者您好,感谢您对公司的关注。截至2026年6月30日,公司货币资金约12.36亿元,经营活动产生的现金流量净额约1.29亿元,现金流状况良好。根据公司2026年1月6日发布的《未来三年(2026年—2028年)股东分红报规划》,2026年-2028年,公司在满足现金分红条件下,每年以现金方式分配的利润应不低于当年实现的可分配利润的50%。
4、便携式CRRT设备注册进展怎样?
尊敬的投资者您好,感谢您对公司的关注。公司便携式CRRT预计在2026年取证,后续进行商业化销售。需要提请投资者注意的是,研发存在不确定性,可能面临研发进展超出预期的情况,产品研发进展以实际研发结果为准。
5、公司海外业务持续增长,重点市场拓展情况如何?
尊敬的投资者您好,感谢您对公司的关注。公司于2016年设立威高医疗(深圳)有限公司拓展海外业务,重点布局东南亚、南美、东欧、北非等市场。2026年上半年,公司境外收入约1.84亿元,占营业收入的比例约为10.46%。海外业务延续增长,主要得益于产品注册、市场覆盖、渠道建设和本地服务能力的持续完善,谢谢。
6、之前在一份对牟倡骏博士访谈中,其曾经介绍威高血净并购威高普瑞是一次次基于“膜材料科学”的精准拼图,是威高血净参考日本旭化成向全球膜分离技术的集成、整合。想请教一下管理层,威高血净及威高普瑞所掌握的“膜材料科学”,在应用方面是否局限于生物制药,在半导体材料净化、精密制造等领域是否存在应用的可能?以及是否具备技术优势。
尊敬的投资者您好,感谢您对公司的关注。膜材料在多个领域具备技术协同,公司目前应用主要聚焦血液净化透析器、生物制药上游过滤环节,公司目前切向流滤器已完成产品试制、多种型号组装工艺开发验证,并开展客户验证性试用;中空纤维除病毒过滤器已完成产品试制及部分型号组装工艺开发验证;除菌滤器仍处于较早的产品准备和验证阶段。威高普瑞重组后,将发挥生物制药客户、质量体系和供应商准入经验,共同推进产品验证和市场导入,谢谢。
本文数据来源于威高血净2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




