据证券之星公开数据整理,近期迈赫股份(301199)发布2026年三季报。截至本报告期末,公司营业总收入7.95亿元,同比下降7.19%,归母净利润6308.11万元,同比下降35.9%。按单季度数据看,第三季度营业总收入2.48亿元,同比下降0.15%,第三季度归母净利润3373.17万元,同比上升12.44%。本报告期迈赫股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达284.92%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率21.47%,同比减2.0%,净利率7.93%,同比减30.93%,销售费用、管理费用、财务费用总计5691.26万元,三费占营收比7.16%,同比增26.24%,每股净资产10.33元,同比增0.09%,每股经营性现金流0.47元,同比增3740.86%,每股收益0.34元,同比减35.91%
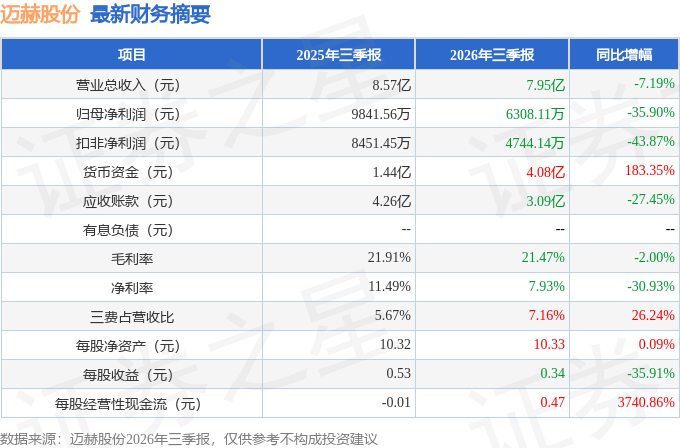
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:法国子公司的主要定位是什么?
答:尊敬的投资者,您好!为进一步拓展海外市场提升公司持续经营能力,实现公司全球化的战略布局,2026年5月,公司在法国设立了全资子公司迈赫智能法国有限公司。作为公司全球化战略落地的关键举措,法国子公司承载着公司深耕欧洲、辐射全球的重要使命,其定位清晰而多元,将从不同维度为公司发展注入新动能
一是欧洲本地化业务服务载体。深耕欧洲及周边区域市场,实现贴近客户的本地化服务,快速响应市场需求优化资源配置效率,拓展区域业务渠道,夯实并提升公司在欧洲市场的竞争地位,增强整体持续经营能力。
二是海外品牌形象展示窗口。承担对外形象展示职能,助力海外团队搭建与企业文化落地,提升企业海内外知名度与行业影响力。
三是国际优质客户对接支点。依托法国本地集聚的国际化汽车品牌资源,作为对接海外核心客户的重要抓手进一步开拓国际业务机会。
四是海外行业信息研判枢纽。借助当地区位与信息资源优势,跟踪研判全球行业走向与技术迭代趋势,为公司经营决策输出前沿参考信息。
感谢您对公司的关爱和支持!
2、研发费用和销售费用增速明显,预计何时能见到报?
尊敬的投资者,您好!公司2026年上半年研发费用和销售费用均比同期有所增长,在市场竞争日趋激烈的环境下,为提升公司持续经营能力,实现公司全球化的战略布局,2026年上半年公司持续加强市场开拓,积极拓展海外市场,通过优化客户结构、构建多元化客户群体,降低对单一市场的依赖,同时在技术研发方面持续投入,通过自主研发、积累,形成了坚实的核心技术实力。全球化战略布局的推动以及研发方面的持续投入,致使公司2026年上半年研发费用和销售费用相应增加。上述举措有助于推动公司产品智能化升级,提升公司在行业中的竞争力感谢您对公司的关爱和支持!
3、账龄2年以上的应收账款坏账准备增加较多,这些款项的收难度怎么样?
尊敬的投资者,您好!公司账龄2年以上的应收账款坏账准备增加较多,为应对此风险,公司制定了《项目验收及款管理办法》,对项目实施过程进行跟踪管理规定了一套合理化的绩效考核办法,把项目款收事项按比例分摊方式责任到人;此外,通过进一步完善客户档案加强客户信用审核,开展定期及不定期的对账清理工作对逾期的应收账款,根据不同拖欠时间及不同信用评级的客户,采取不同的催收方法等一系列措施,妥善应对应收账款坏账准备增加风险,多维度推进账款收工作。感谢您对公司的关爱和支持!
4、智慧物联业务目前的收入体量和客户拓展情况如何?
尊敬的投资者,您好!公司智慧物联业务目前收入占比较低,智慧物联业务自设立以来已实现稳步增长客户从汽车制造业企业延伸,逐步拓展至电力能源、教体医疗、粮食仓储、交通物流等类别,始终坚持“标杆项目验证能力、成熟模式横向复制”的稳健拓展节奏,逐步打破行业与区域壁垒,业务类型多样、产业布局均衡,抗风险能力与市场竞争力持续提升。感谢您对公司的关爱和支持!
5、公司新能源汽车客户占比多少?下游投资意愿有无变化?
尊敬的投资者,您好!公司新能源汽车客户占比较高,下游客户投资意愿保持平稳,无较大变化,感谢您对公司的关爱和支持!
本文数据来源于迈赫股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




